PDF 01 · substantive
Original page 1
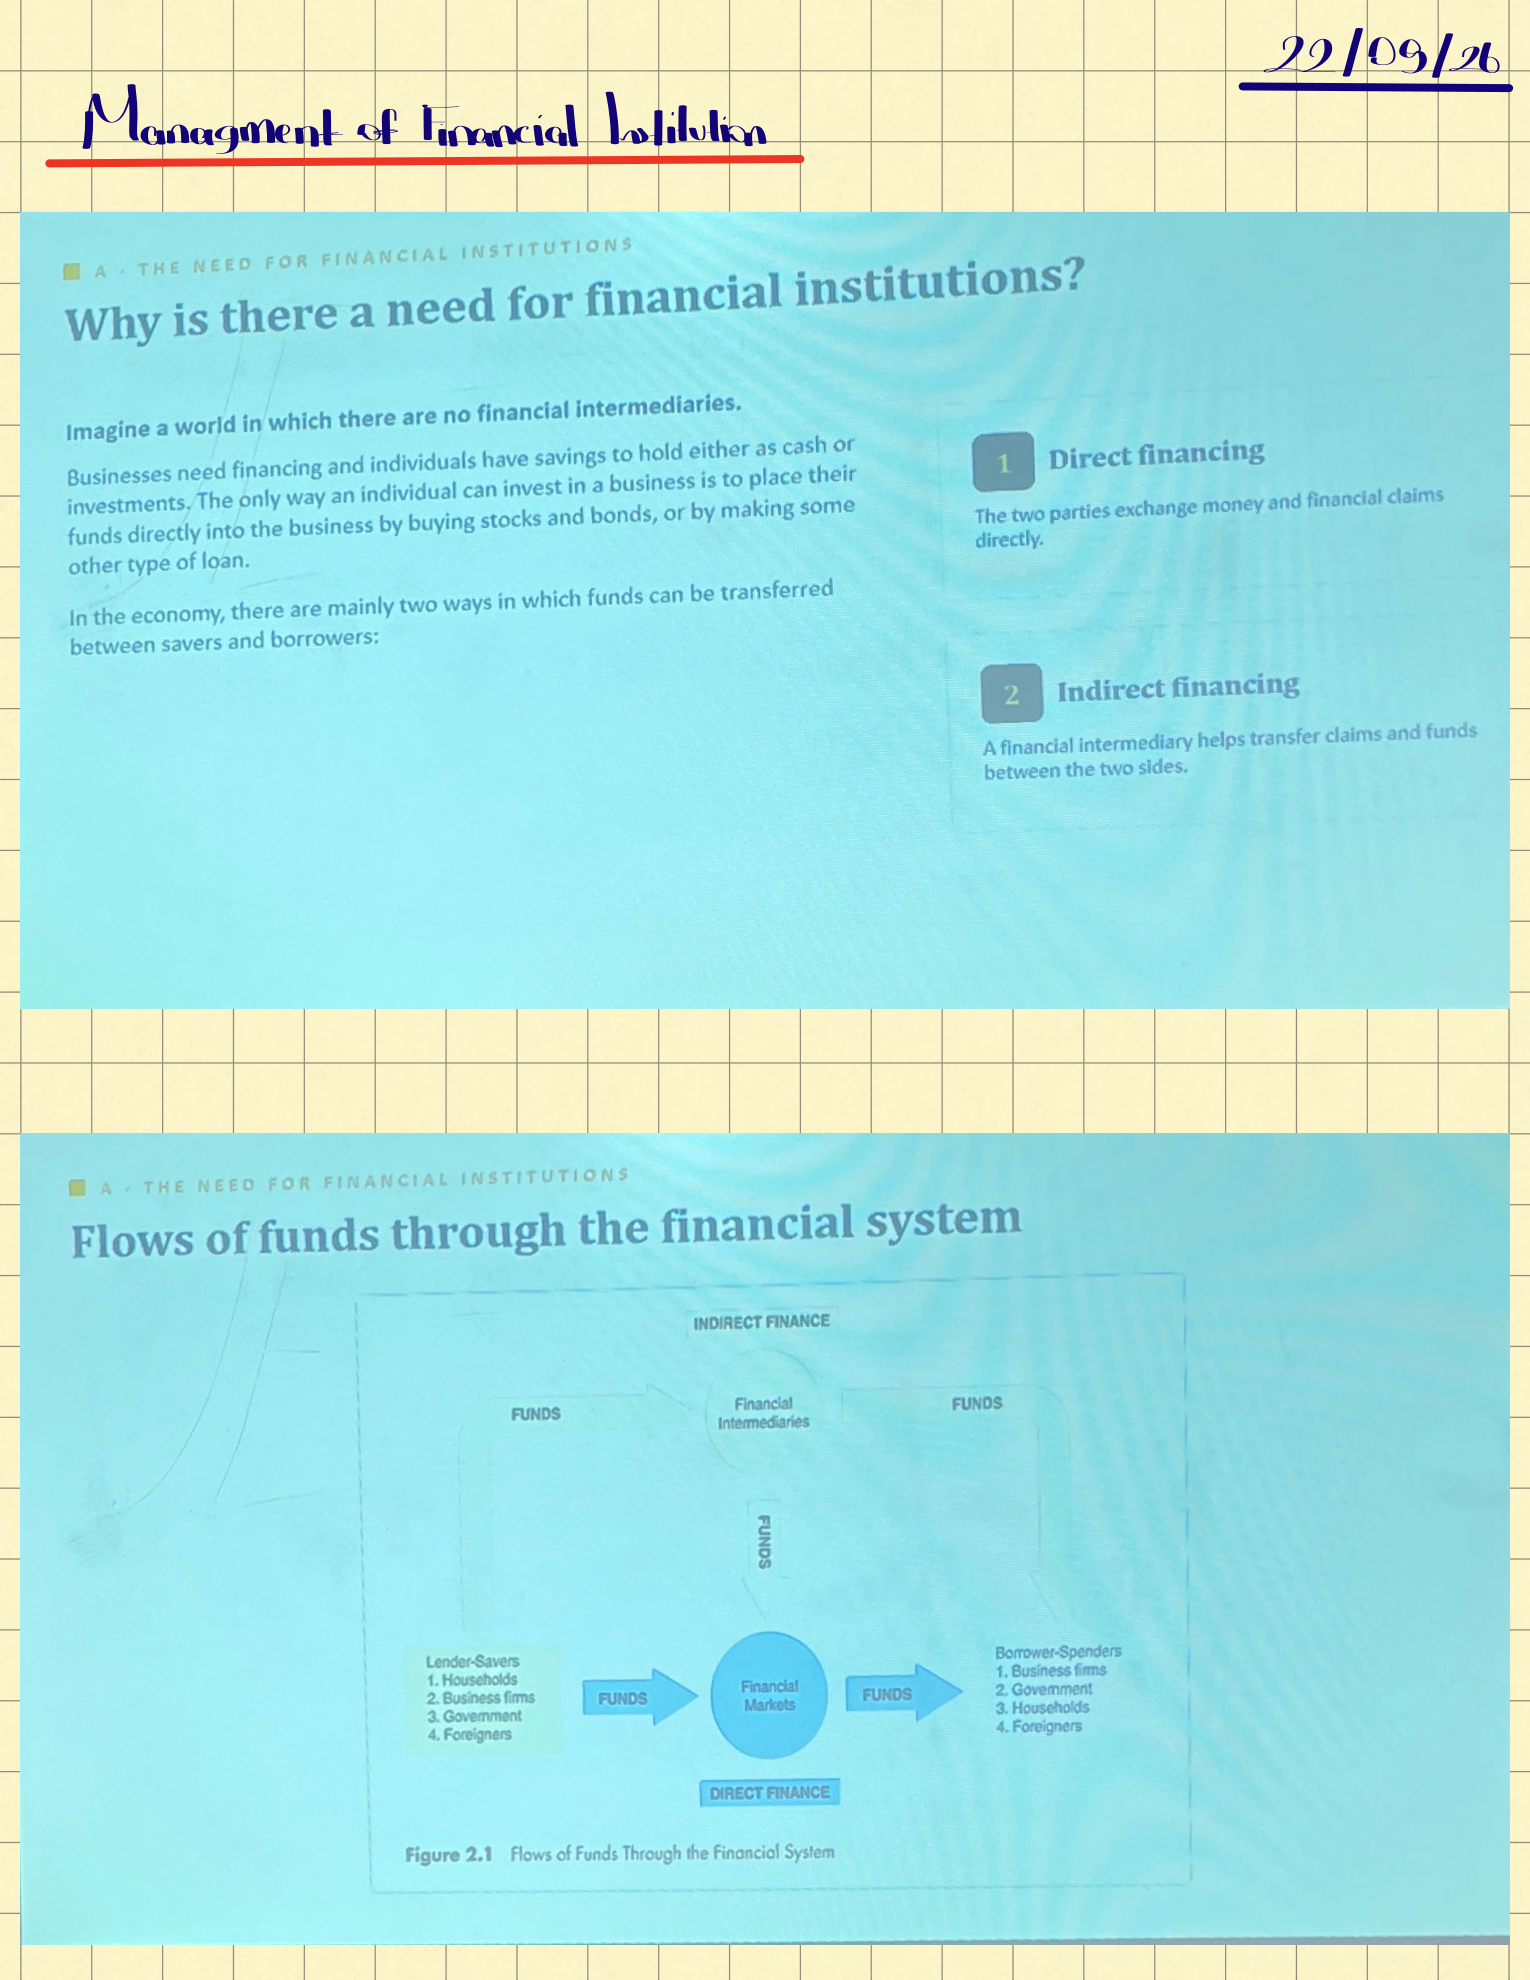
Begin with a world without financial intermediaries.; Read the flow-of-funds diagram from left to right.
Open full-size original page ›The single supplied professor file
The84-page teacher file is shown in its original order. Each original page links to its explanation, not to an invented replacement note. PDF17 is blank; title, support and repeated pages are identified transparently. The English/Turkish lesson provides original teaching alongside these supplied source pages.
Images are rendered at2.5× page resolution for readable zoom. The original high-resolution PDF remains unchanged. Open the original PDF in Drive › (Drive access may be required.)
PDF 01 · substantive
Begin with a world without financial intermediaries.; Read the flow-of-funds diagram from left to right.
Open full-size original page ›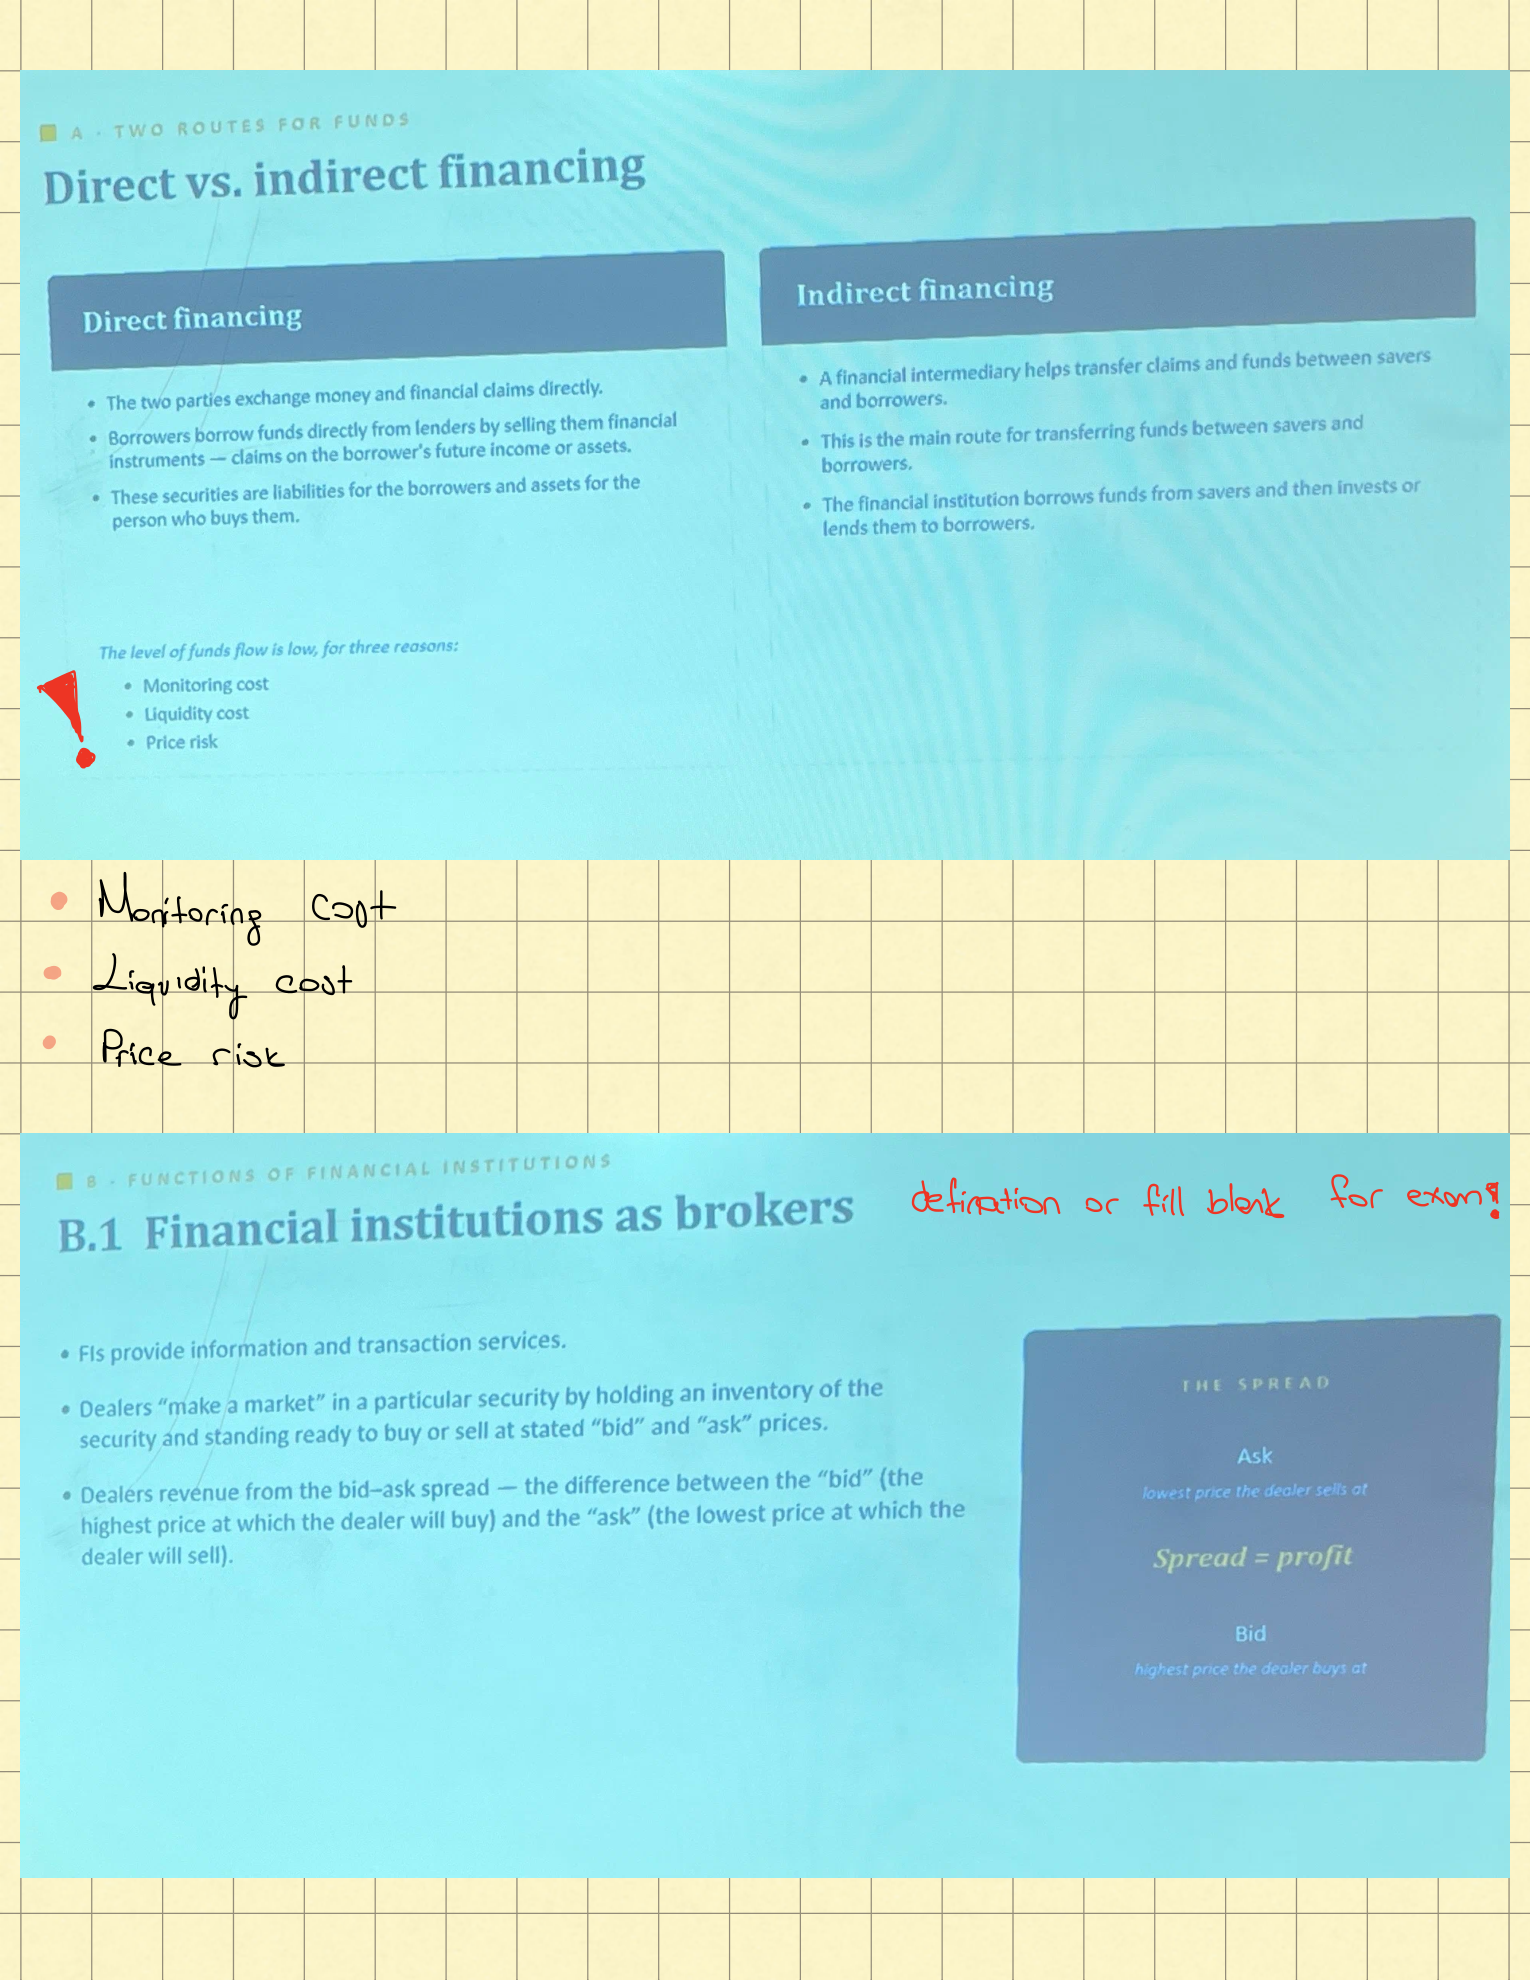
PDF 02 · substantive
Direct and indirect financing differ in the chain of claims.; Why might direct financing attract too little funding?; B.1 Financial institutions as brokers
Open full-size original page ›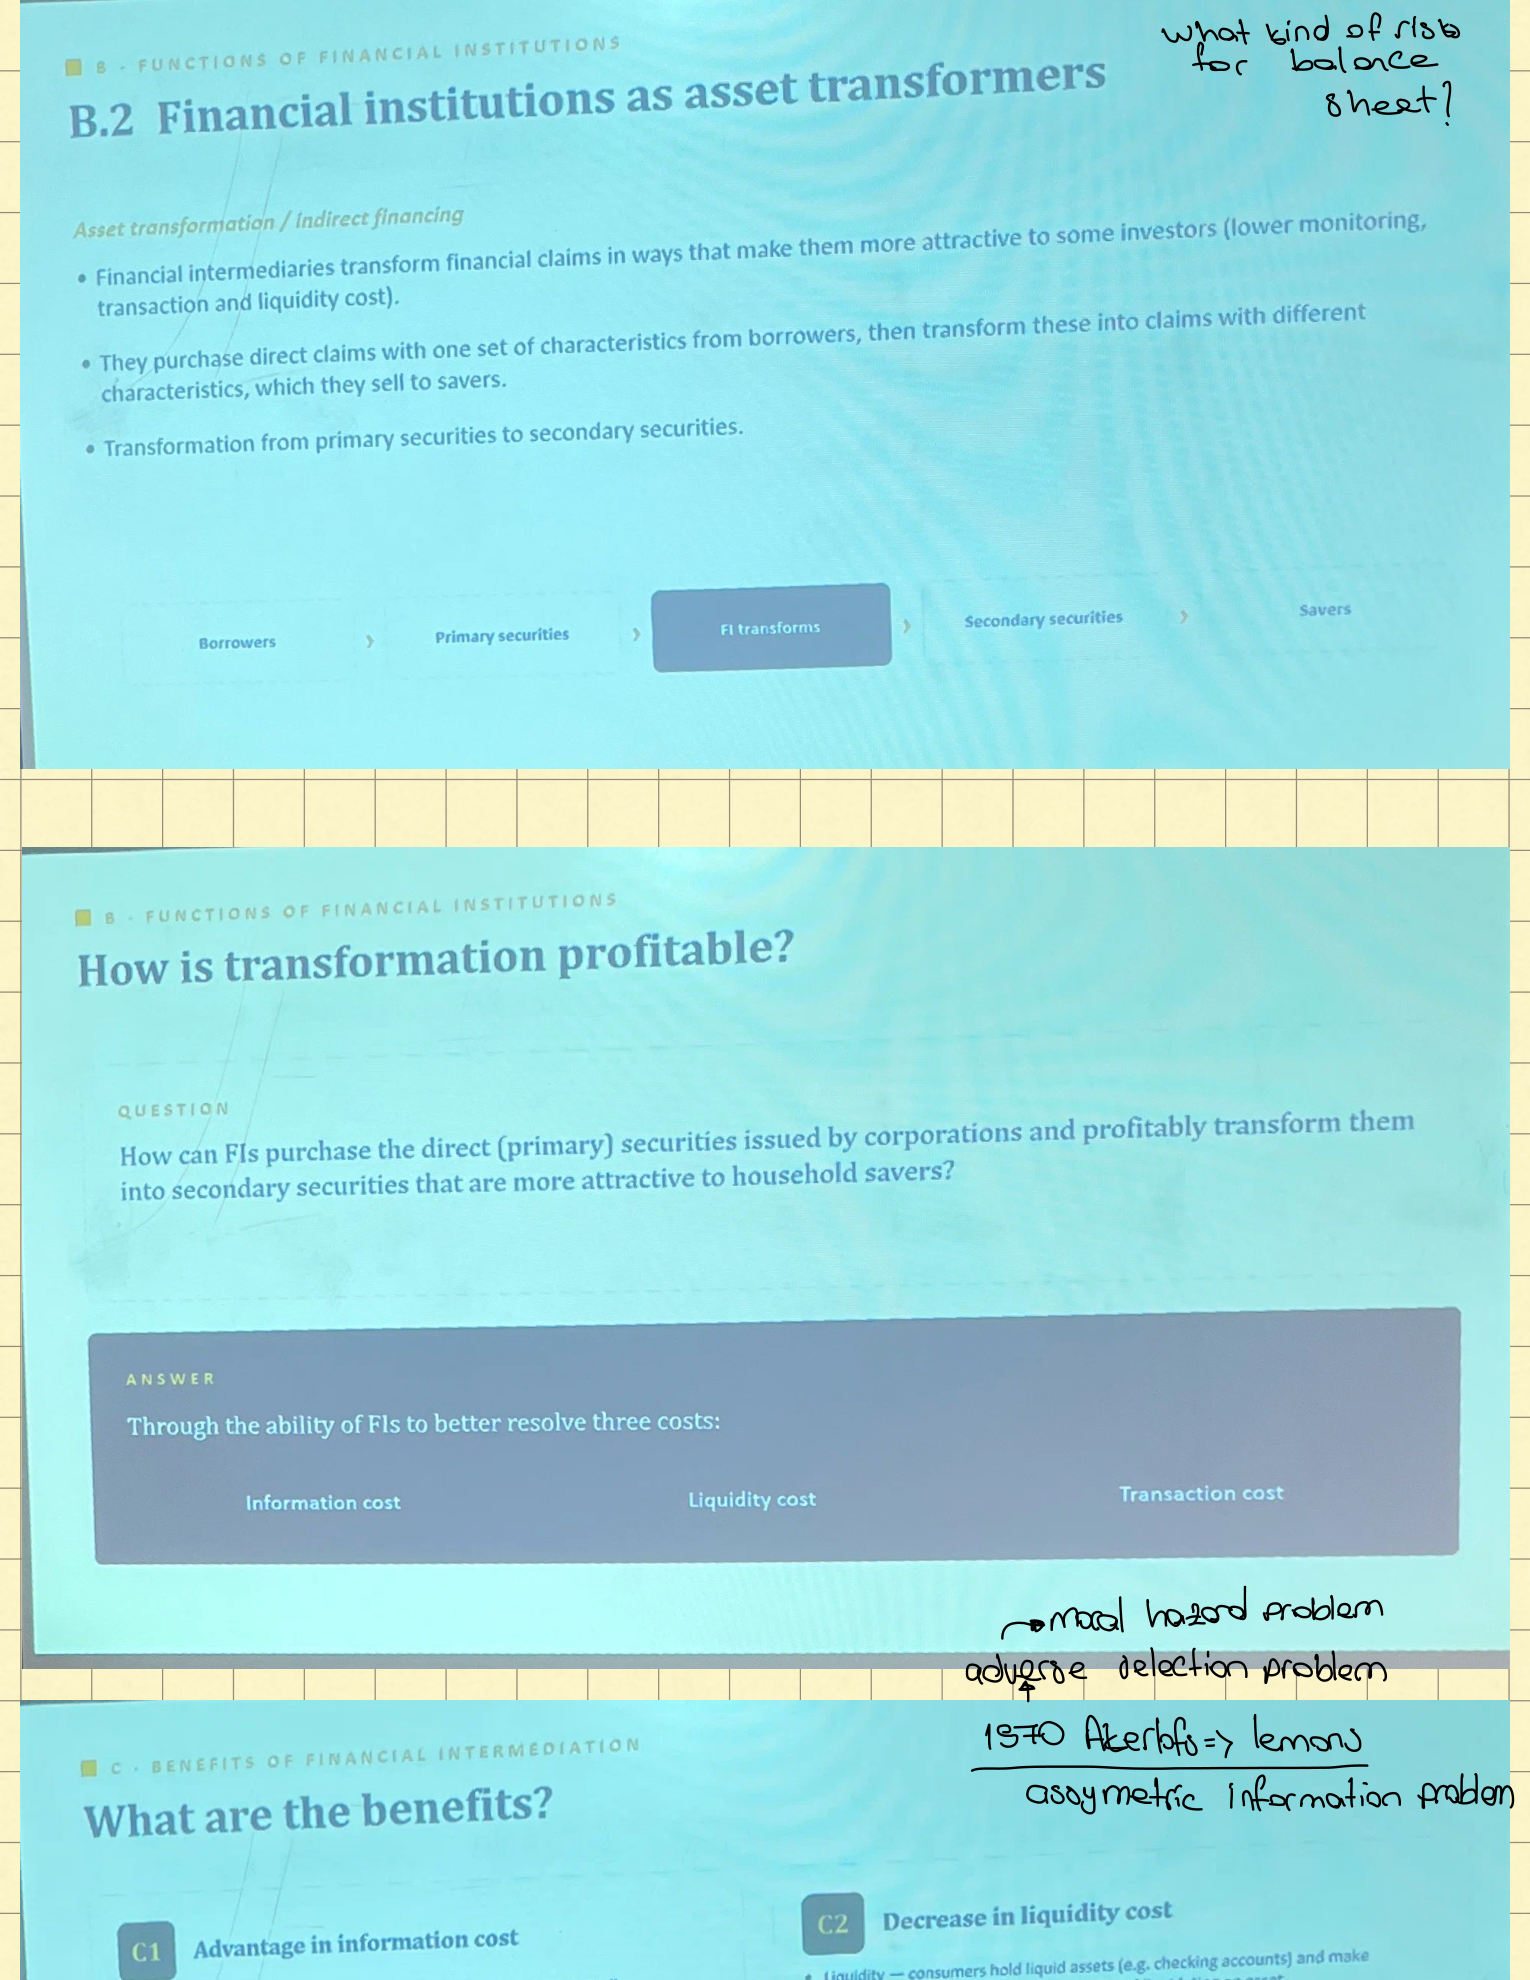
PDF 03 · substantive
B.2 Financial institutions as asset transformers; How can transformation be profitable for the institution?; C benefits opening; C1/C2 headings continued
Open full-size original page ›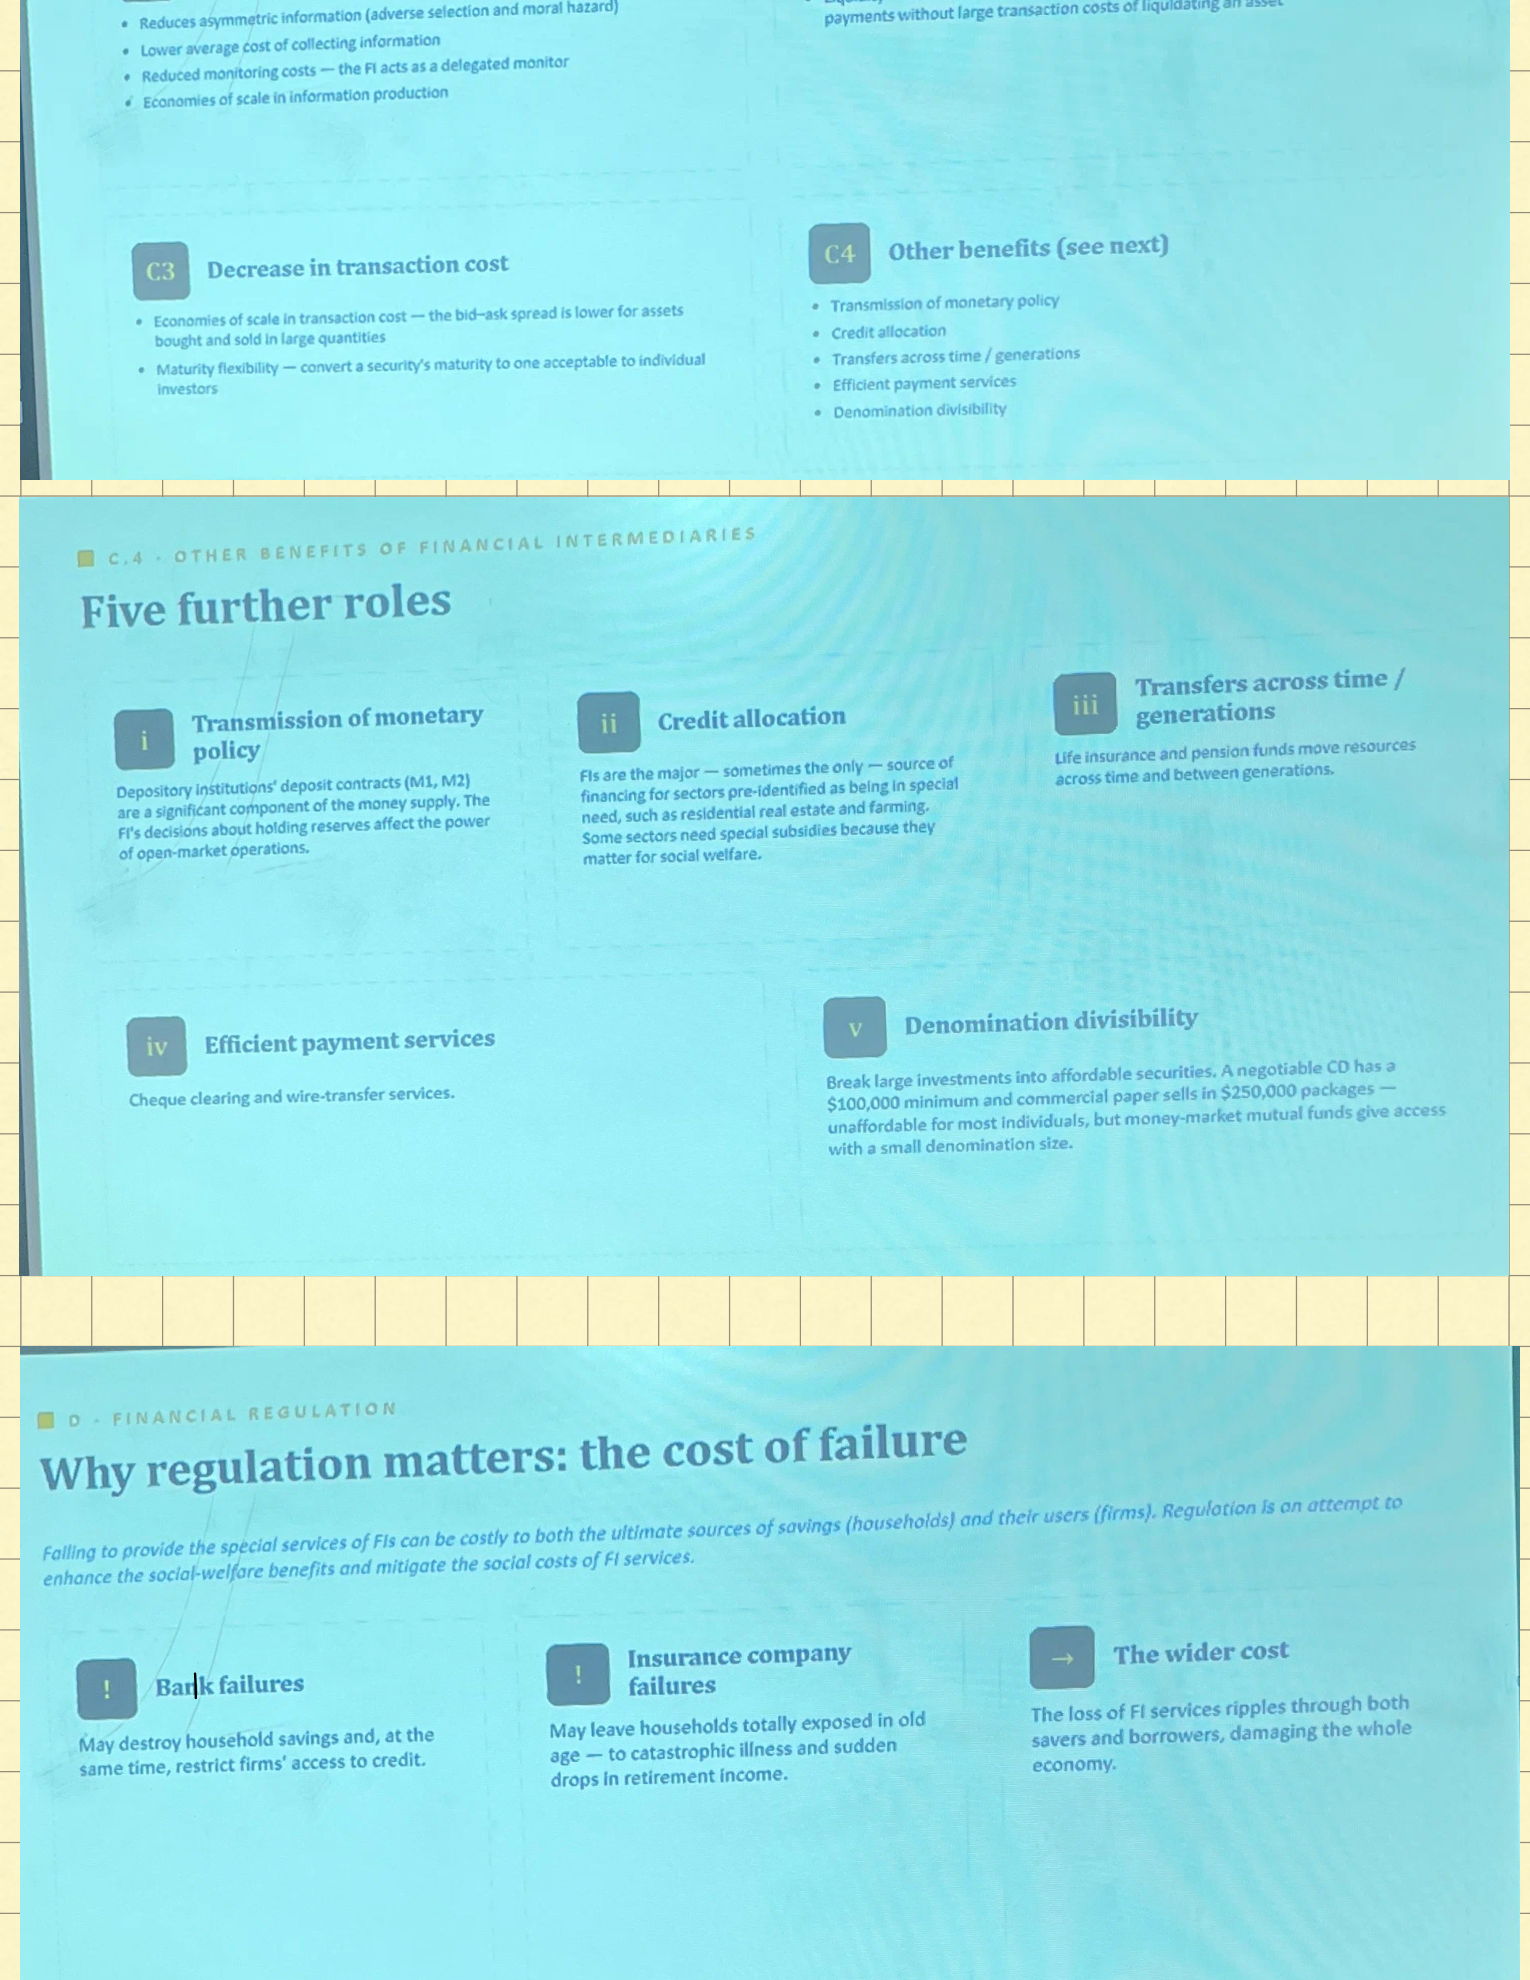
PDF 04 · substantive
C1 four information bullets; C2 liquid claims/payments; C3 spread/scale and maturity flexibility; C4 all five roles and both denomination examples; D failure cost: bank, insurer, wider economy
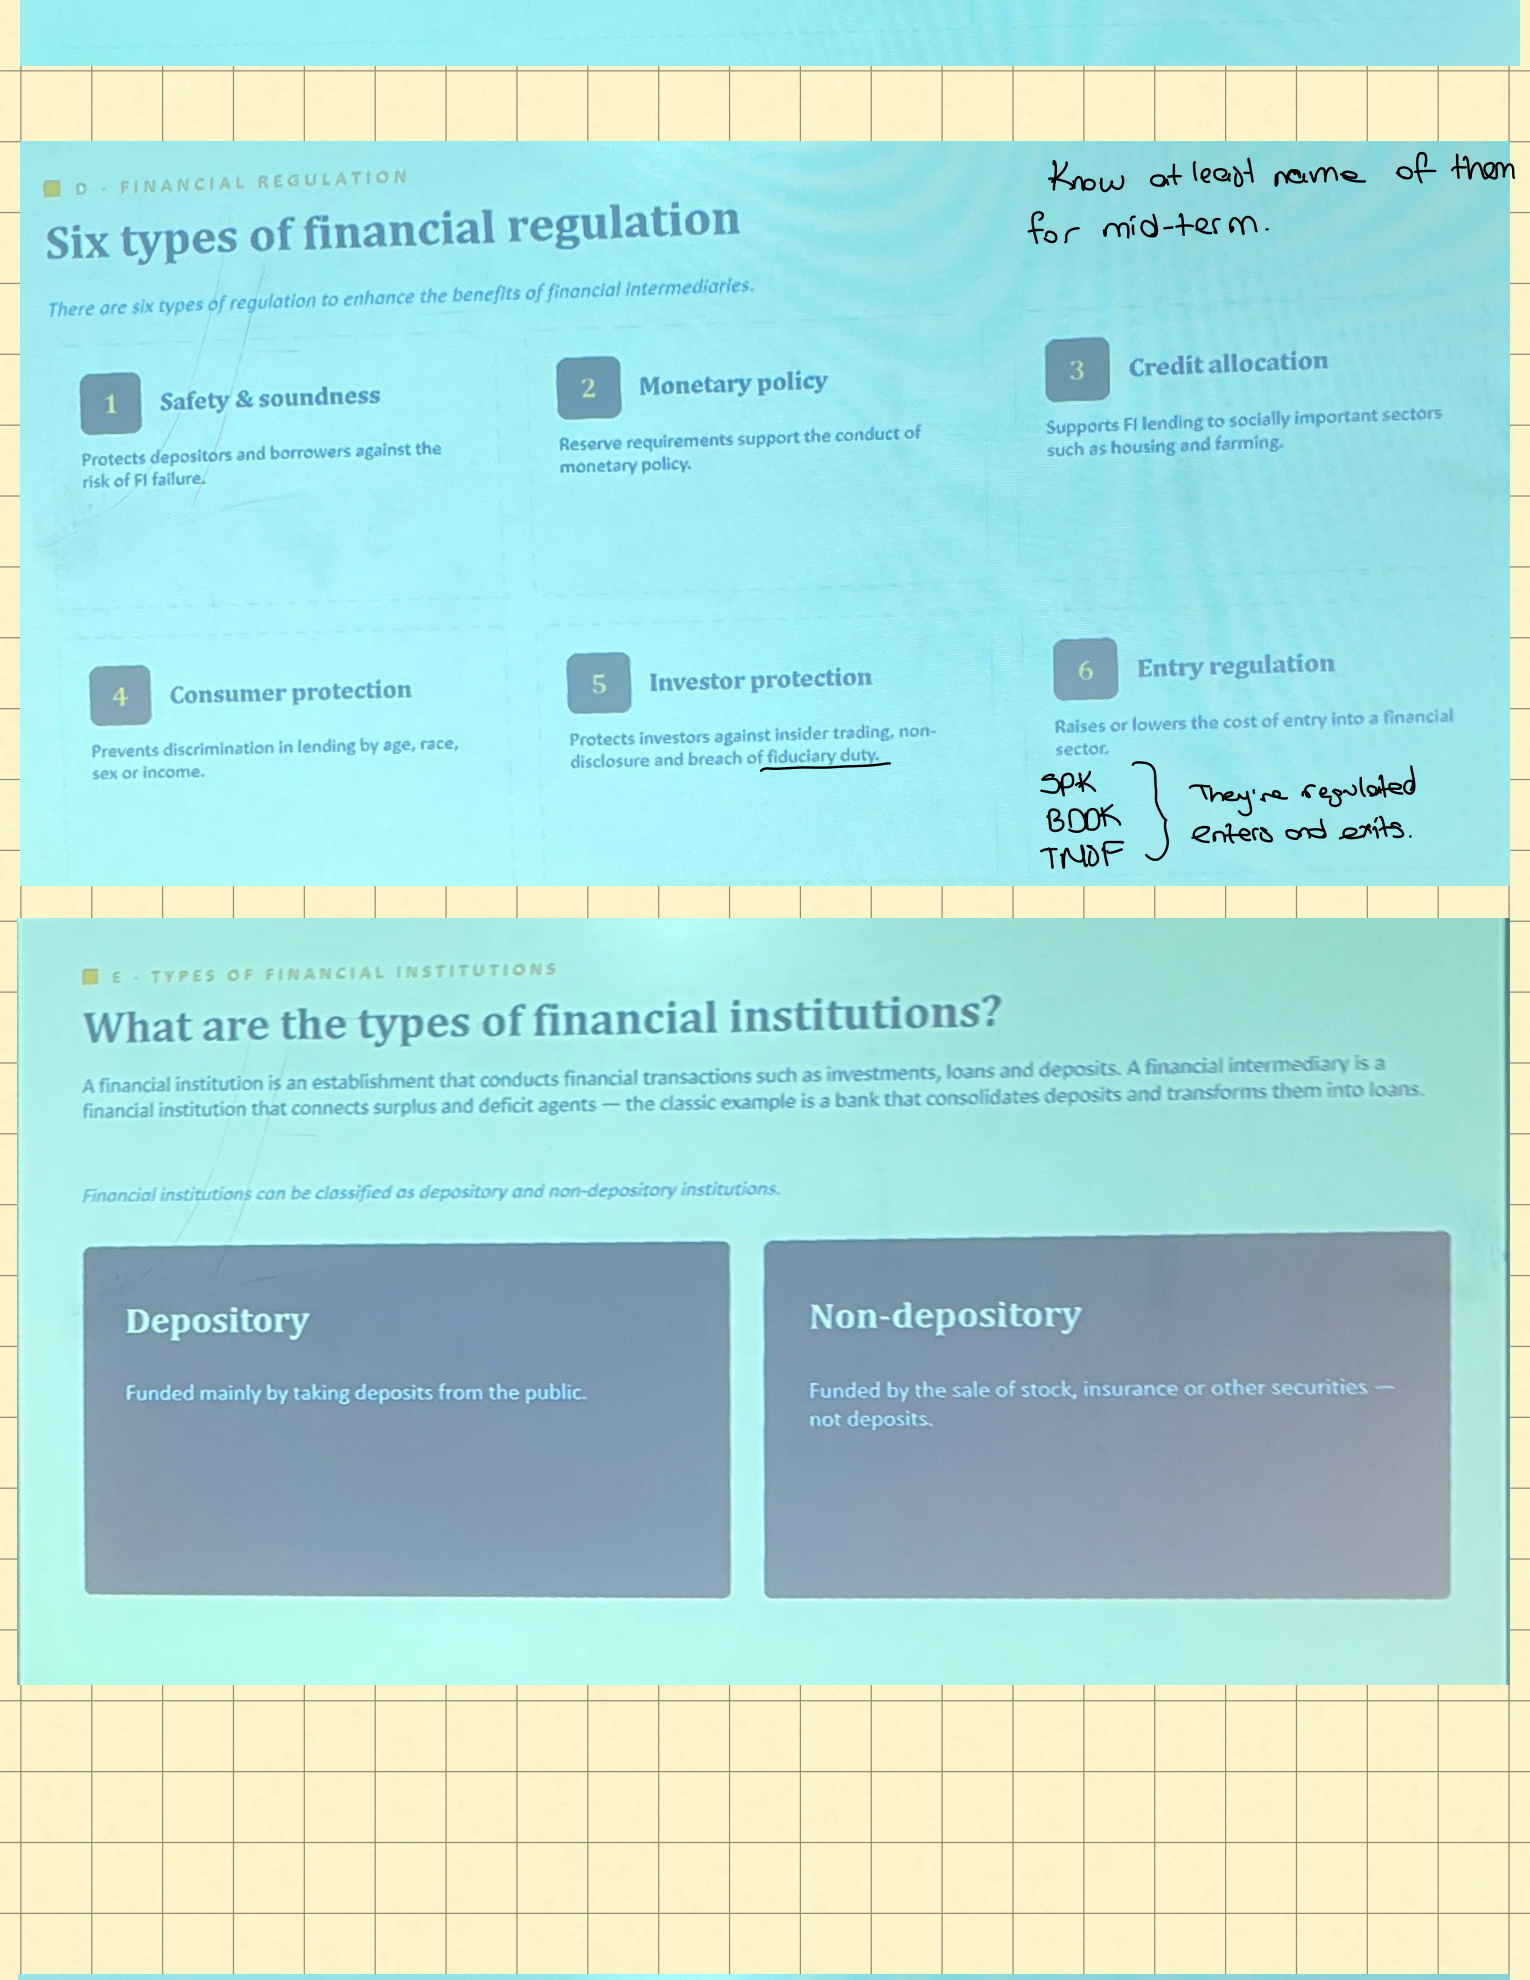
PDF 05 · substantive
Six regulation categories with all examples; handwritten midterm names cue; fiduciary underline; SPK BDDK TMSF entry-exit note; E FI and intermediary definitions; Depository/non-depository funding classification
Open full-size original page ›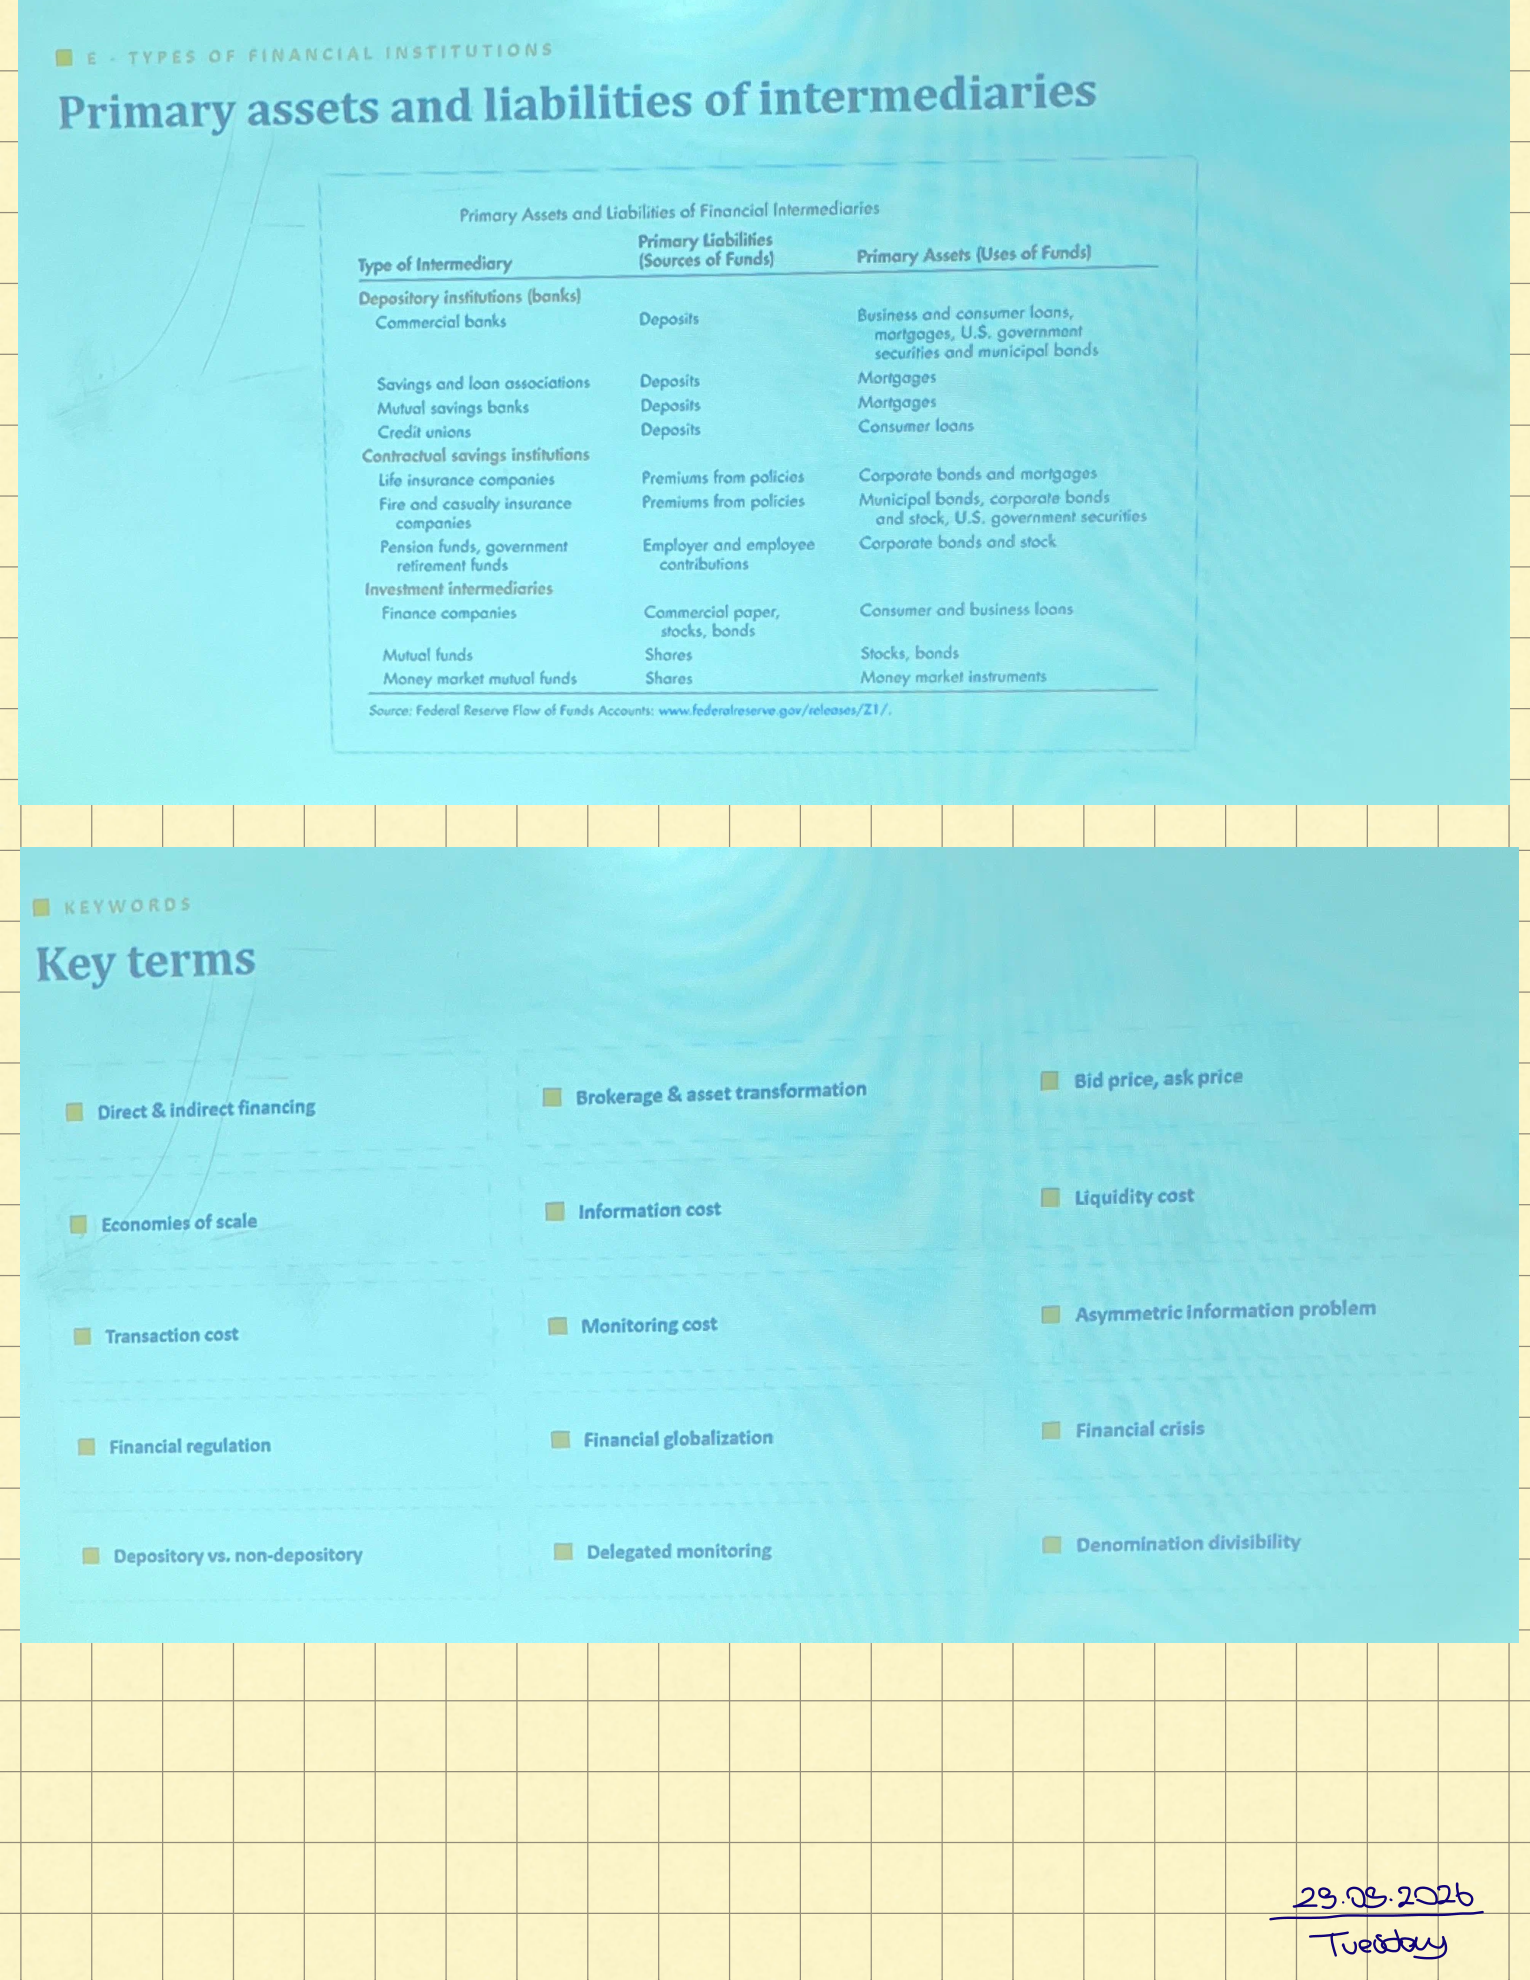
PDF 06 · substantive
Complete primary assets/liabilities table, all10 rows; All15 keyword groups; 29.09.2026 Tuesday handwritten date
Open full-size original page ›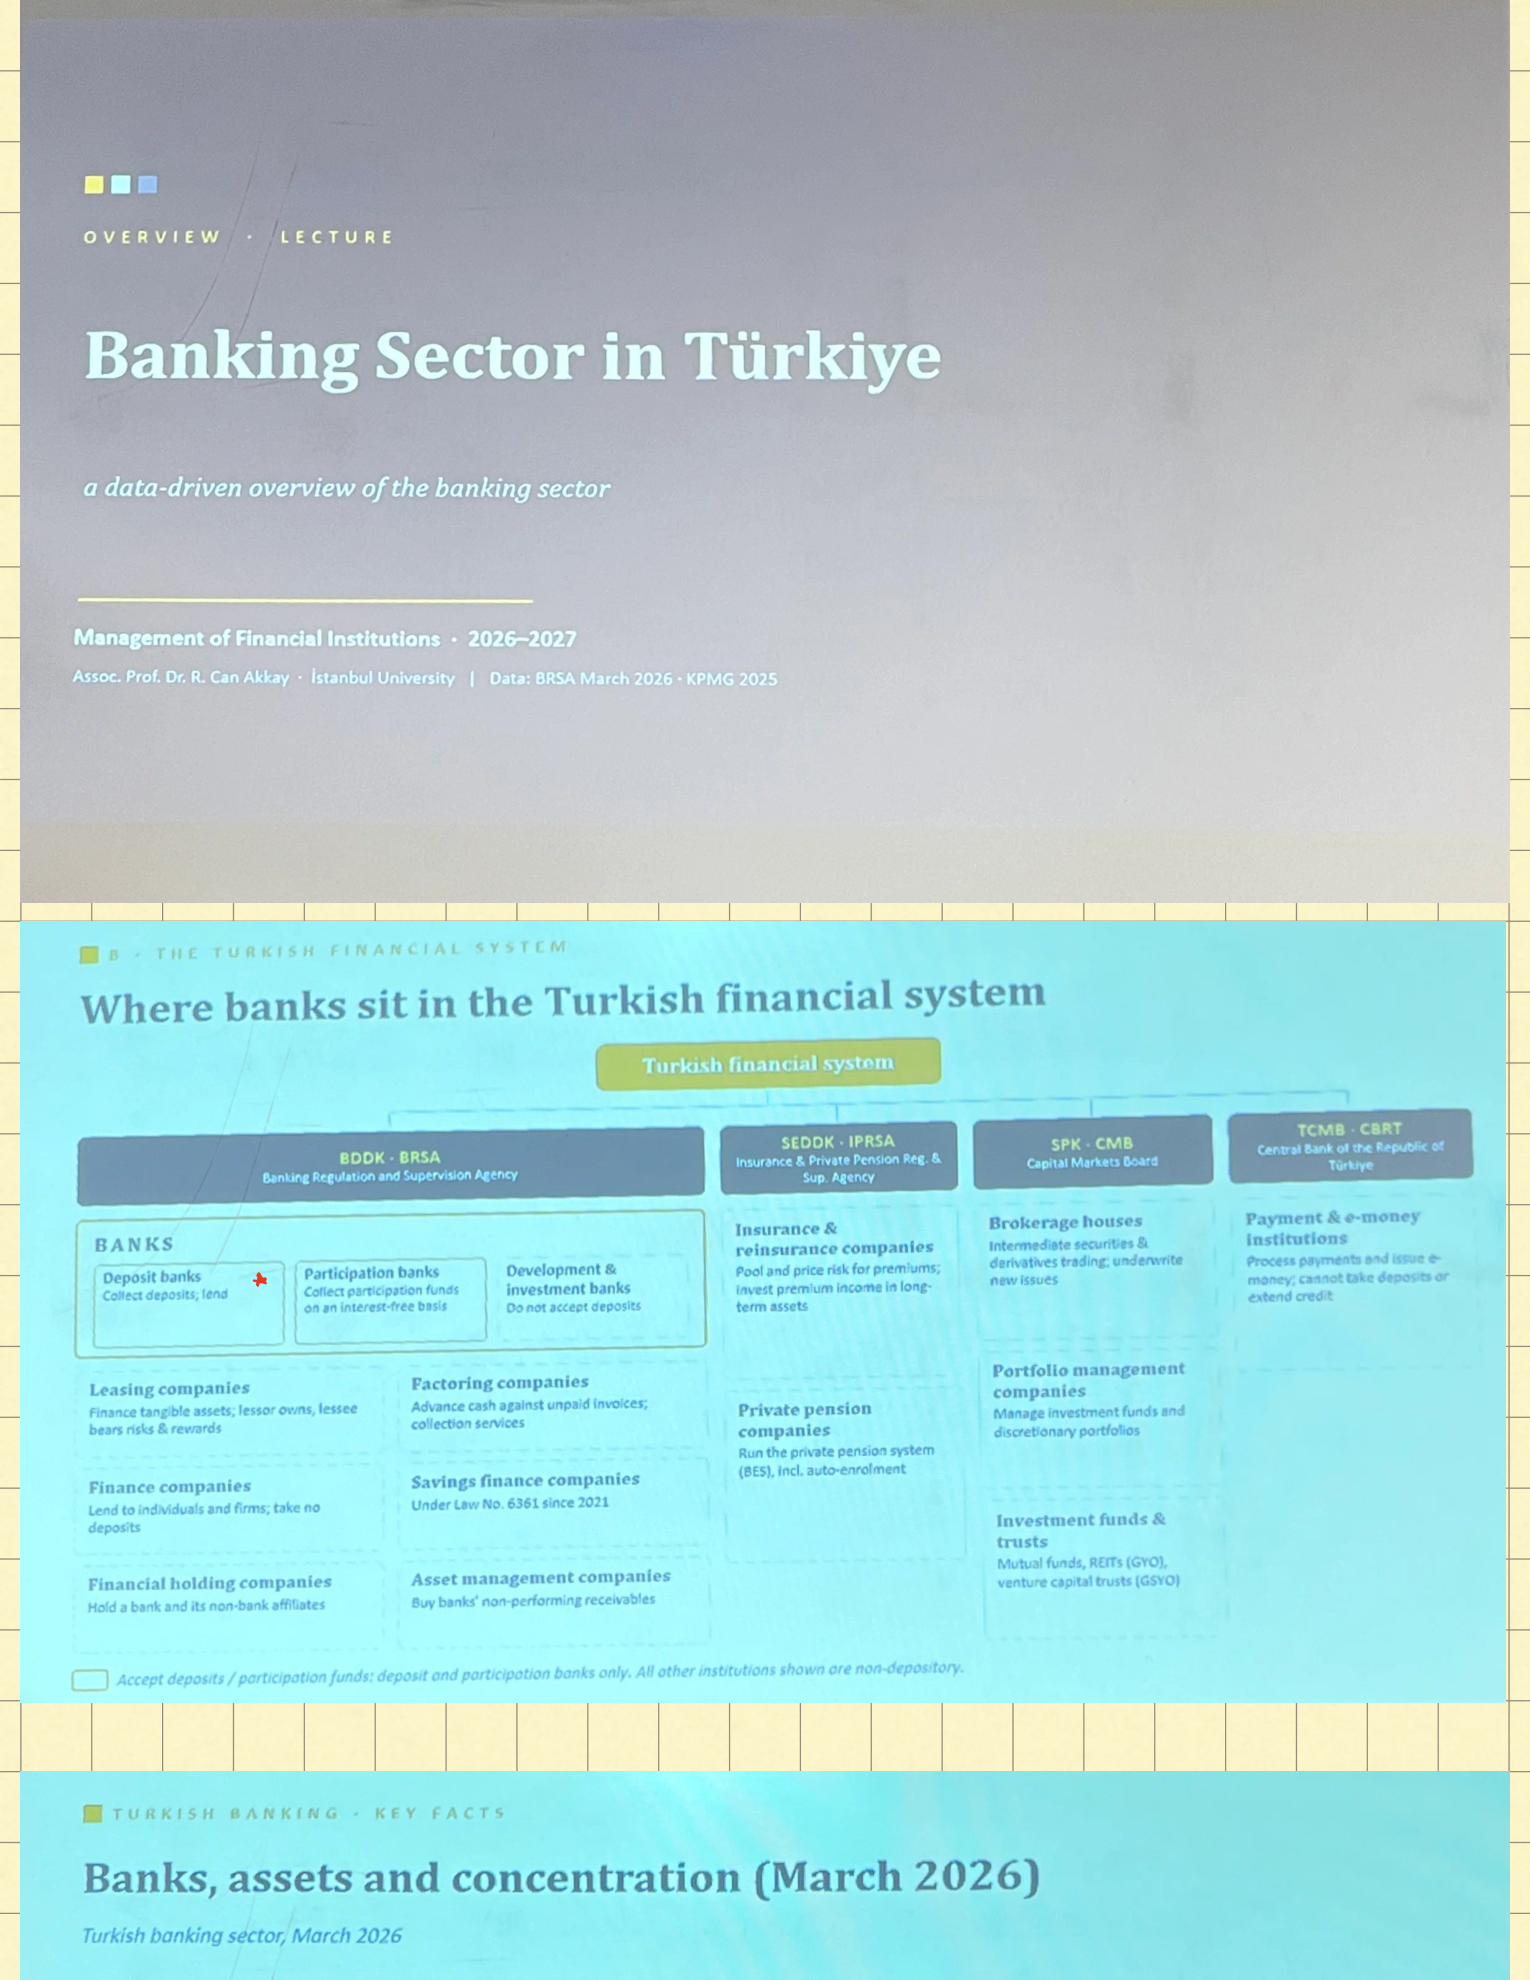
PDF 07 · substantive
Course cover, lecturer, university,2026–27 and data attribution; BDDK: all bank and nonbank boxes; SEDDK,SPK,TCMB: all institution boxes; Deposit/participation outline; starts scale heading
Open full-size original page ›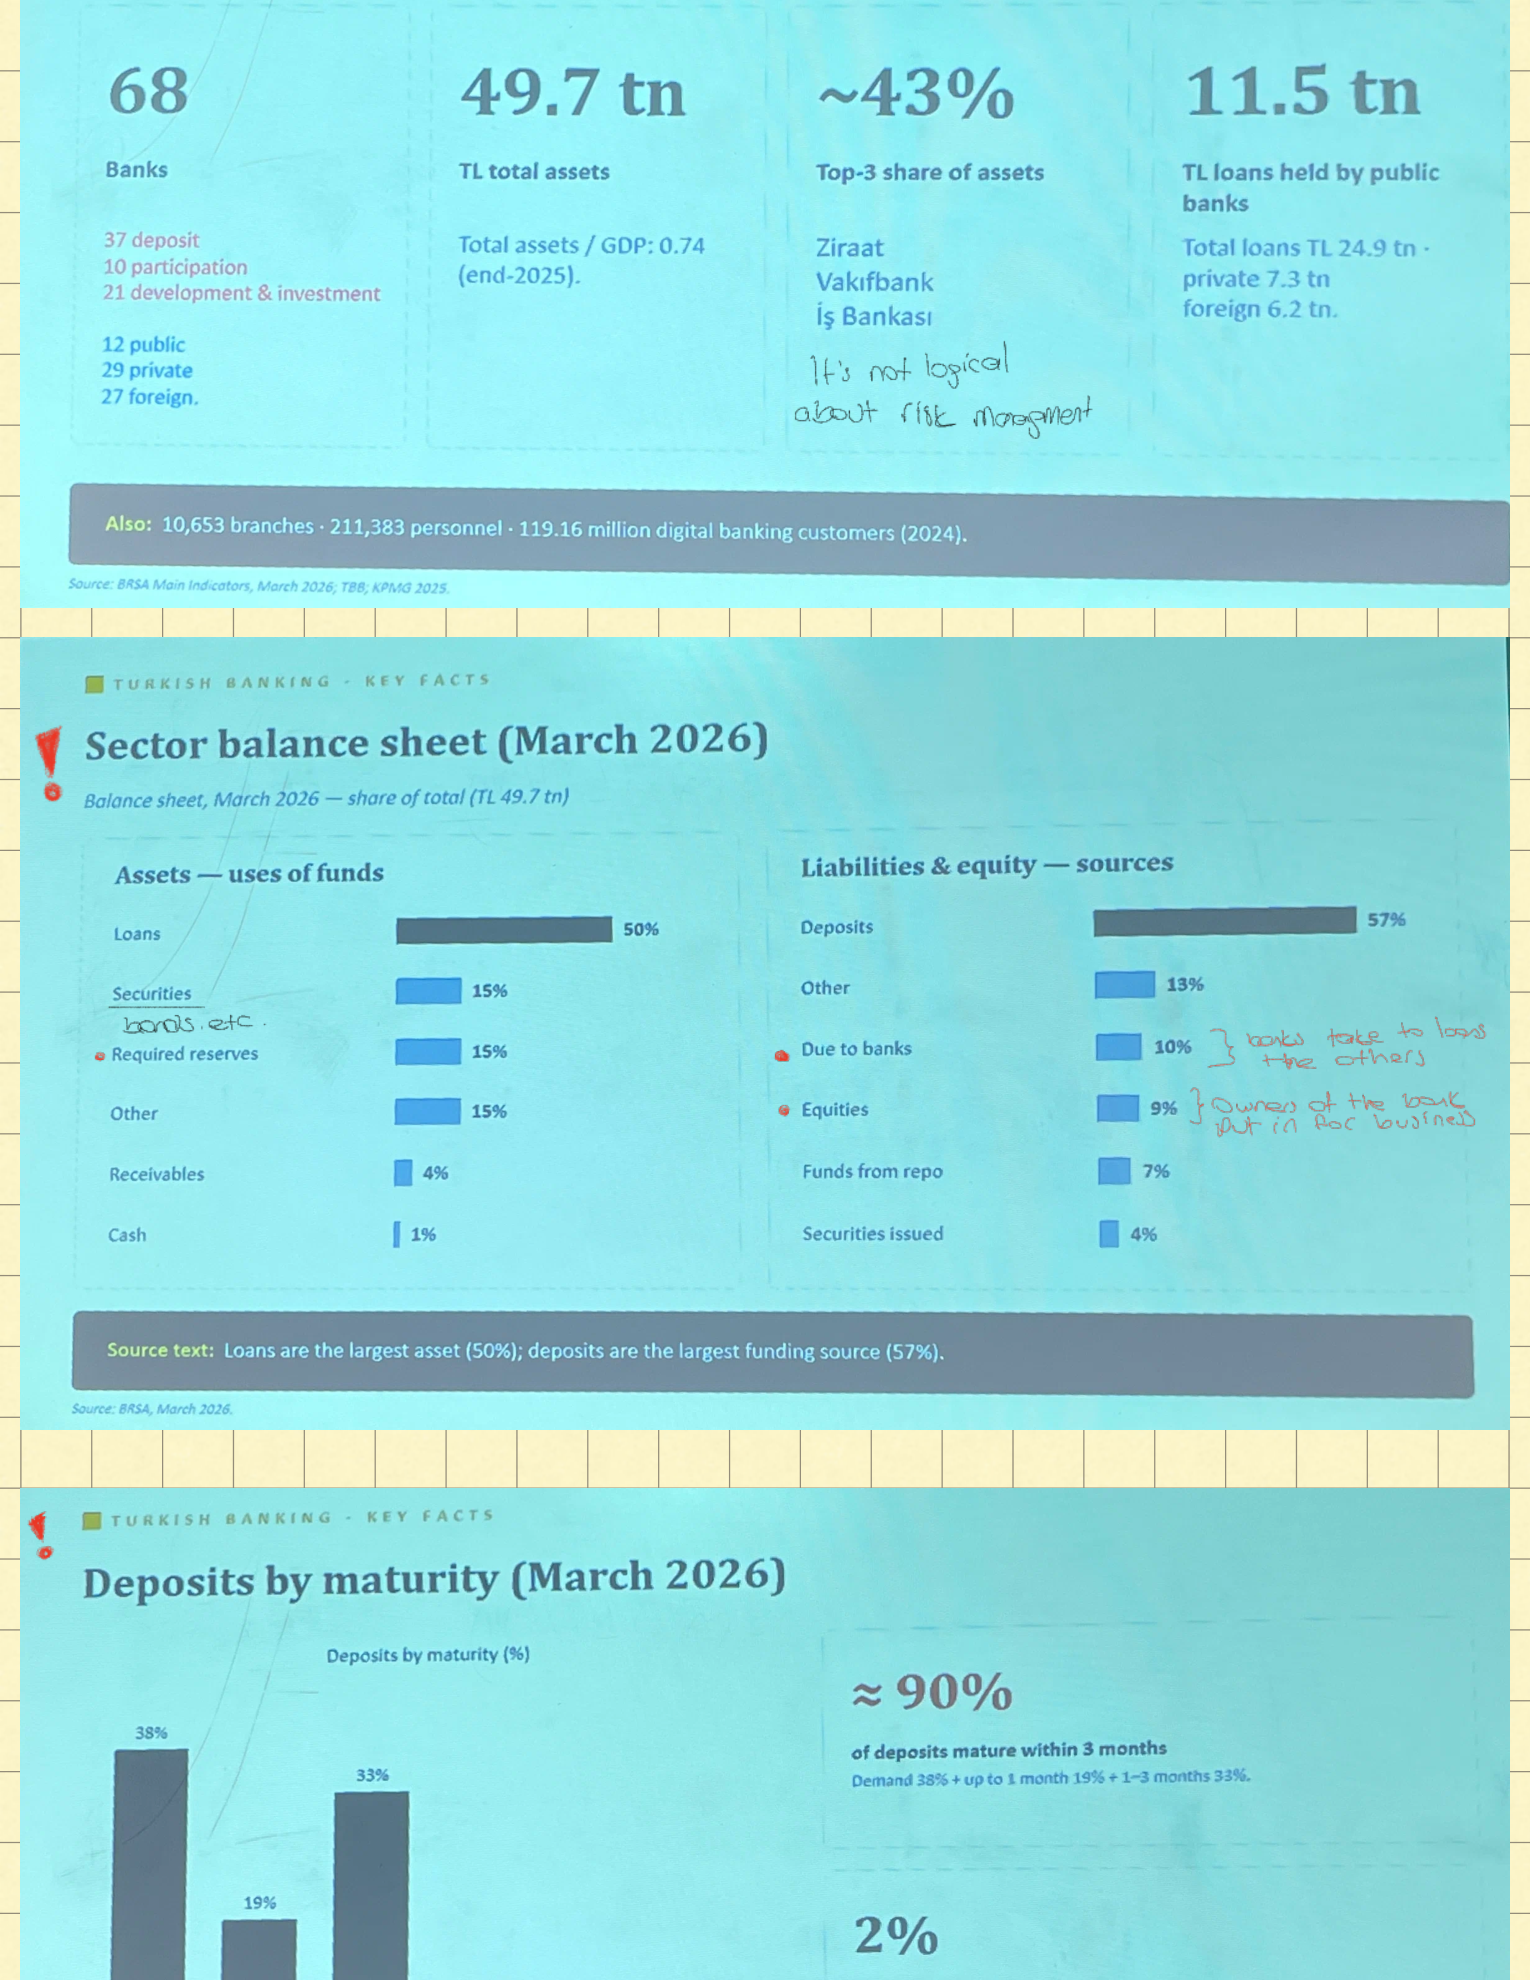
PDF 08 · substantive
68 by activity/ownership;49.7tn;0.74 end2025;top3~43% and bank names; 11.5/7.3/6.2 and24.9 loan values;branches/personnel/2024digital customers; Handwritten concentration/risk-management remark; All asset and funding shares plus securities/due-to-banks/equity notes; First maturity bars38/19/33 and~90%
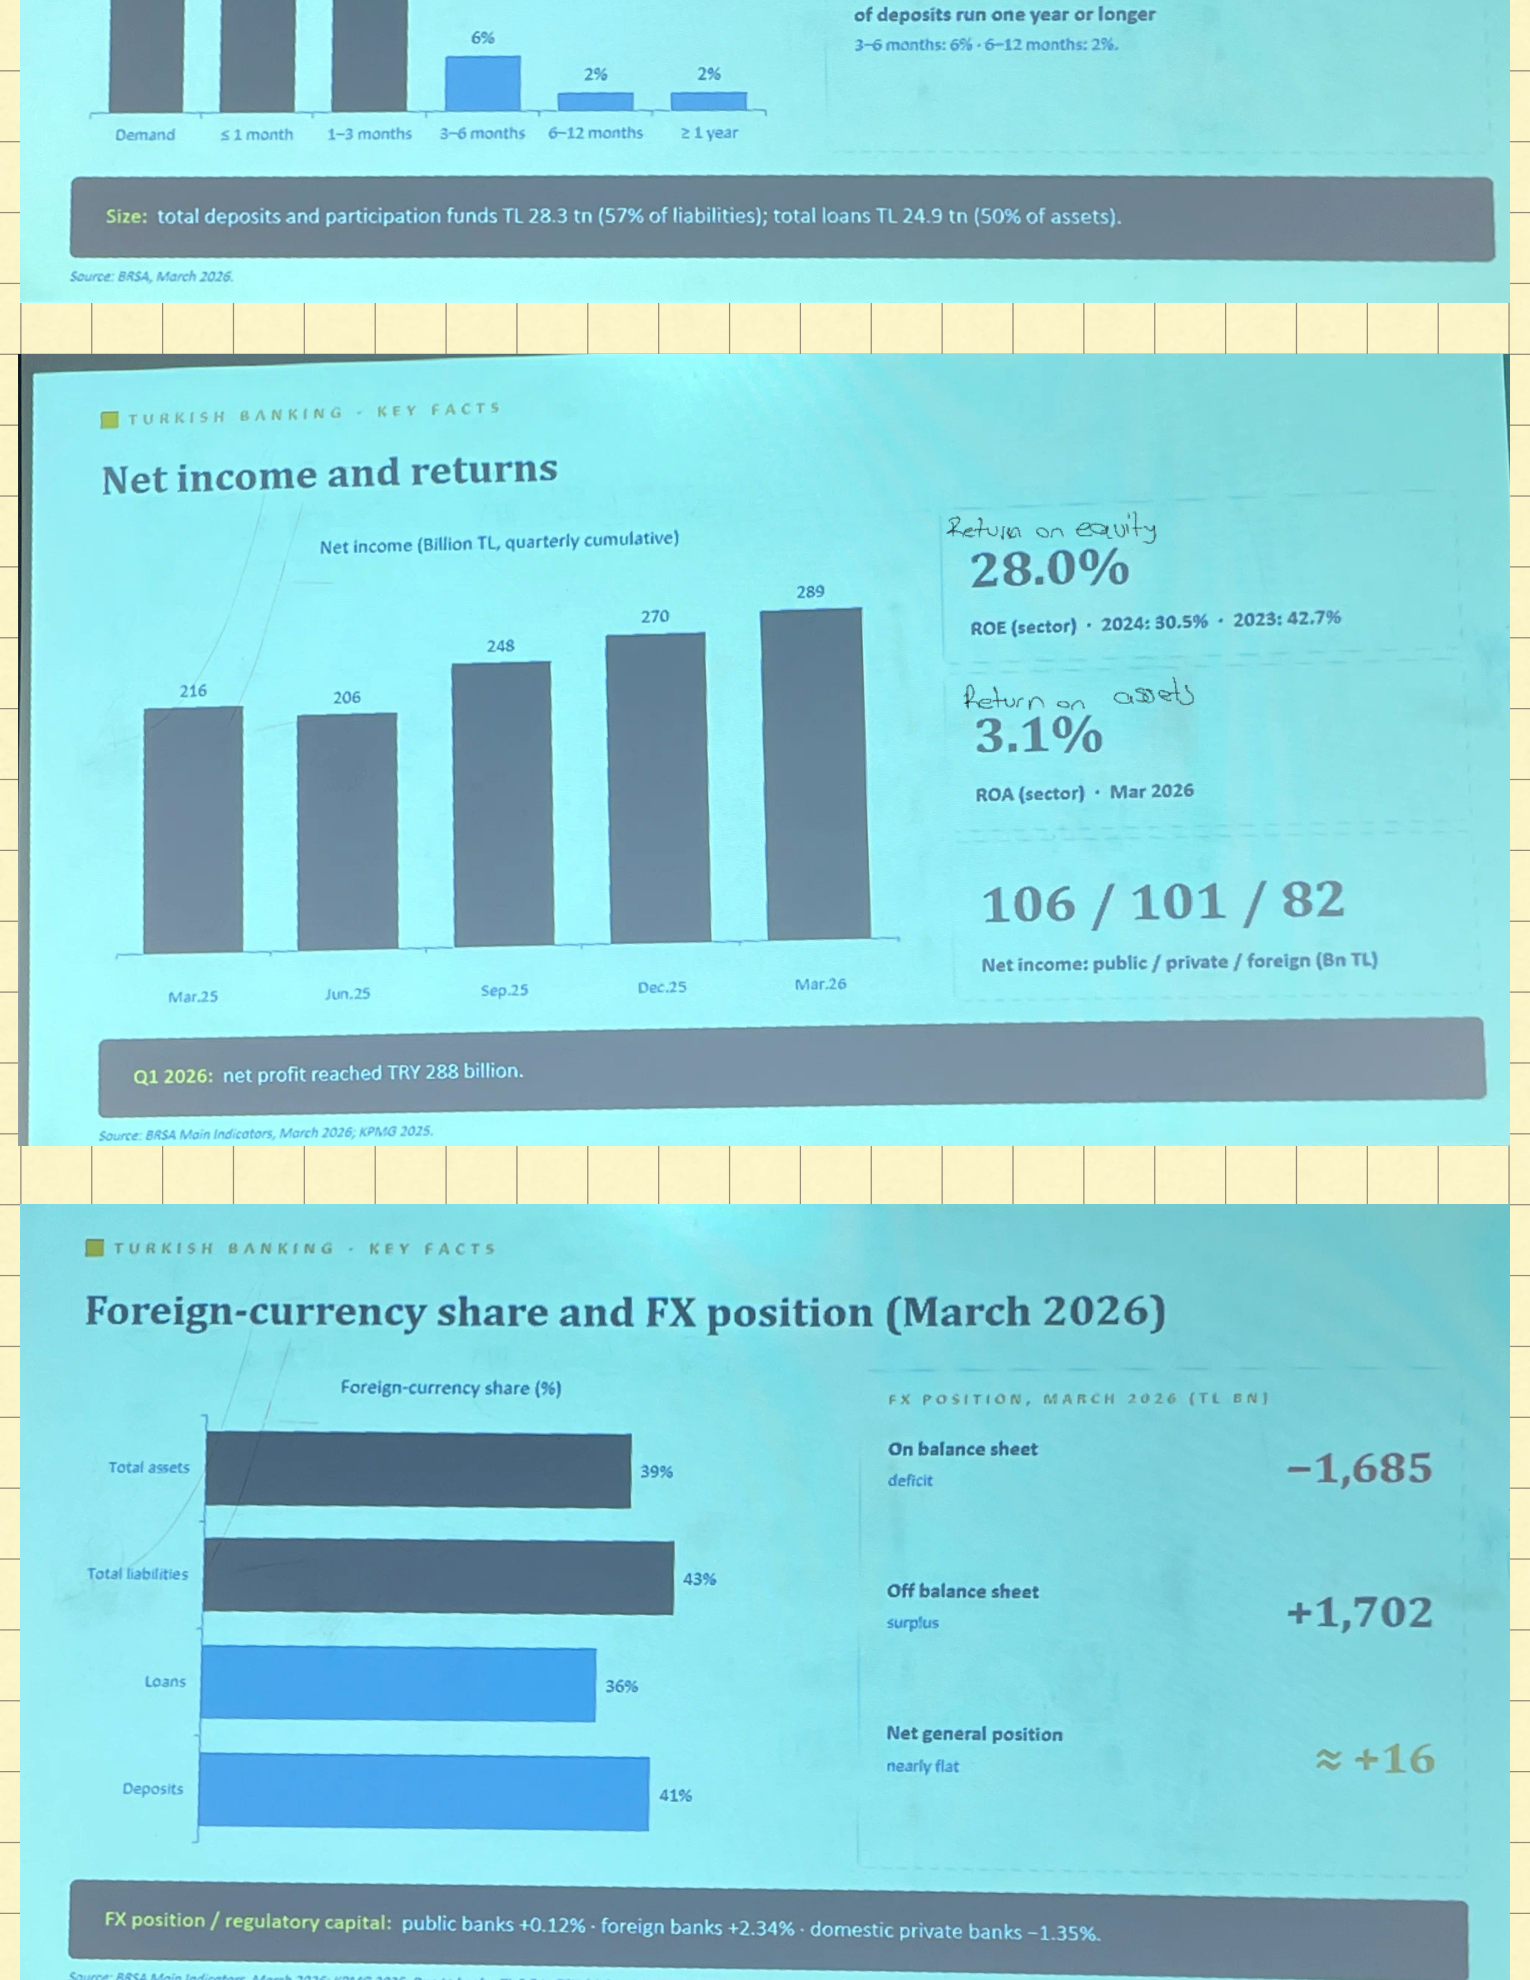
PDF 09 · substantive
Maturity continuation6/2/2 and28.3/24.9tn; Five profit bars216/206/248/270/289;288banner;106/101/82; ROE28,30.5,42.7;ROA3.1;handwritten expansions; FX39/43/36/41;−1685/+1702/~16;ownershipFXcapital ratios
Open full-size original page ›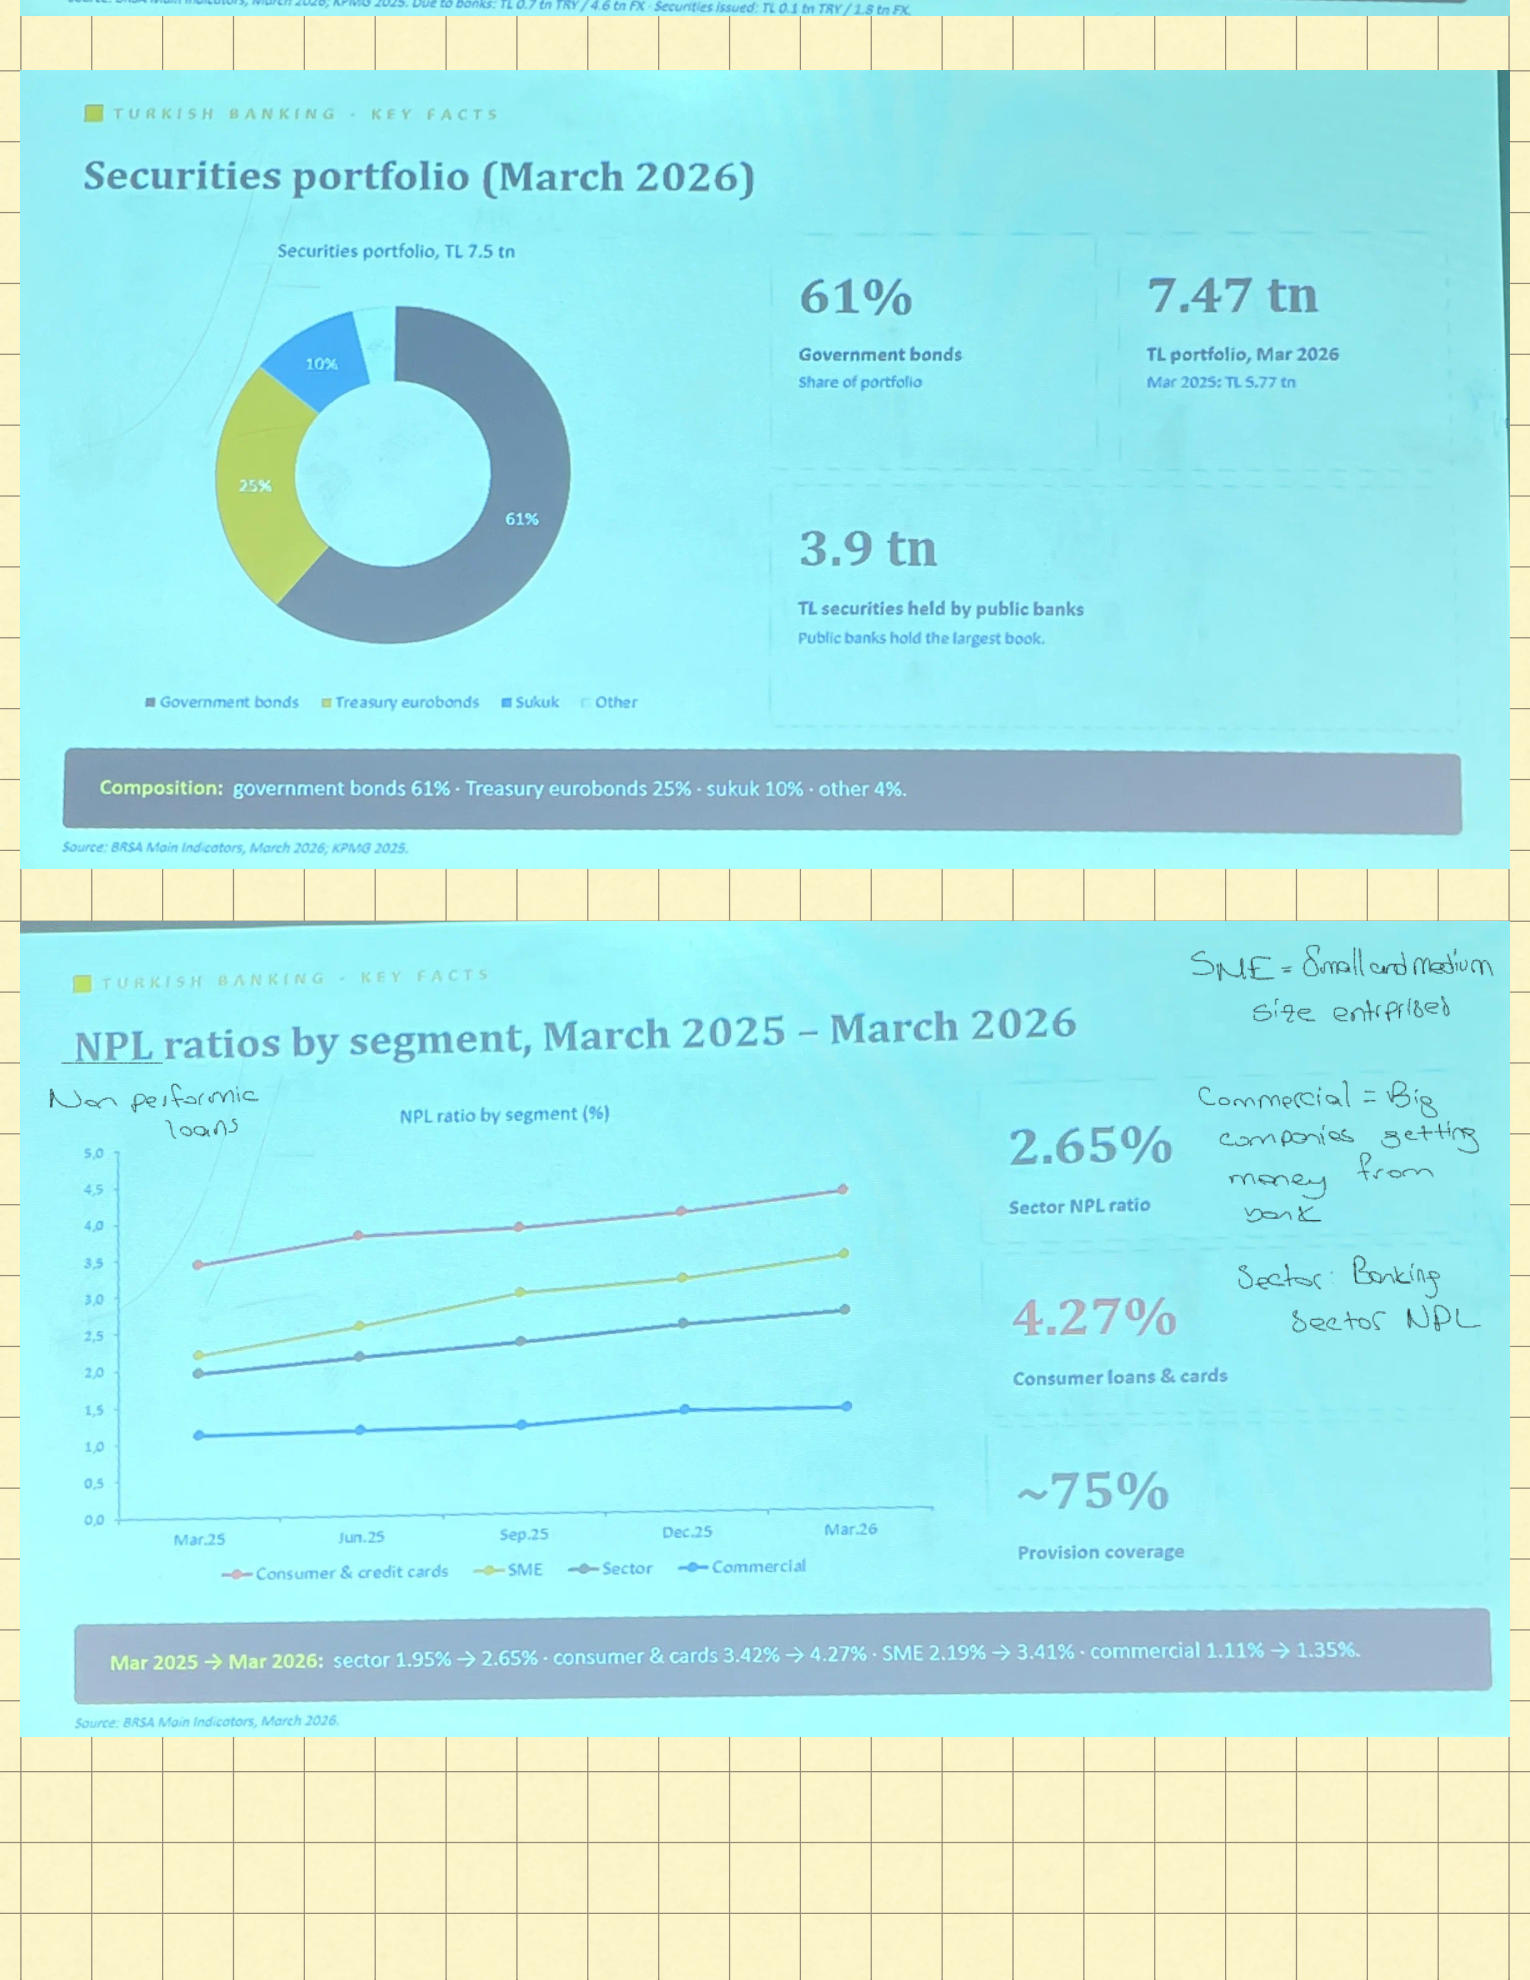
PDF 10 · substantive
Top continuedFXfooter due-to-banksTRY0.7/FX4.6 and securities-issuedTRY0.1/FX1.8tn; Securities7.5/7.47/5.77/3.9tn and61/25/10/4; NPL all4explicit endpointpairs;~75%coverage;intermediate dates graph; Handwritten NPL/SME/commercial/sector definitions
Open full-size original page ›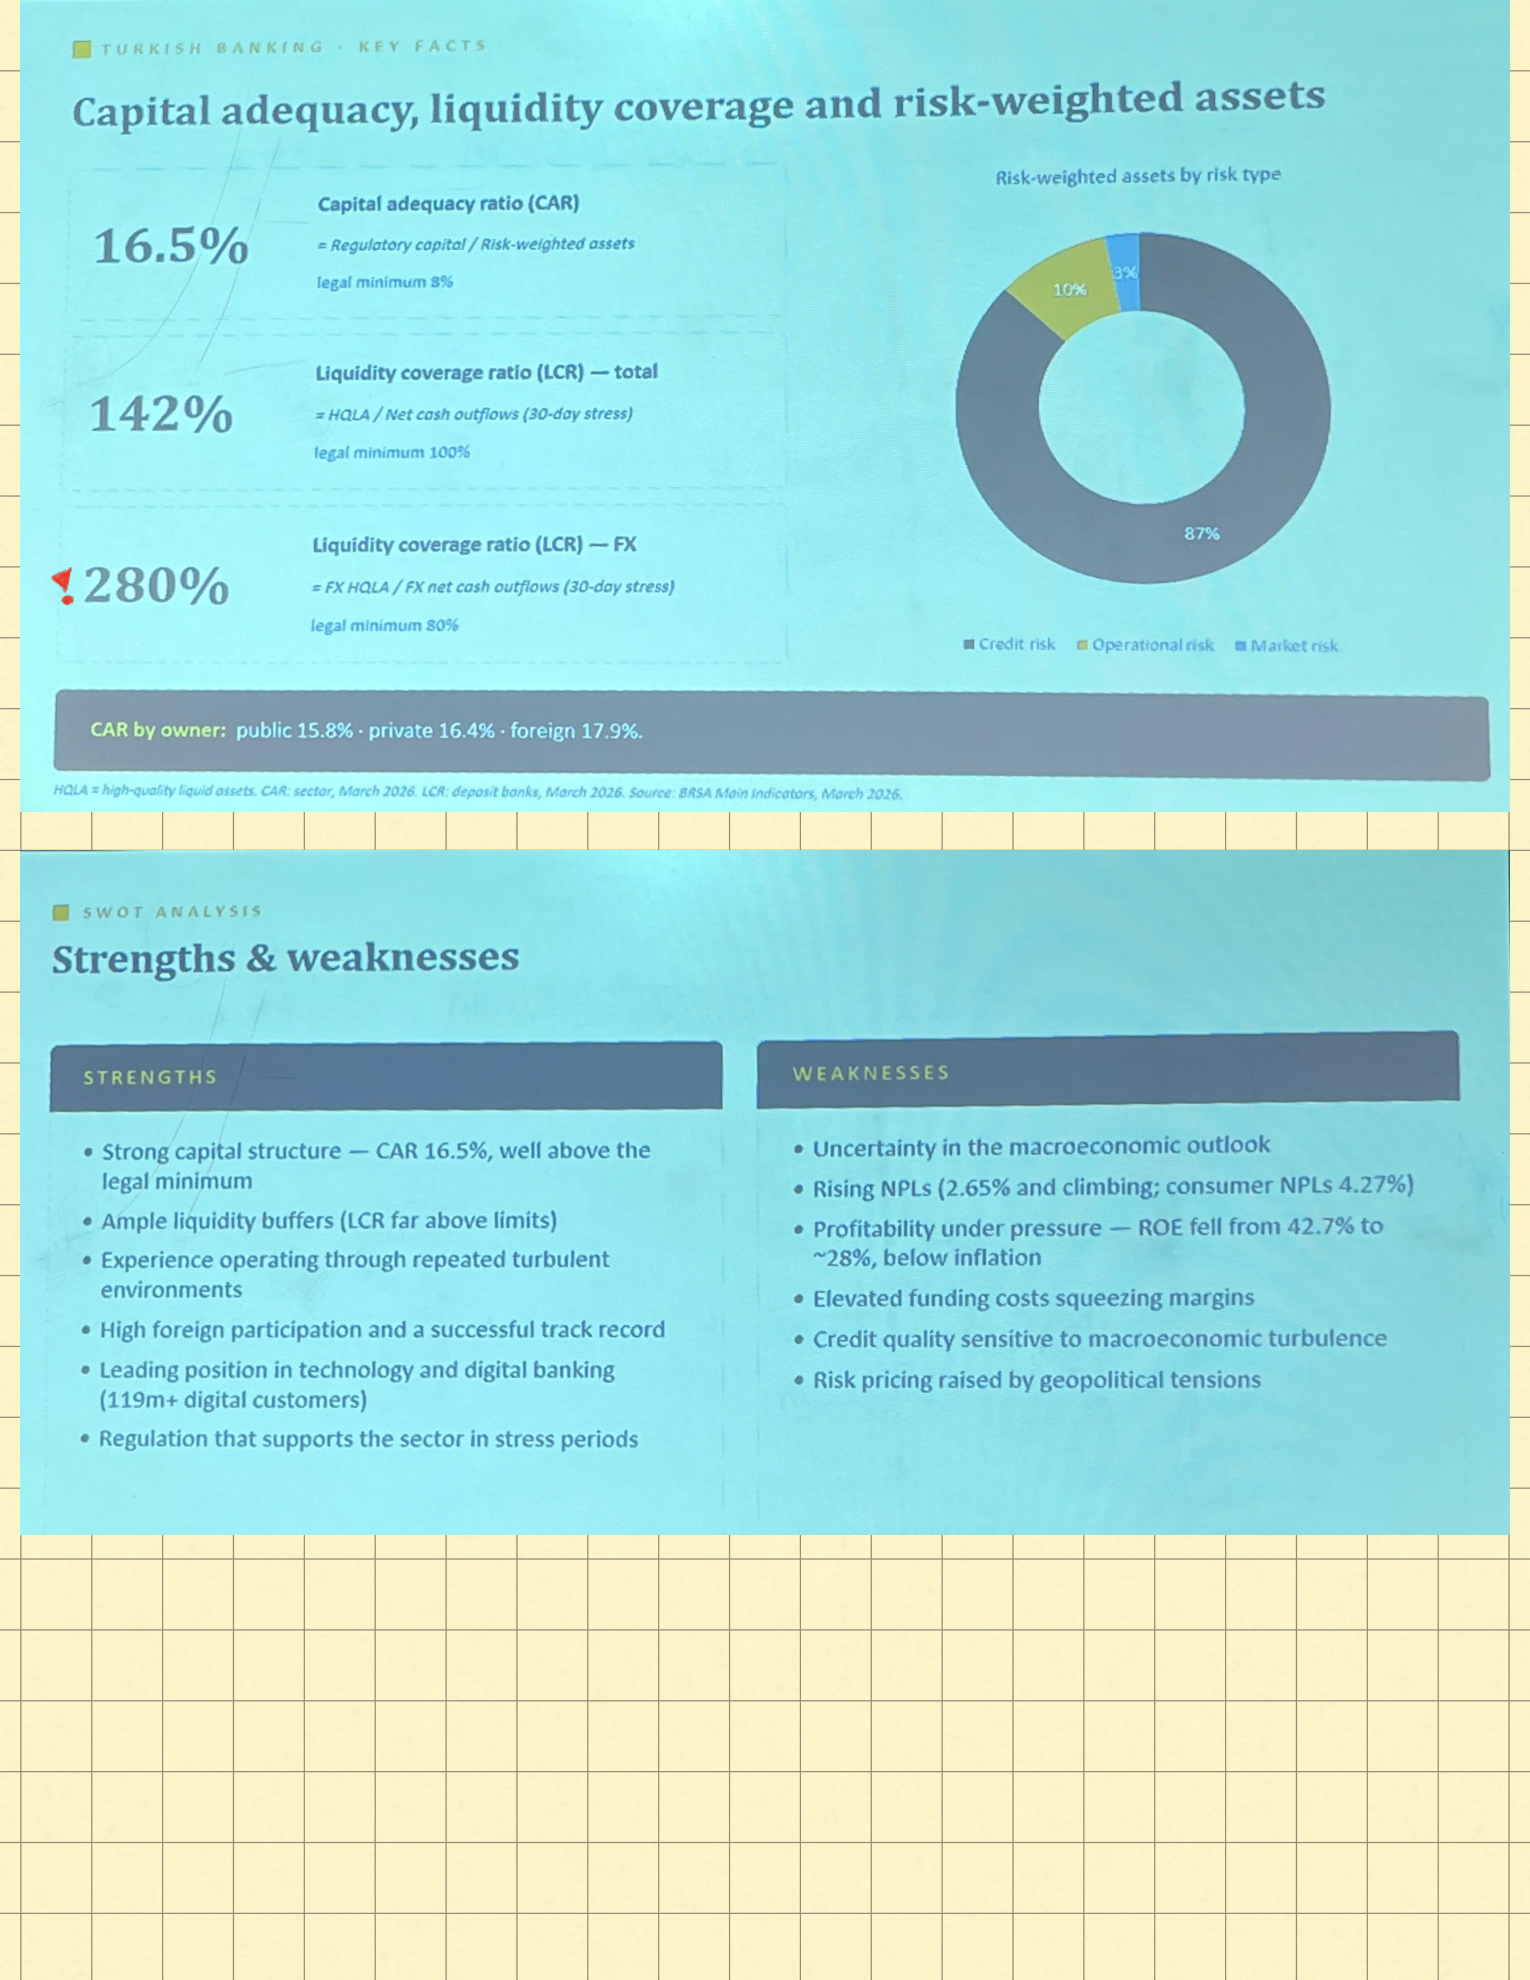
PDF 11 · substantive
CAR16.5,min8;ownership15.8/16.4/17.9; LCR142/280,min100/80,HQLA and30daystress; RWA87/10/3; Exact footerCARsector/LCRdepositbanks; All6strengths and6weaknesses
Open full-size original page ›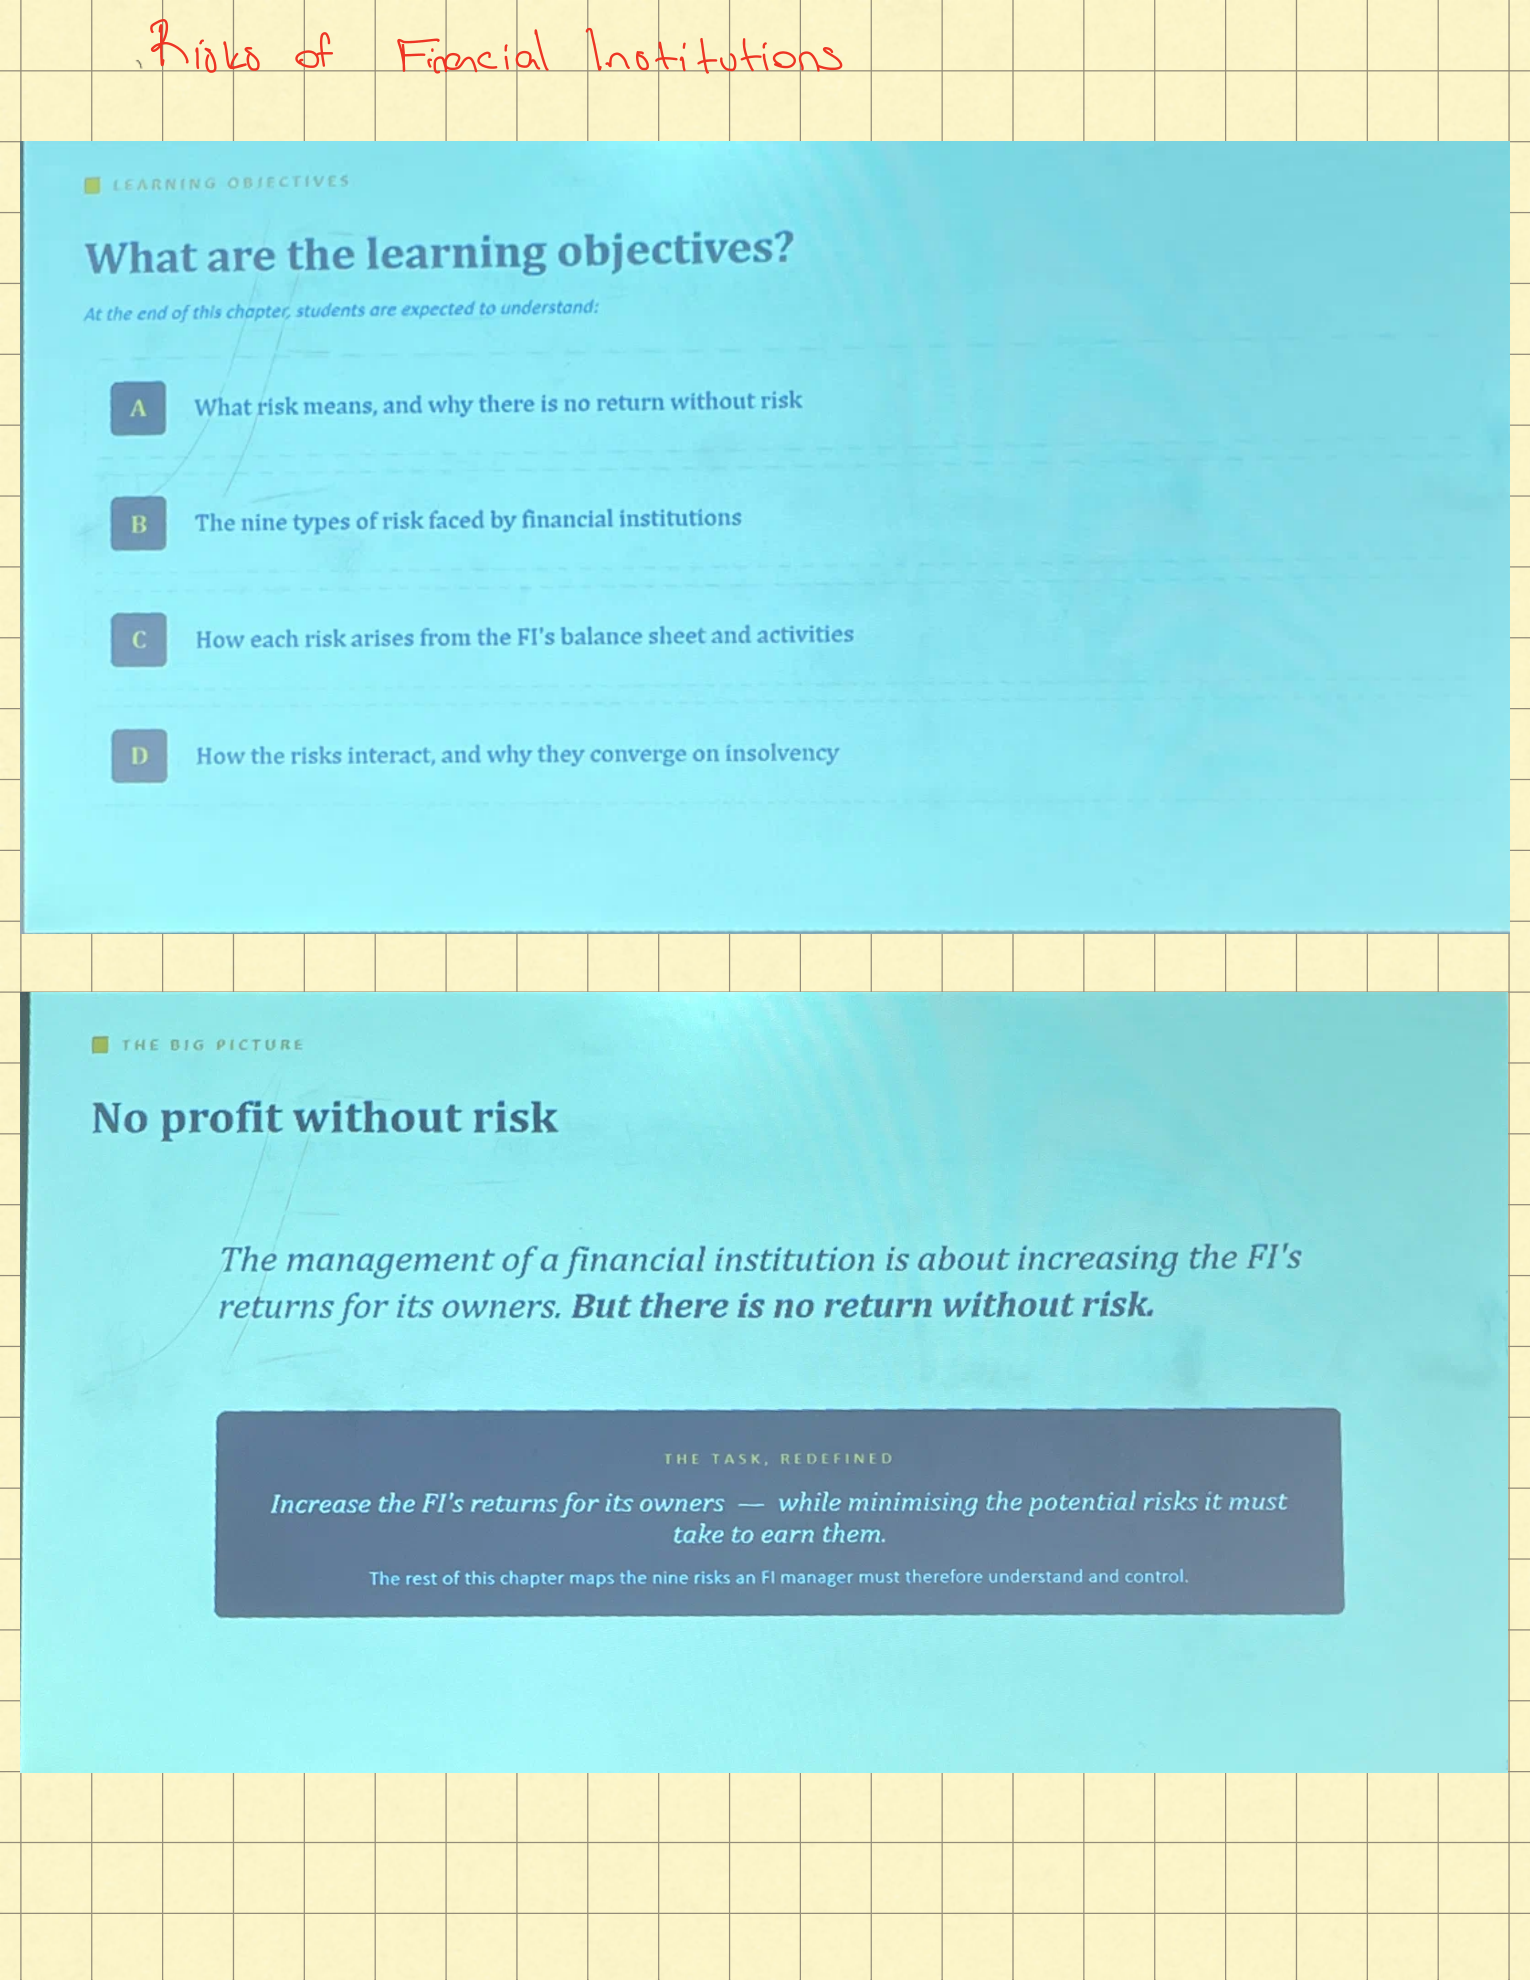
PDF 12 · substantive
Handwritten chapter title; All four objectives; Owner-return objective and no-profit-without-risk message
Open full-size original page ›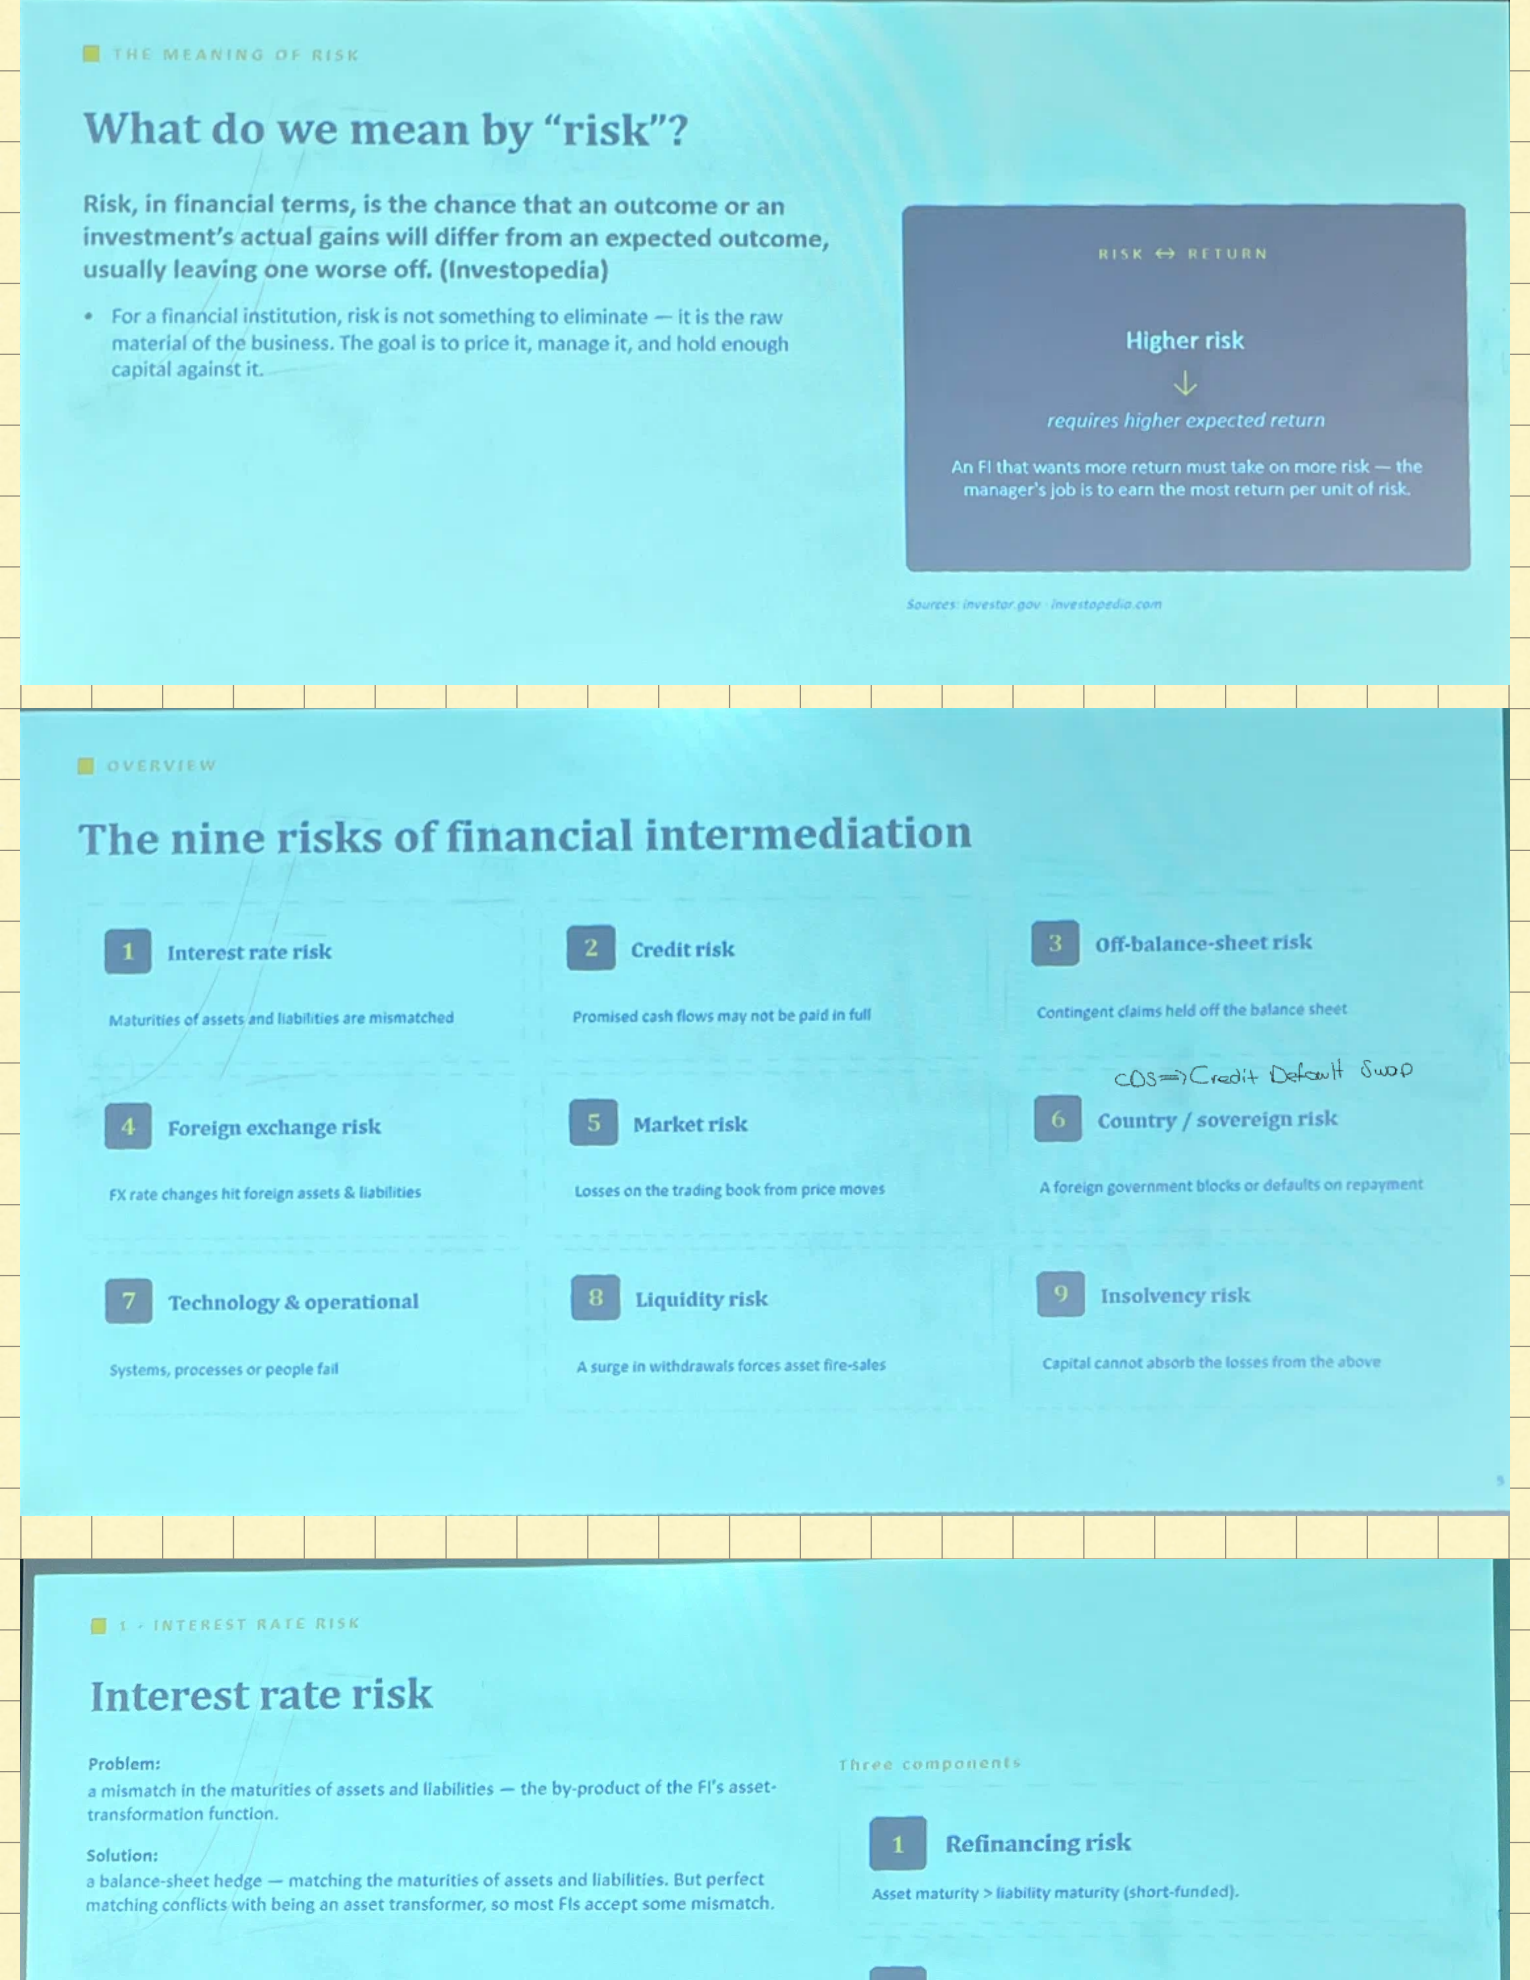
PDF 13 · substantive
Risk definition; pricing/managing/capitalising;expected-return arrow; All9risk categories; HandwrittenCDS=CreditDefaultSwap; Interest-rate mismatch and hedge trade-off;refinancing component
PDF 14 · substantive
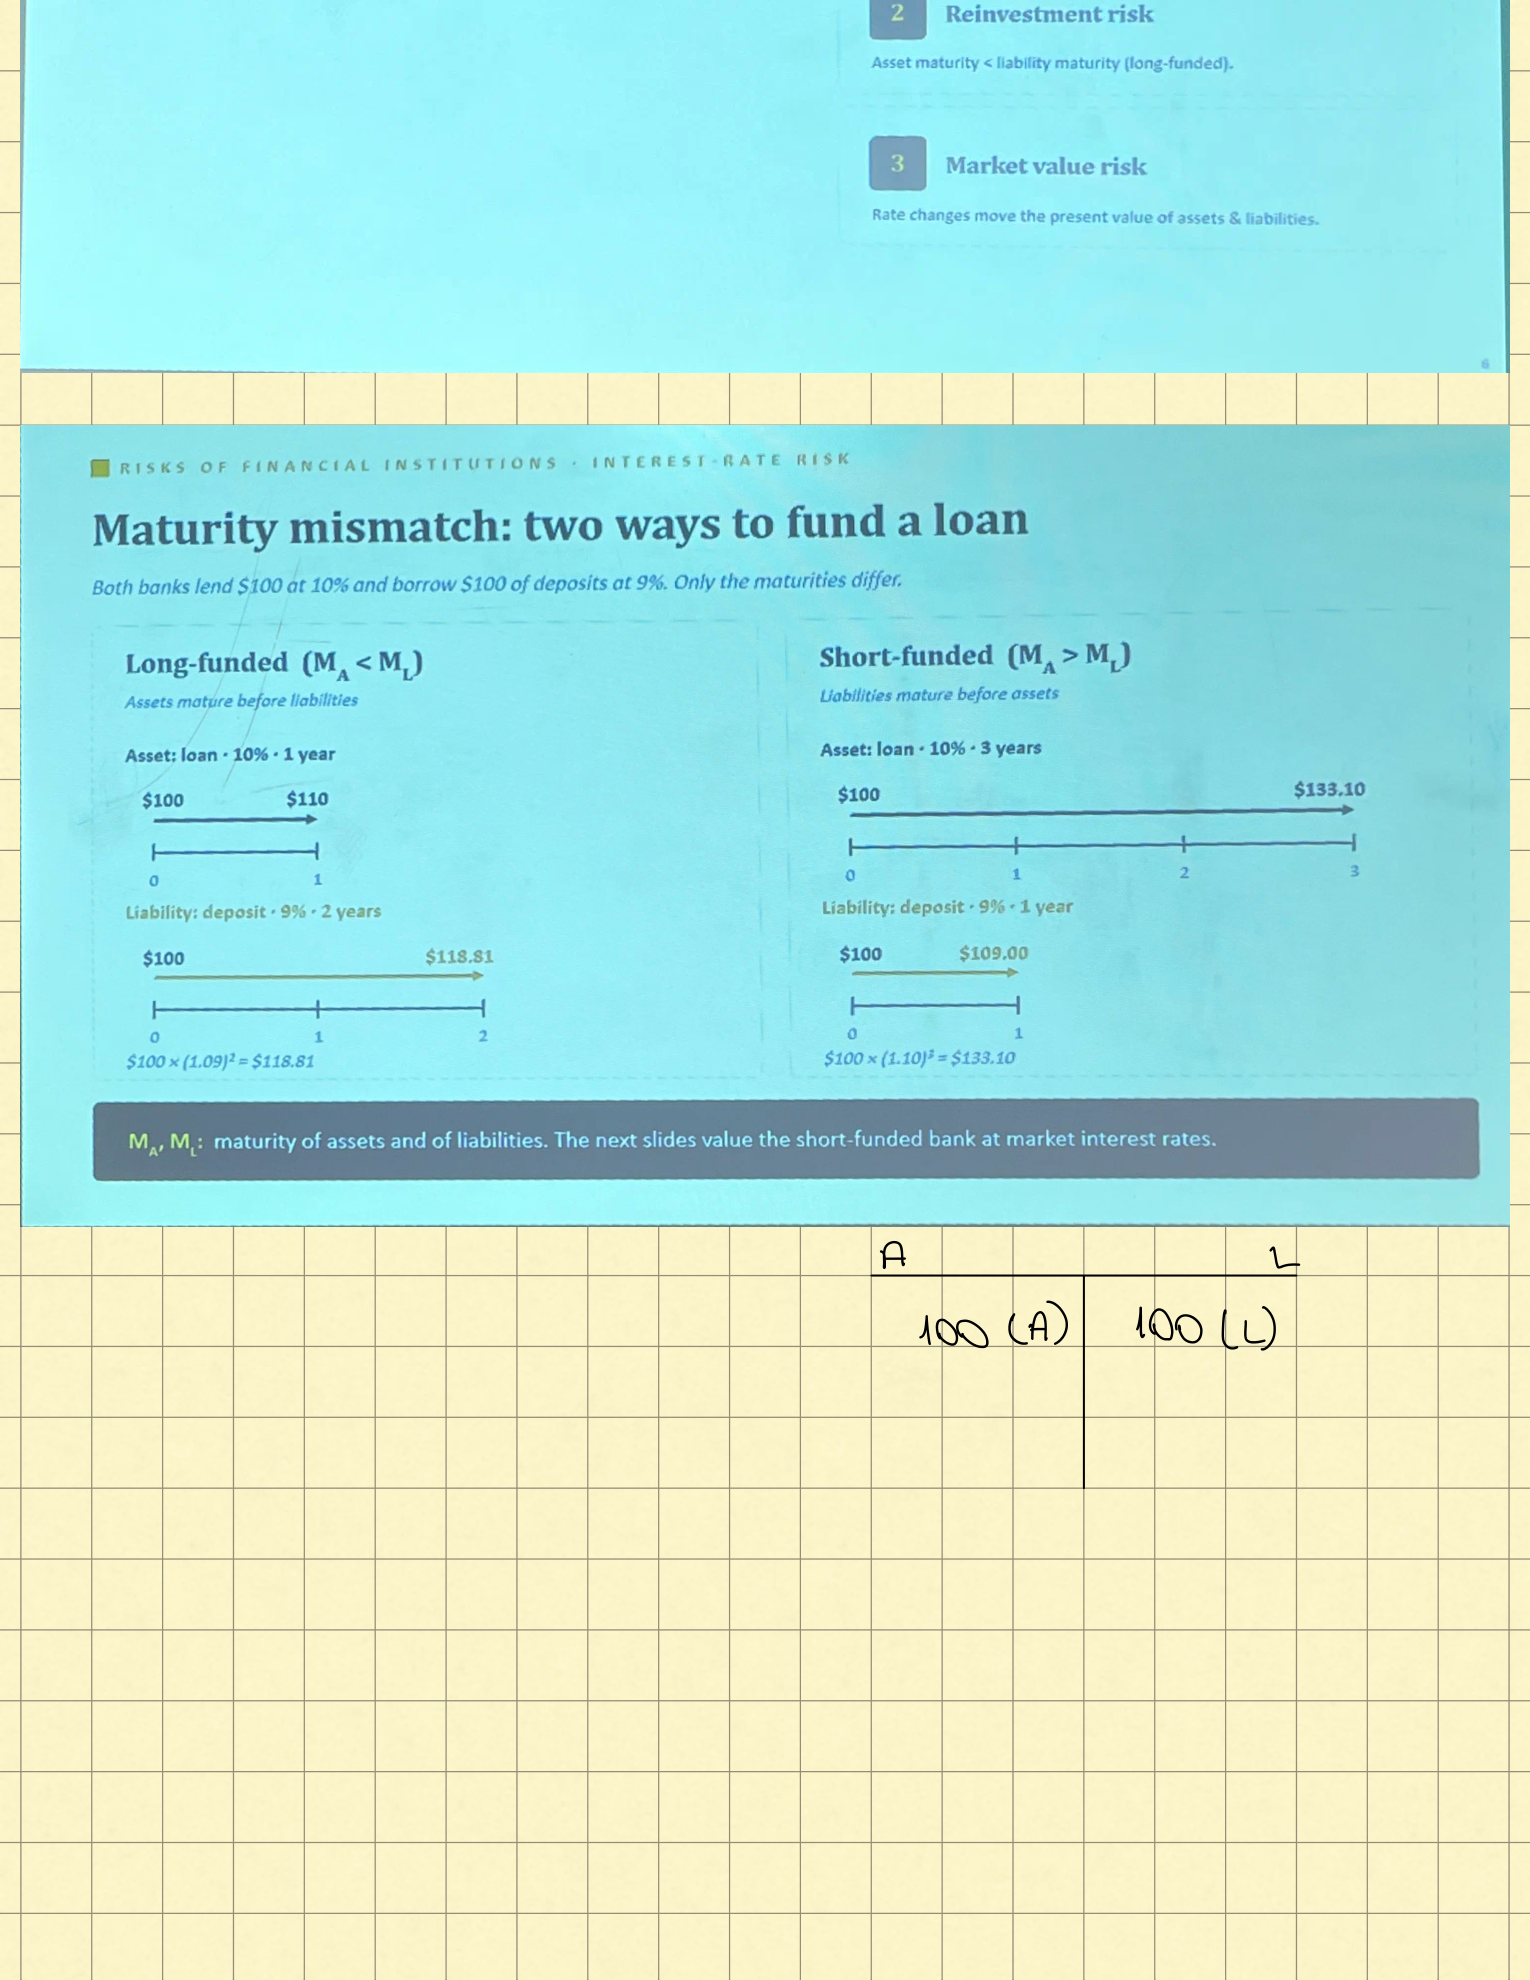
Reinvestment and market-value components continued; Longfunded100→110 at1year and100→118.81 at2years; Shortfunded100→133.10 at3years and100→109 at1year; Handwritten100A/100L T-account
Open full-size original page ›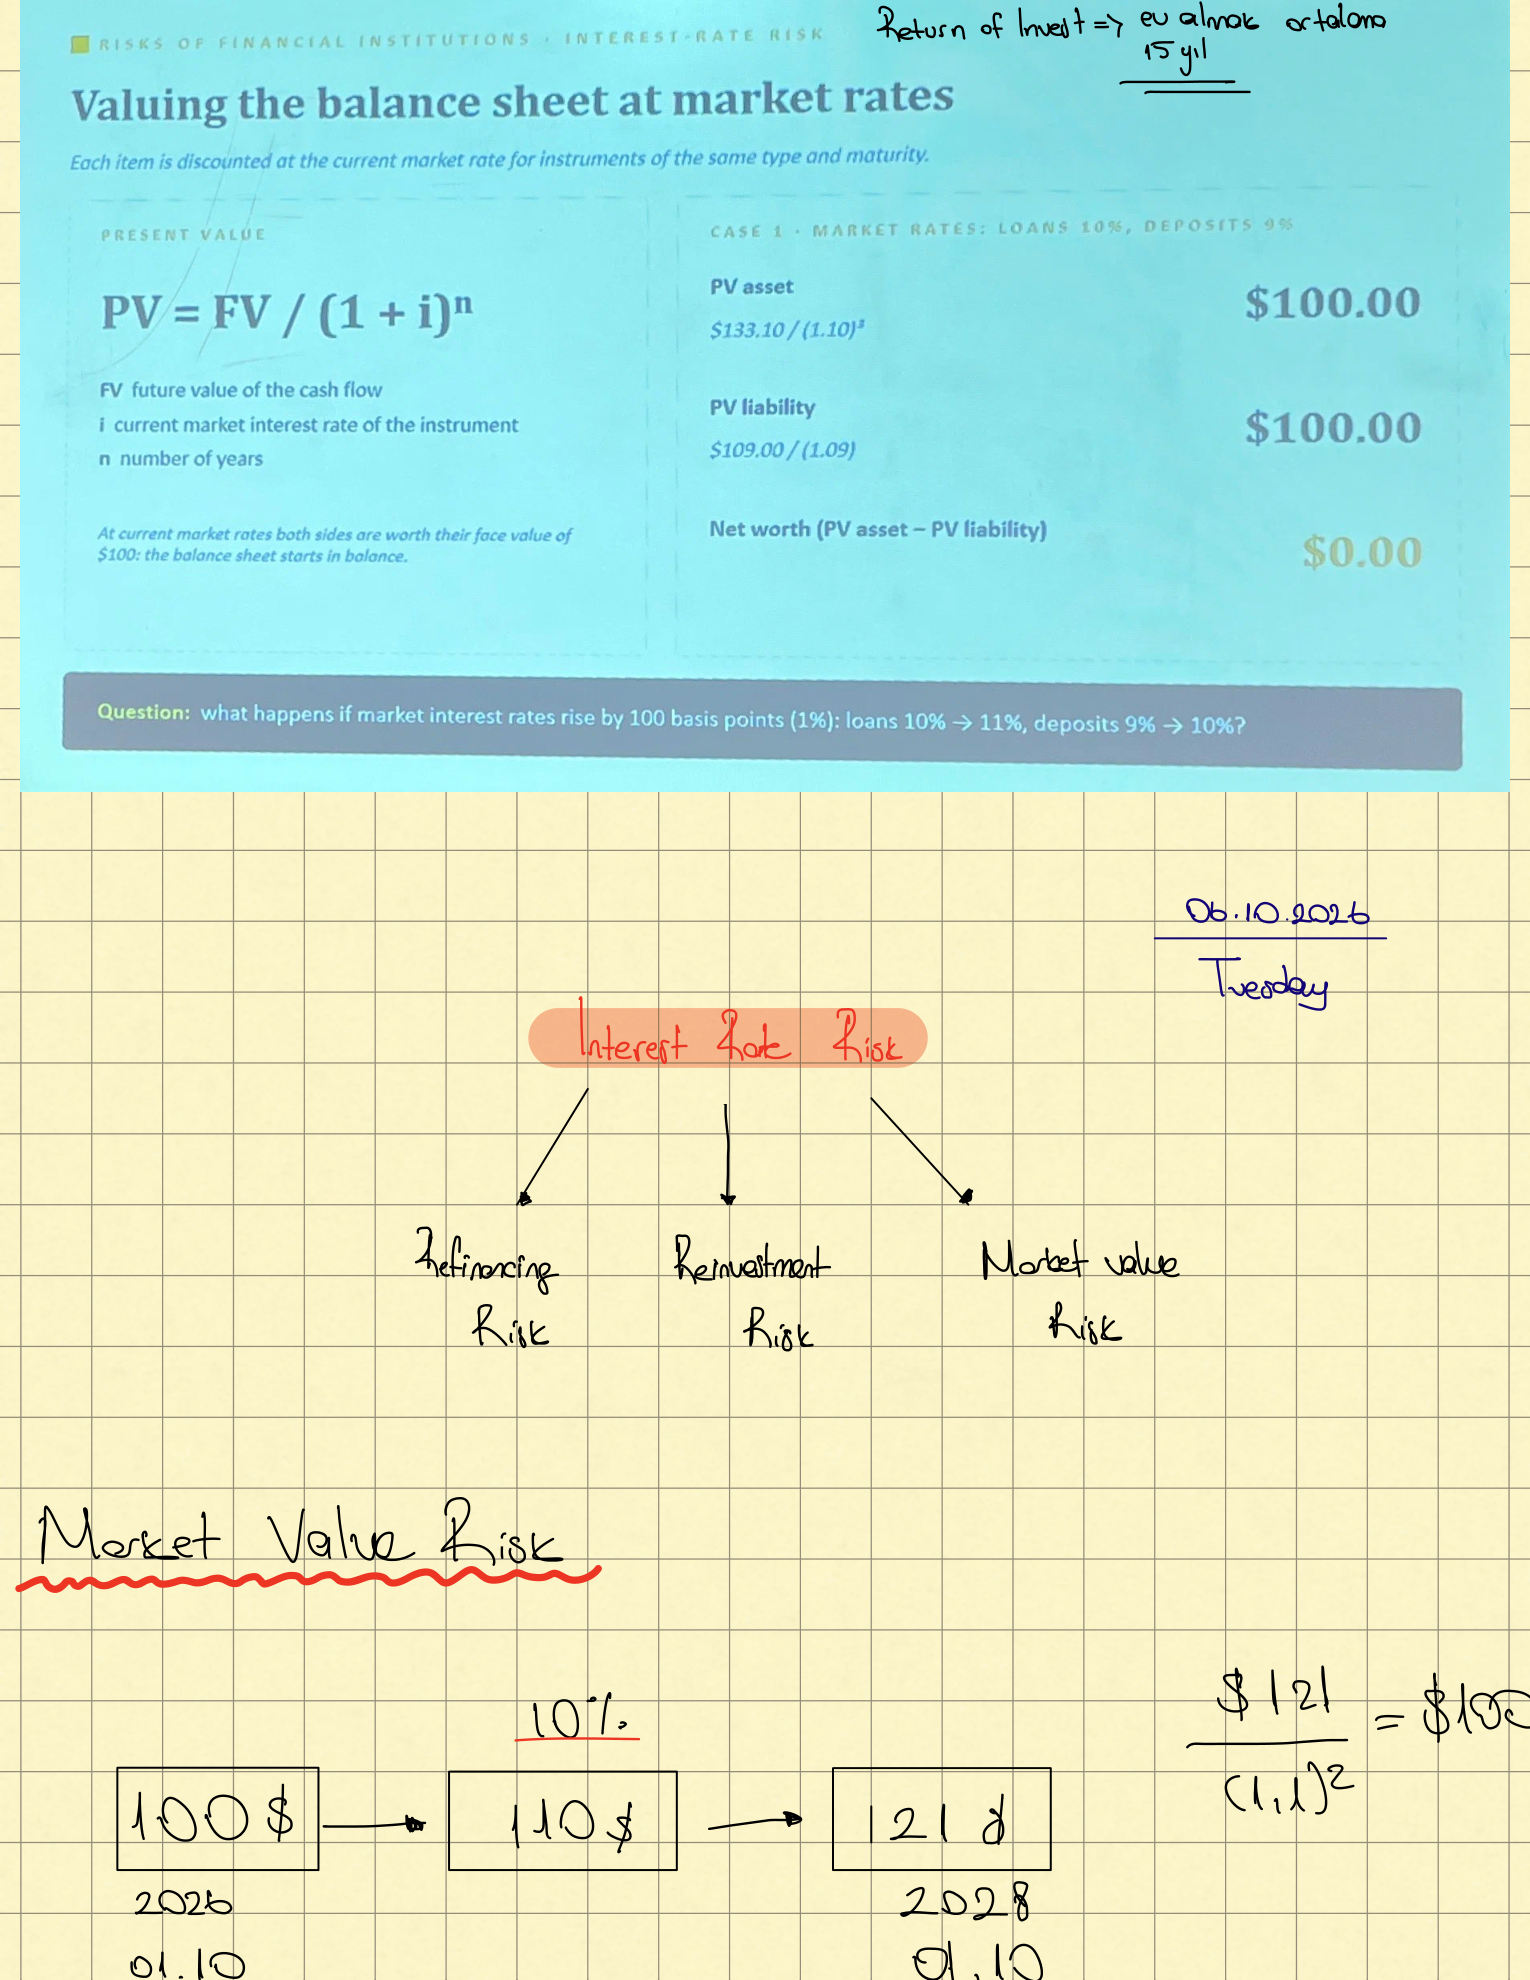
PDF 15 · substantive
PV=FV/(1+i)^n and all symbols; 133.10/1.1³=100;109/1.09=100;E0=0; 100bp question10→11 and9→10; Handwritten risk tree; 10%100→110→121 inverse121/1.1²; 06.10.2026Tuesday and2026–2028 labels; Uncertain home-purchase/15year payback margin note
Open full-size original page ›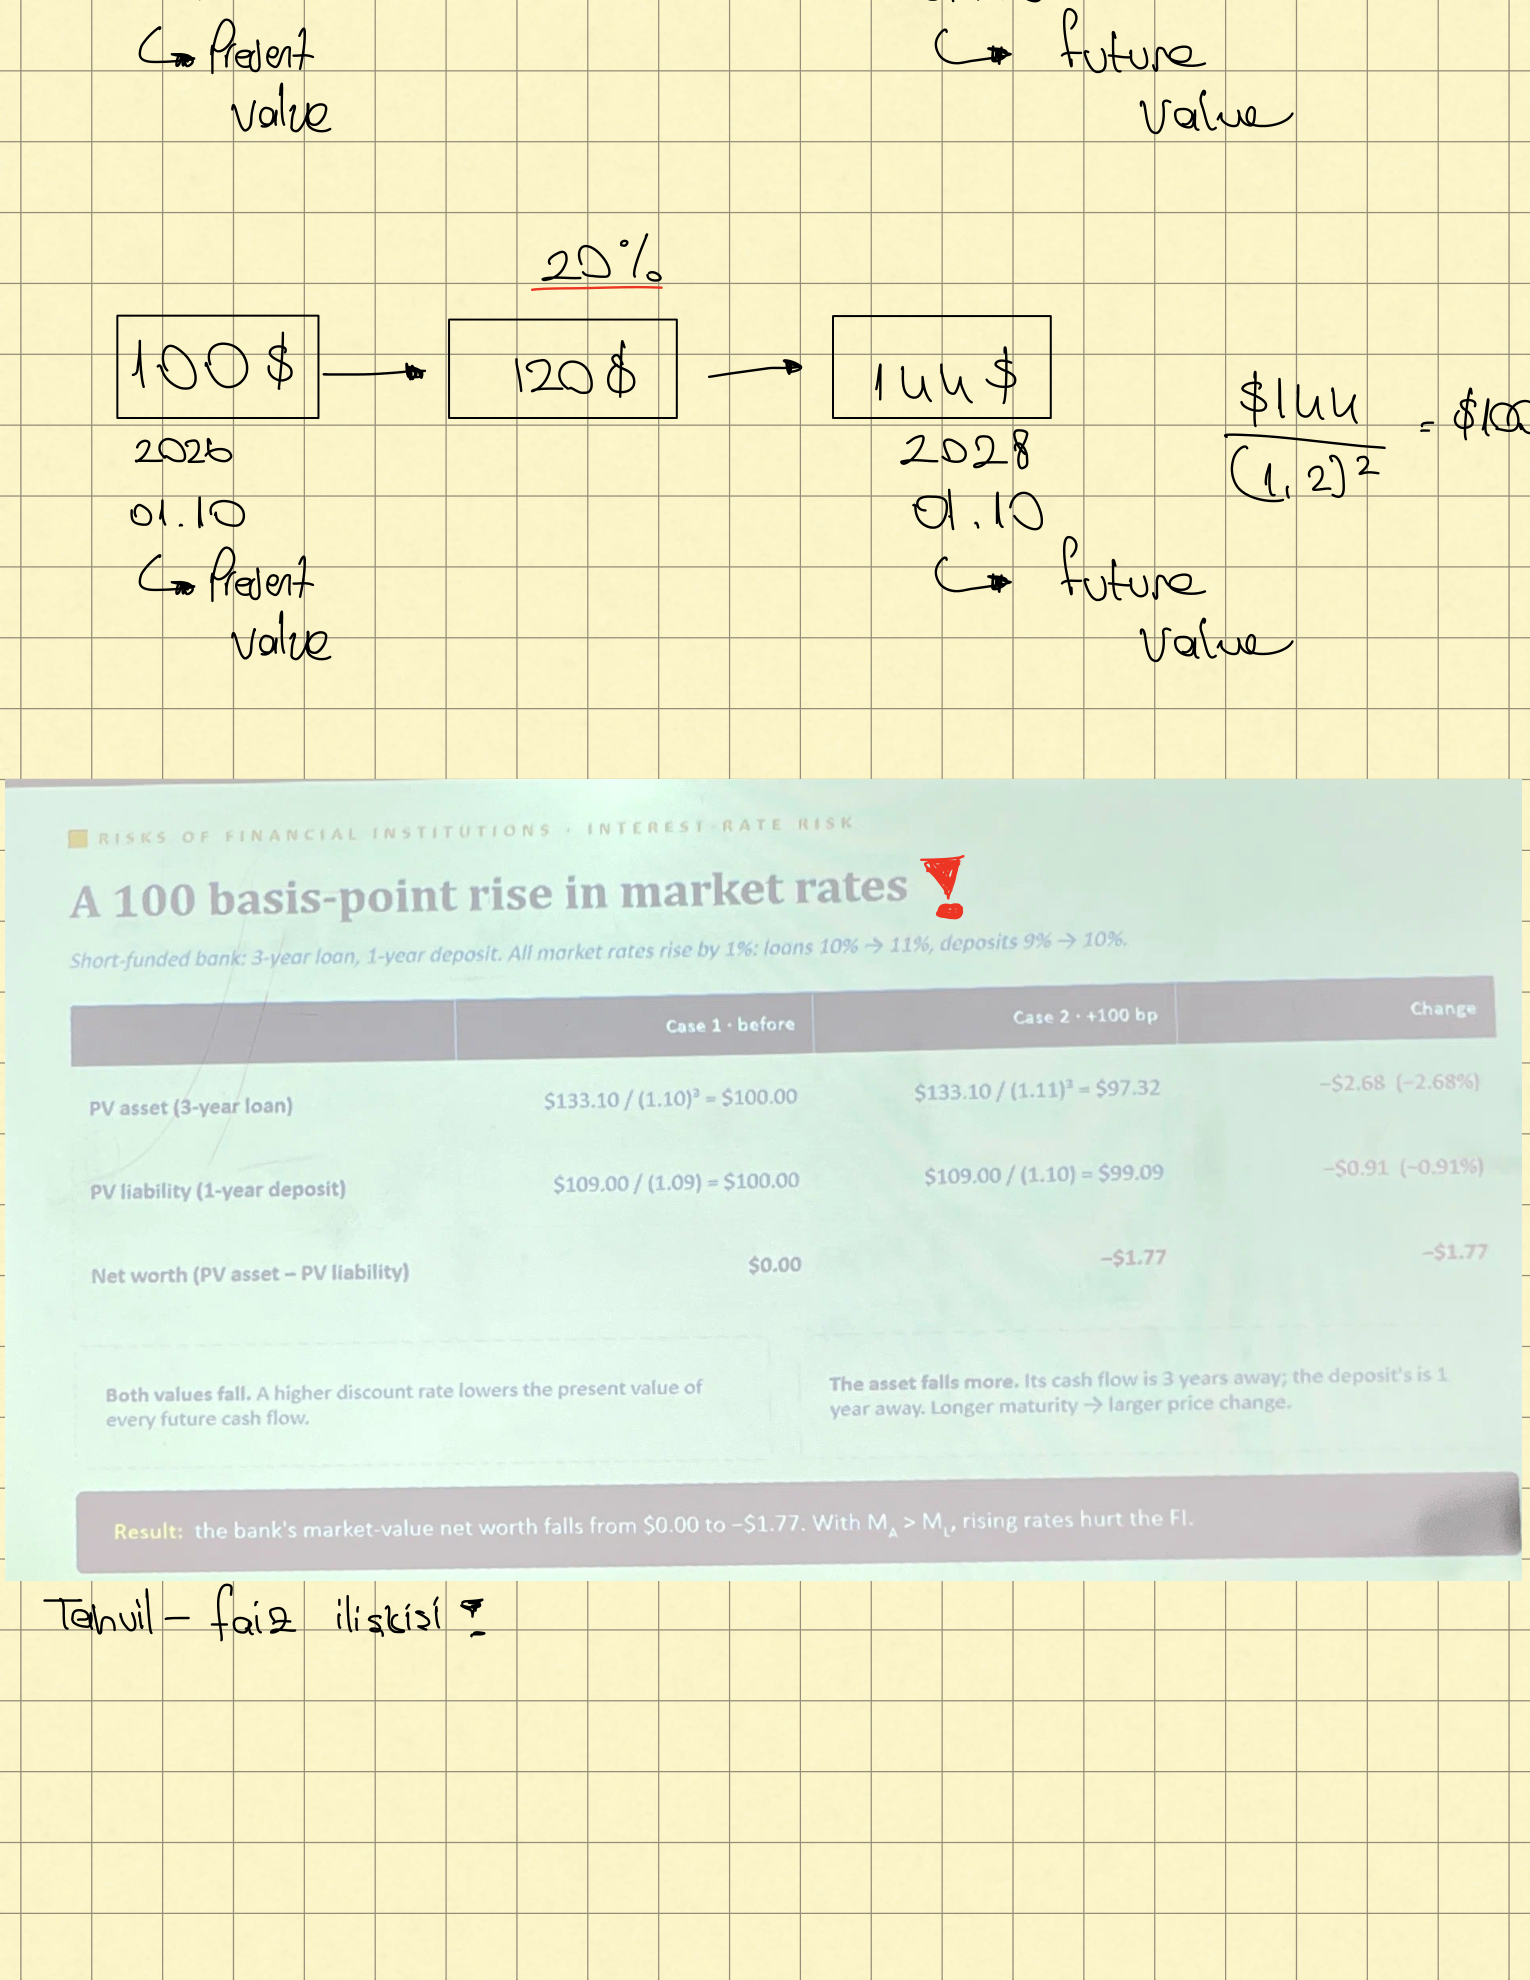
PDF 16 · substantive
20%100→120→144 inverse144/1.2²; Present/future and01.10.2026–01.10.2028 labels; Highlighted100bp table97.32/99.09/−1.77 and2.68%/0.91%; Longer-maturity sensitivity conclusion conditional; Tahvil–faiz ilişkisi handwritten reminder
Open full-size original page ›
PDF 17 · blank
Visually inspected blank grid-paper page
Open full-size original page ›
PDF 18 · cover
Chapter 7 title, capital framing and lecture/source metadata
Open full-size original page ›
PDF 19 · support
Four learning objectives: meaning, nine risks, balance-sheet origin, interaction/insolvency
Open full-size original page ›
PDF 20 · repeated
Owner-return objective and no-profit-without-risk trade-off
Open full-size original page ›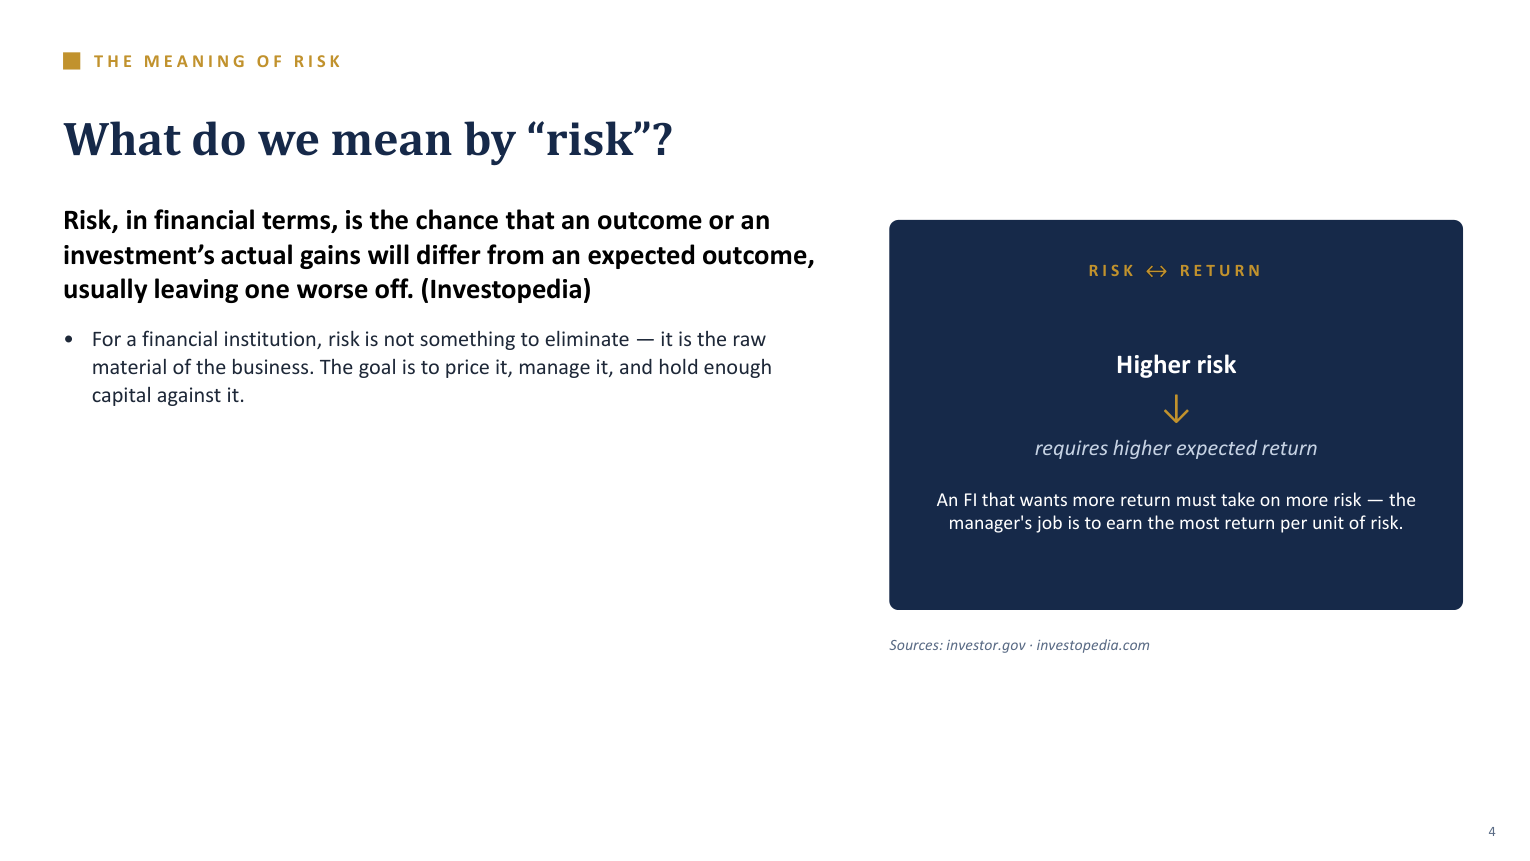
PDF 21 · repeated
Outcome uncertainty; price/manage/capitalize; higher expected versus realized return
Open full-size original page ›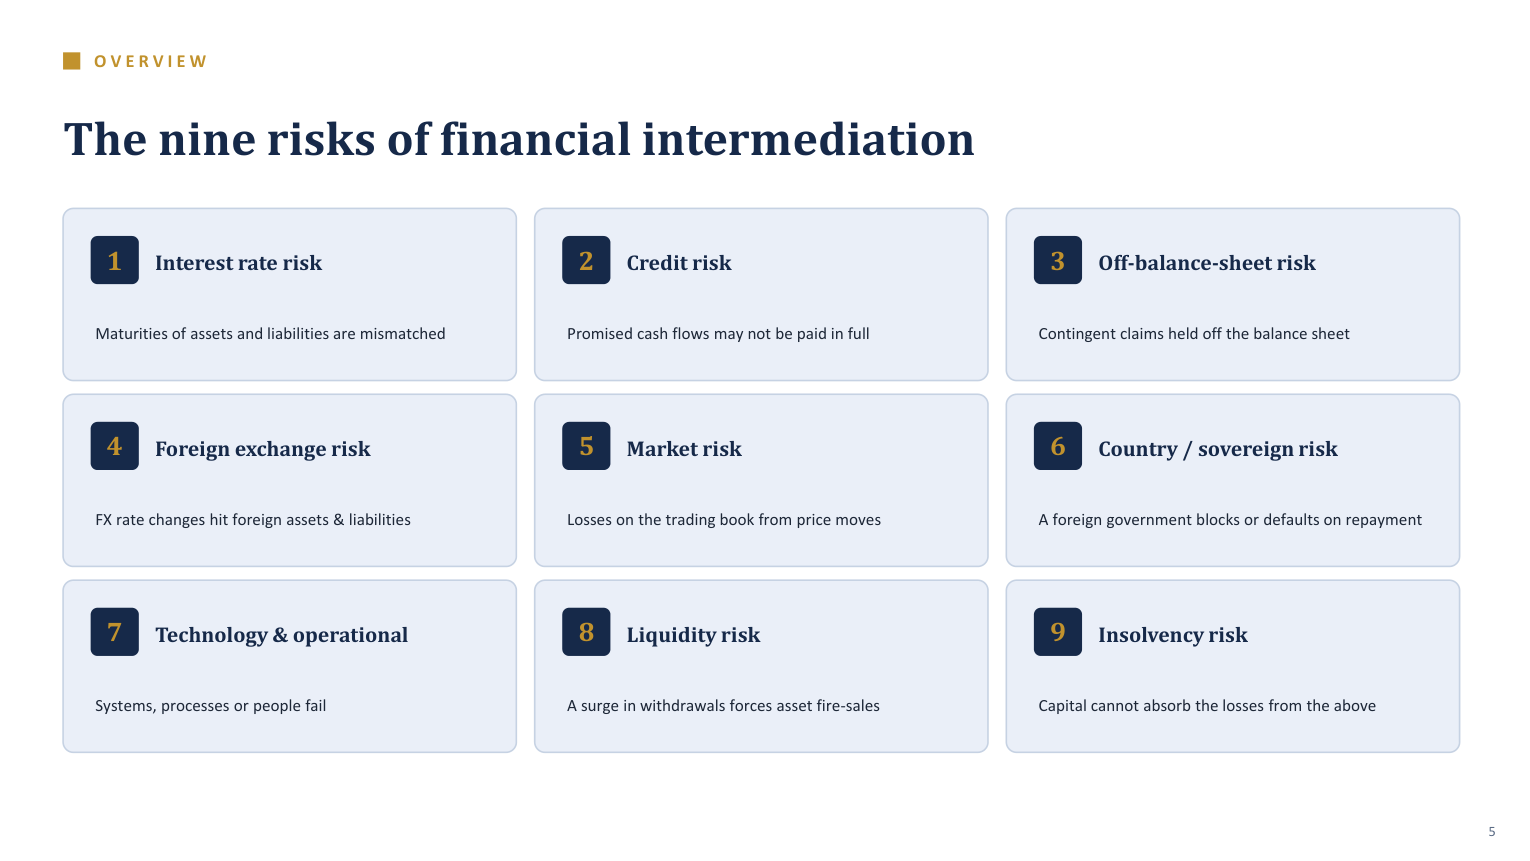
PDF 22 · repeated
All nine named risks in printed order
Open full-size original page ›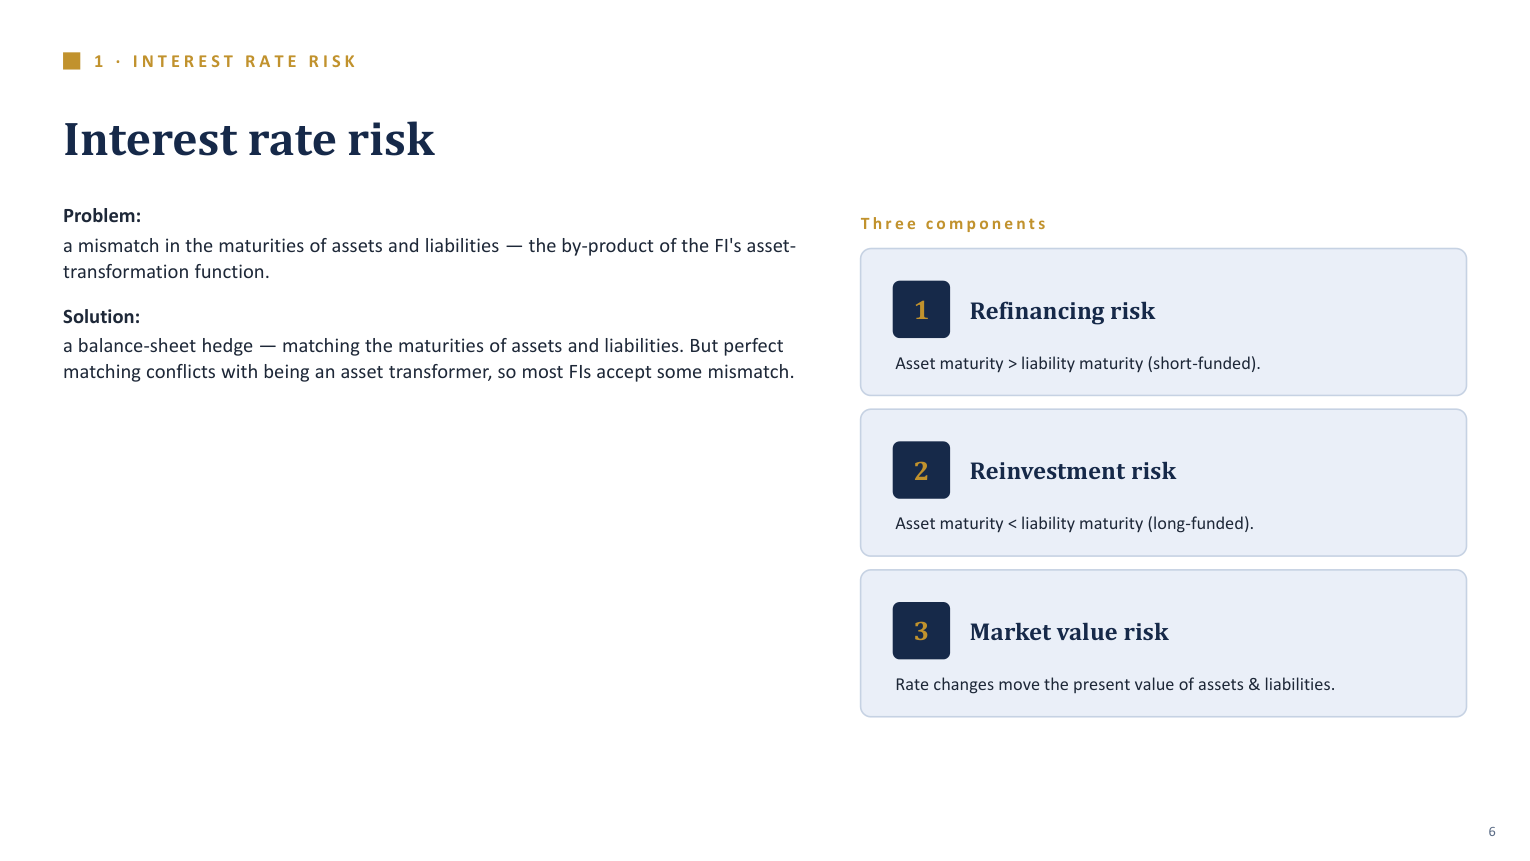
PDF 23 · repeated
Asset-transformation mismatch; balance-sheet hedge; three interest-rate components
Open full-size original page ›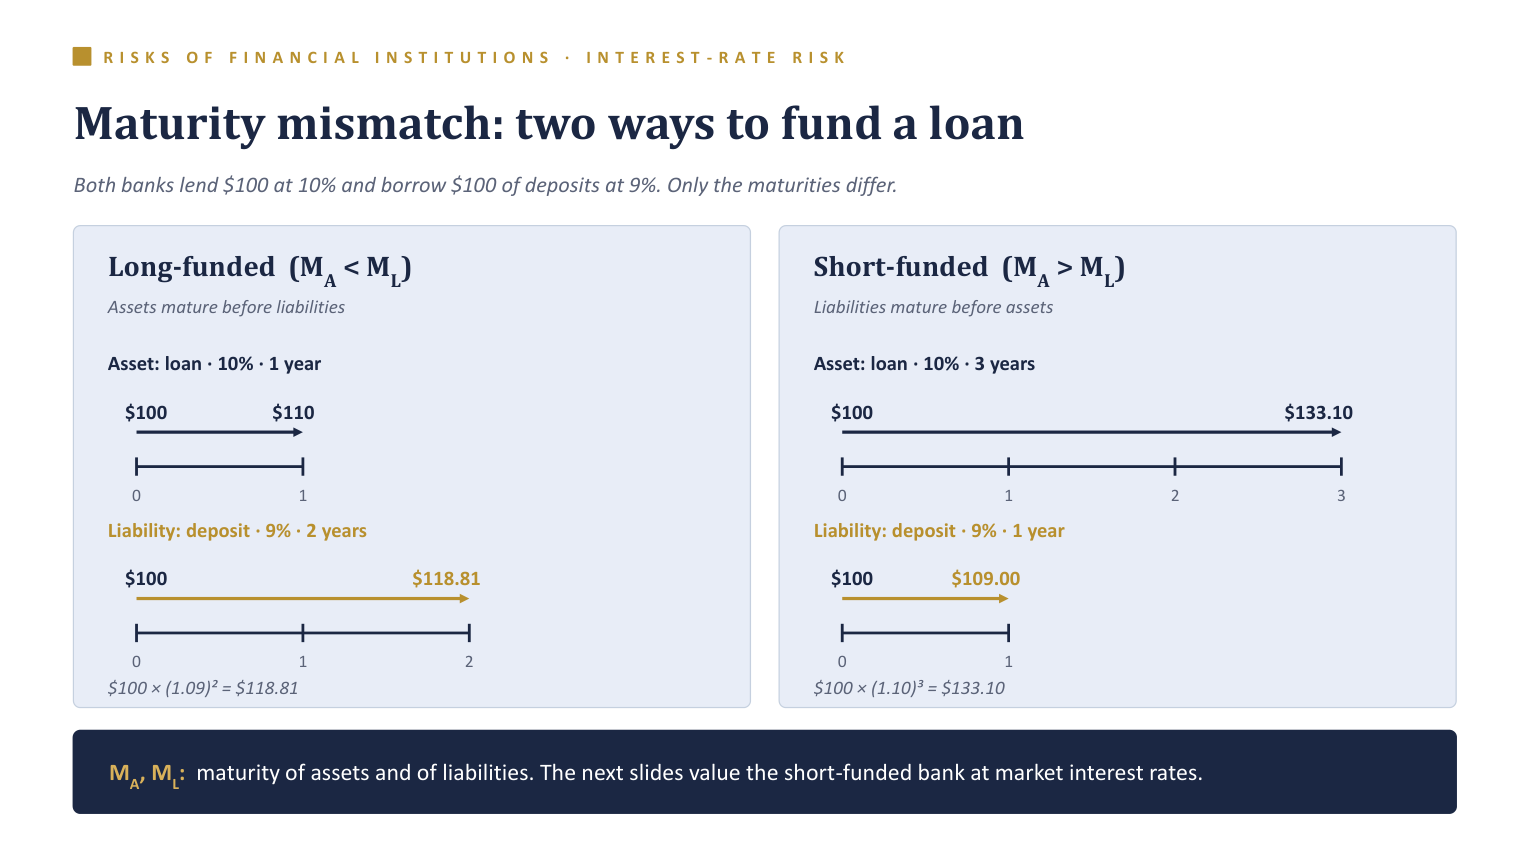
PDF 24 · repeated
Long-funded 100→110 and 100→118.81; short-funded 100→133.10 and 100→109; maturity definitions
Open full-size original page ›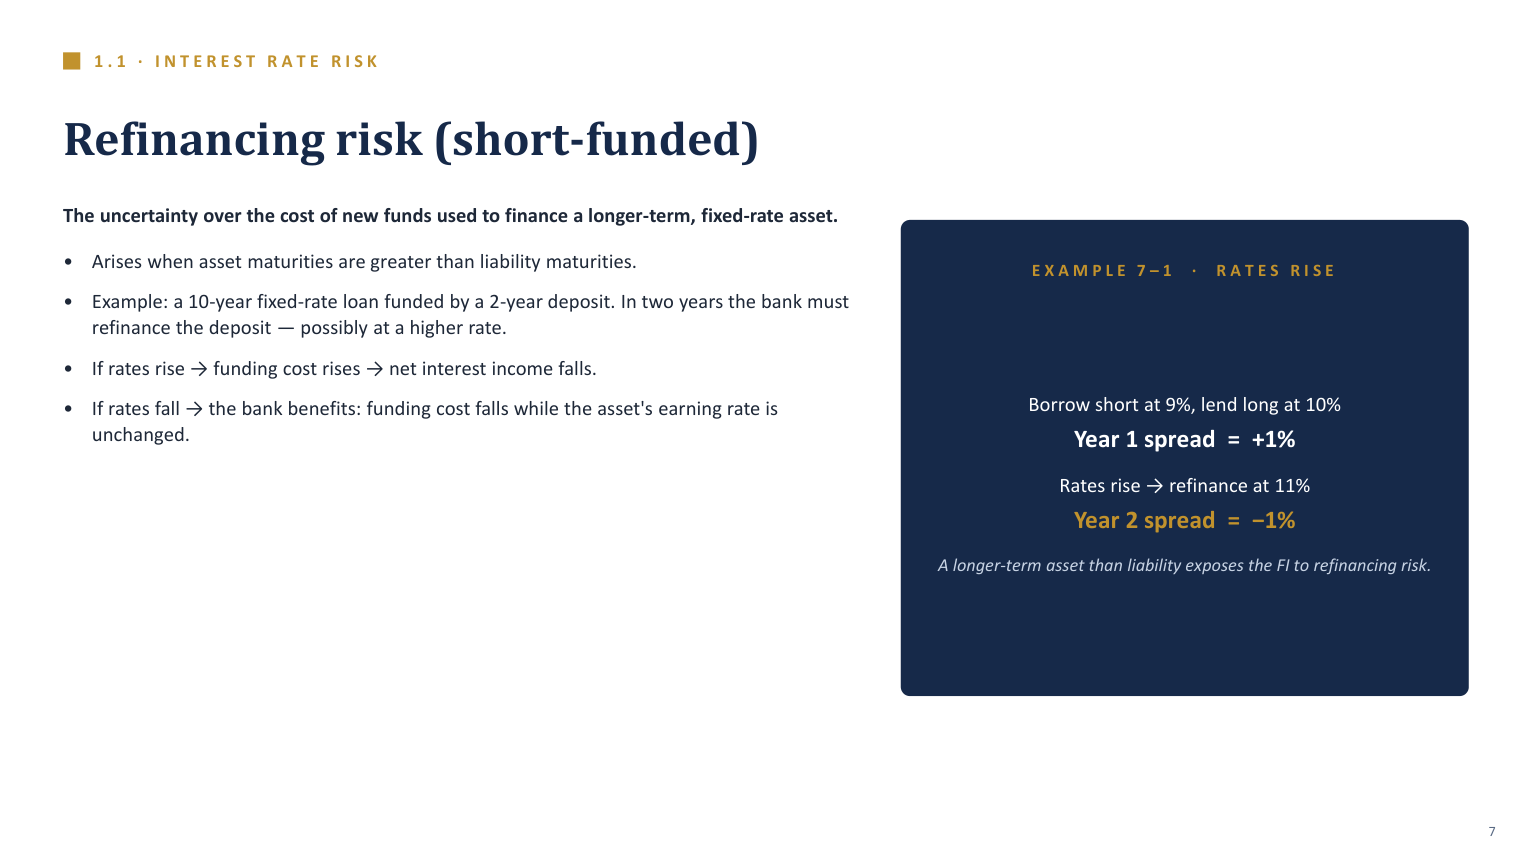
PDF 25 · substantive
Ten-year asset/two-year funding; Example7–1 10−9 and10−11 spreads; rate-decline benefit
Open full-size original page ›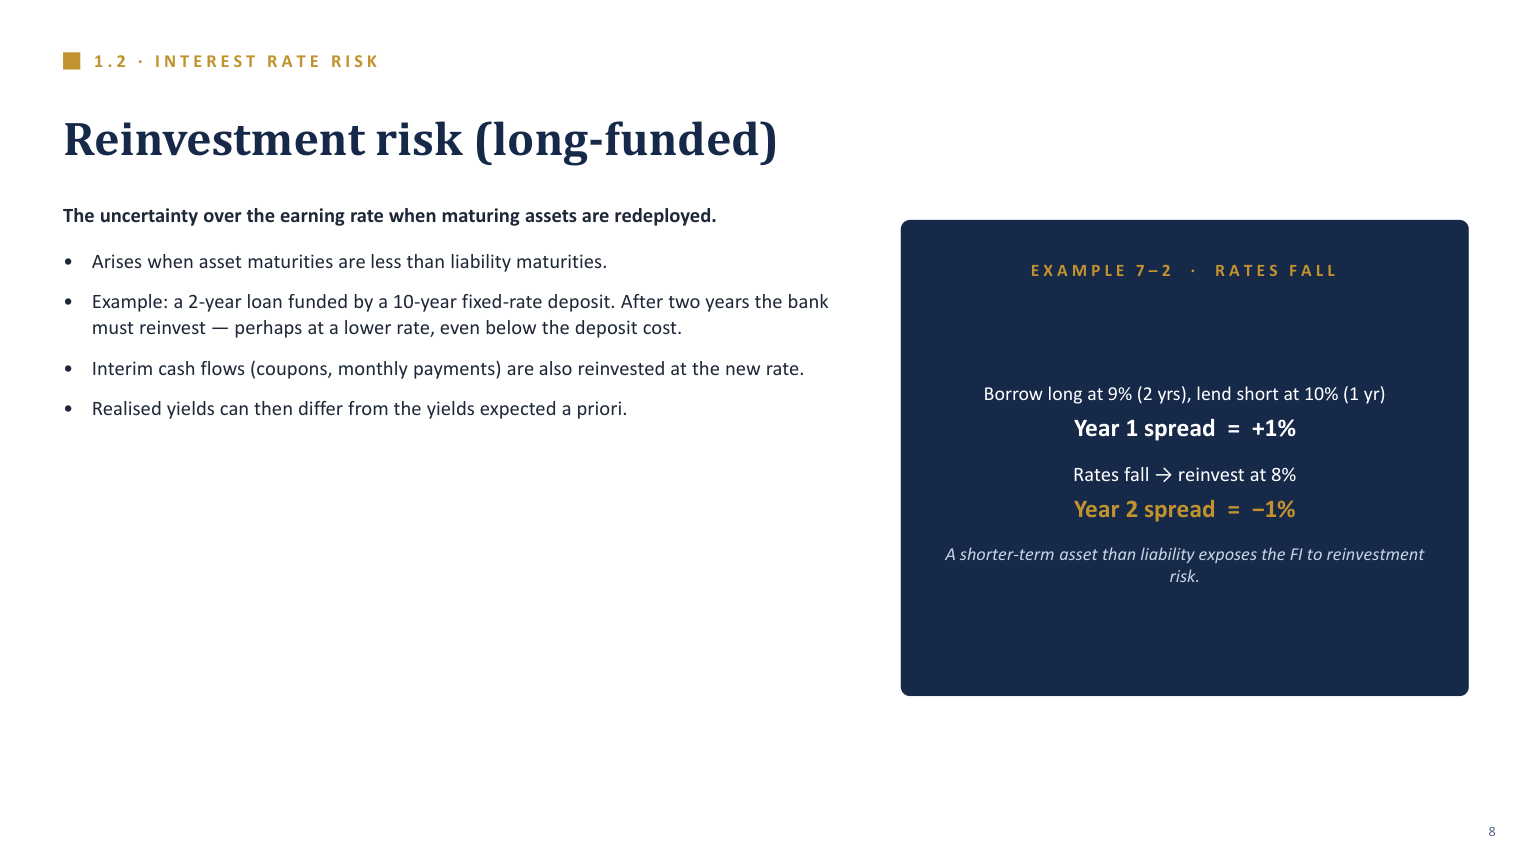
PDF 26 · substantive
Two-year asset/ten-year funding; Example7–2 1-year asset/2-year funding; 10−9 and8−9; interim coupons and monthly payments; realized yield
Open full-size original page ›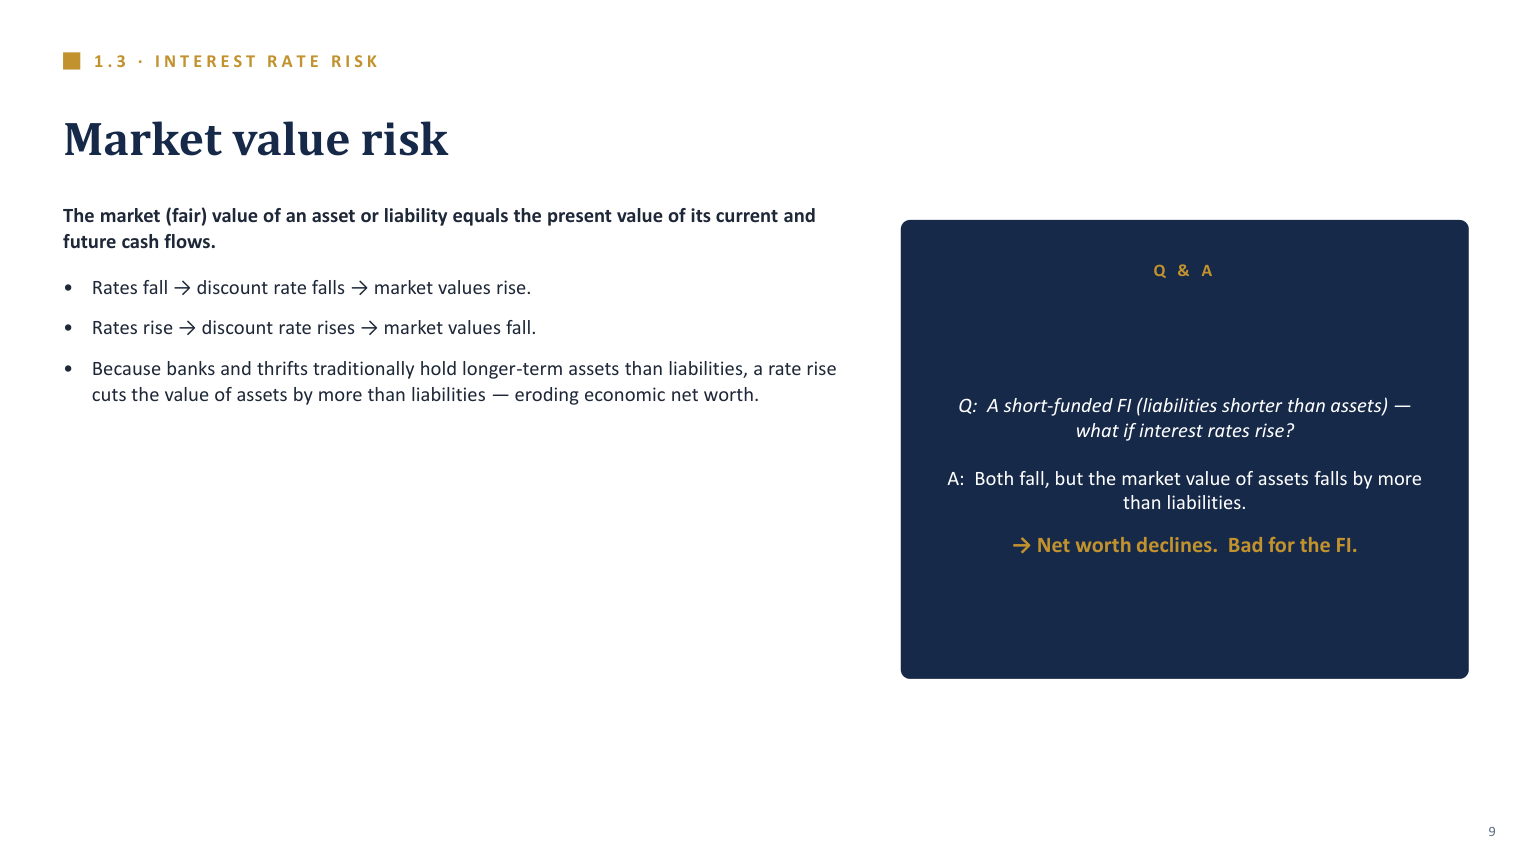
PDF 27 · substantive
PV of asset/liability; inverse yield-price; short-funded Q&A and net worth
Open full-size original page ›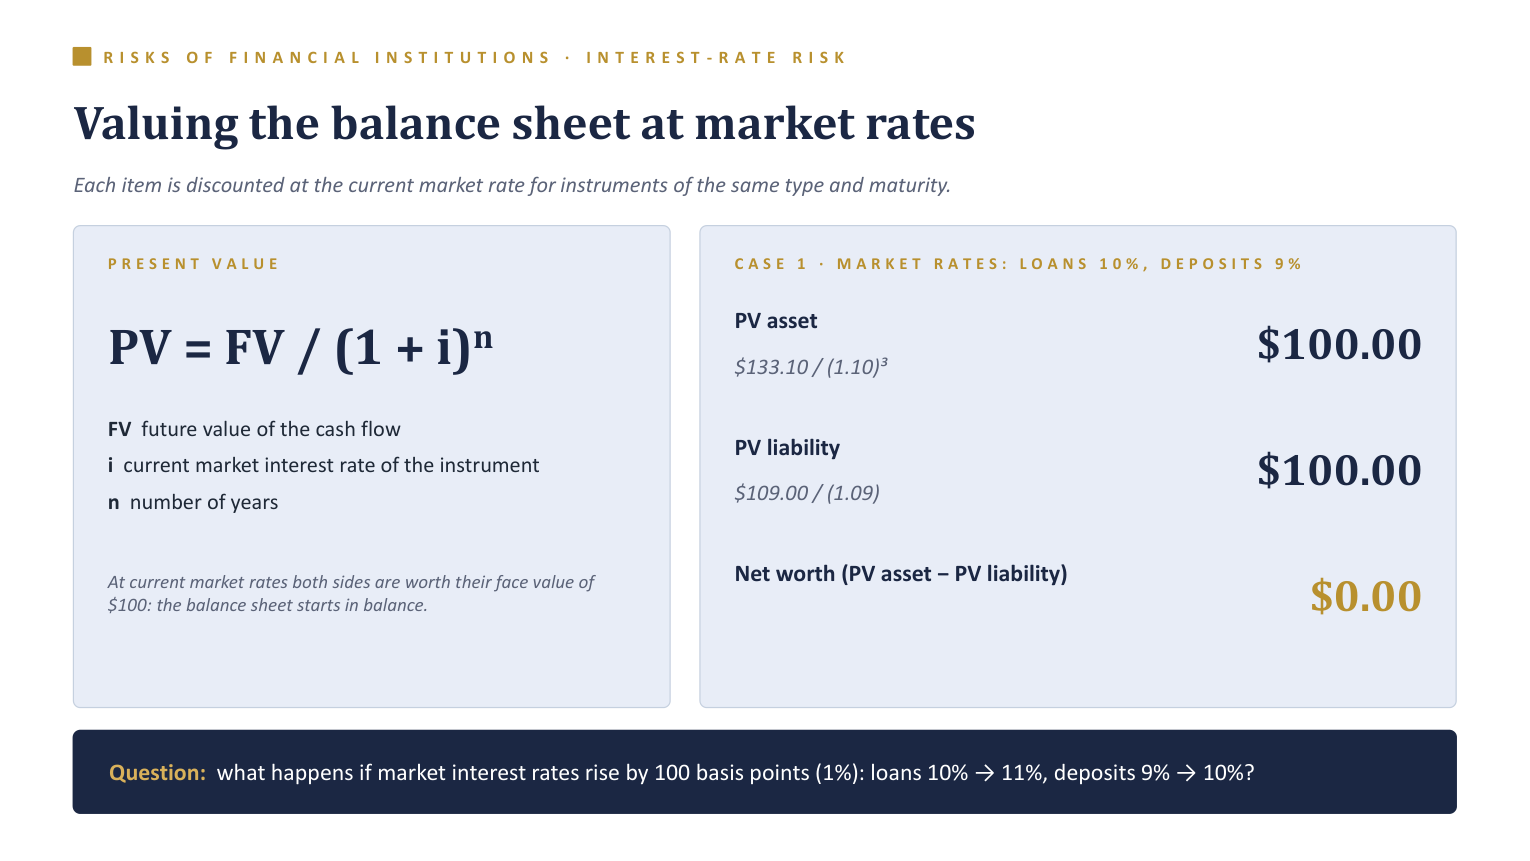
PDF 28 · repeated
PV formula/symbols; original100/100/0;100bp question
Open full-size original page ›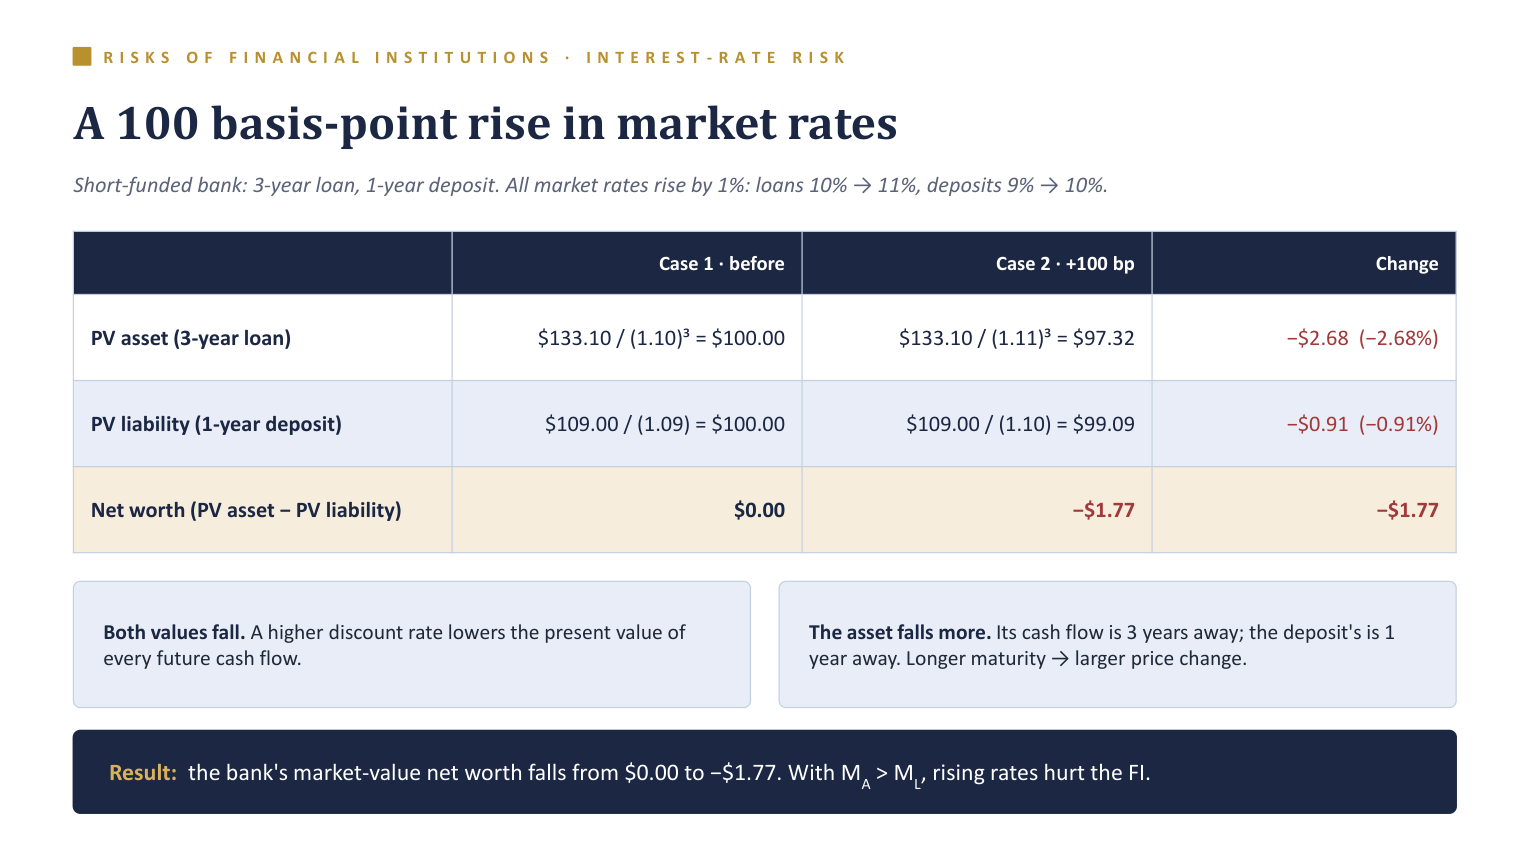
PDF 29 · repeated
Full before/after table;97.32/99.09/−1.77; asset and liability dollar/percentage losses; interpretation
Open full-size original page ›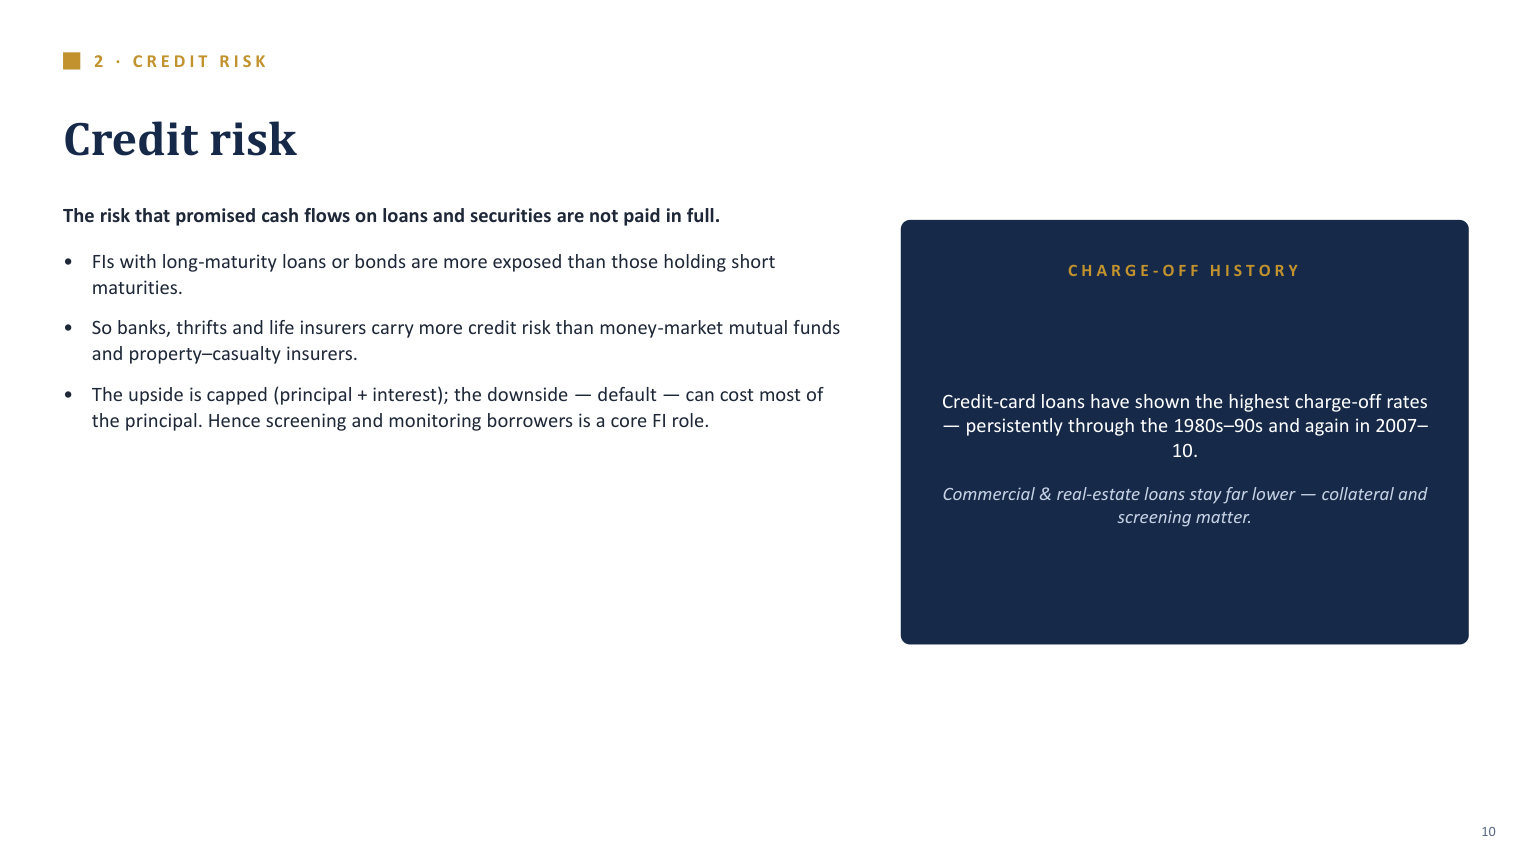
PDF 30 · substantive
Credit definition, maturity/institution comparison, asymmetric payoff, screening/monitoring; Historical credit-card versus commercial/real-estate charge-offs
Open full-size original page ›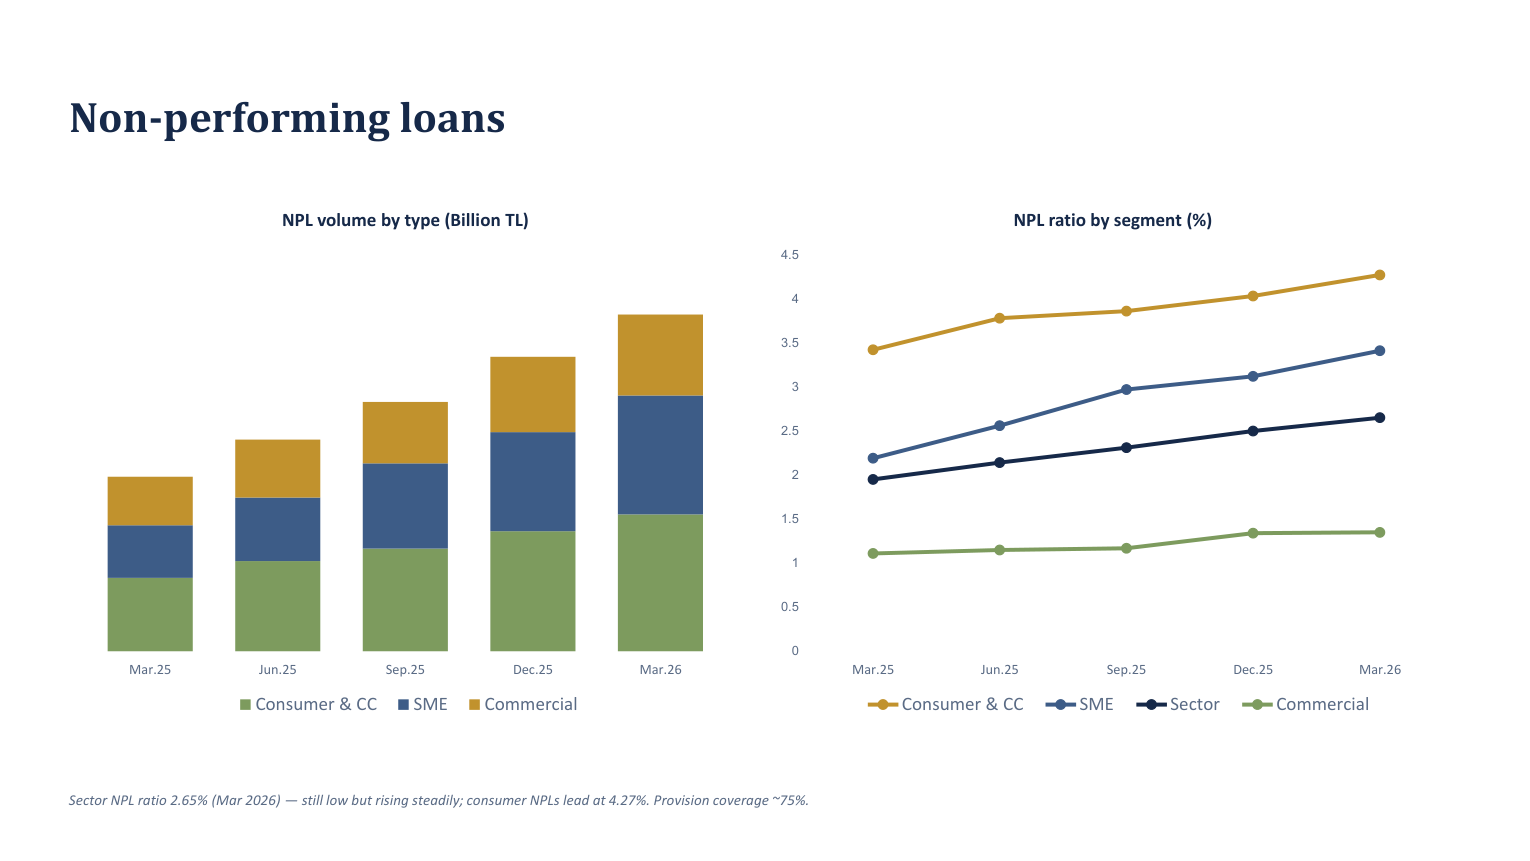
PDF 31 · substantive
Five dates and all three NPL-volume segments; Four ratio series; exact2.65%,4.27%,~75%; approximate SME/commercial readings; Missing volume scale explicitly disclosed
Open full-size original page ›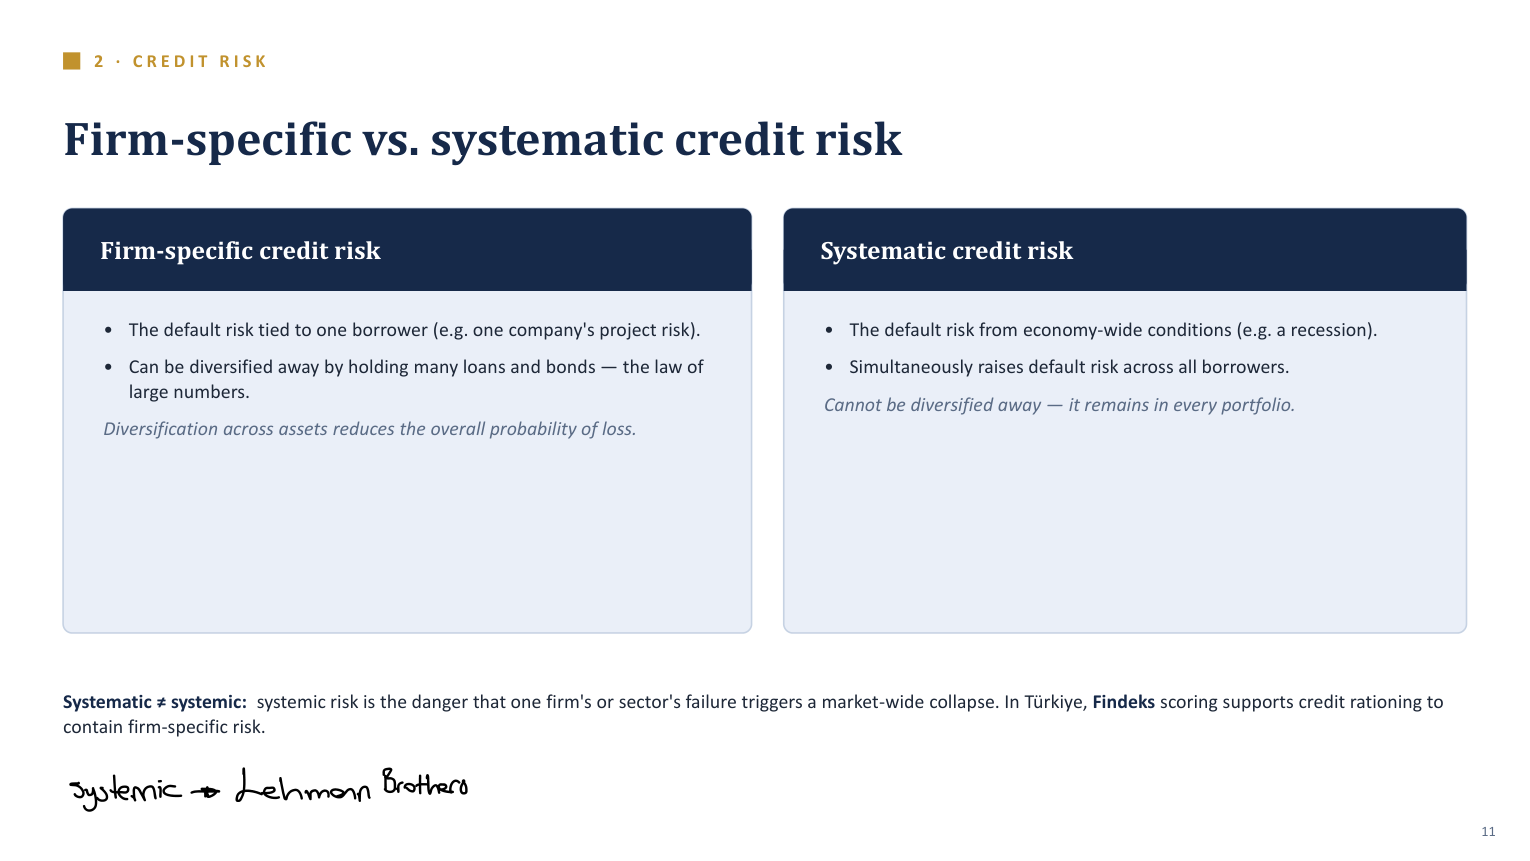
PDF 32 · substantive
Firm-specific vs systematic; law of large numbers; common shock; Systemic distinction; handwritten Lehman Brothers; Findeks and credit rationing
Open full-size original page ›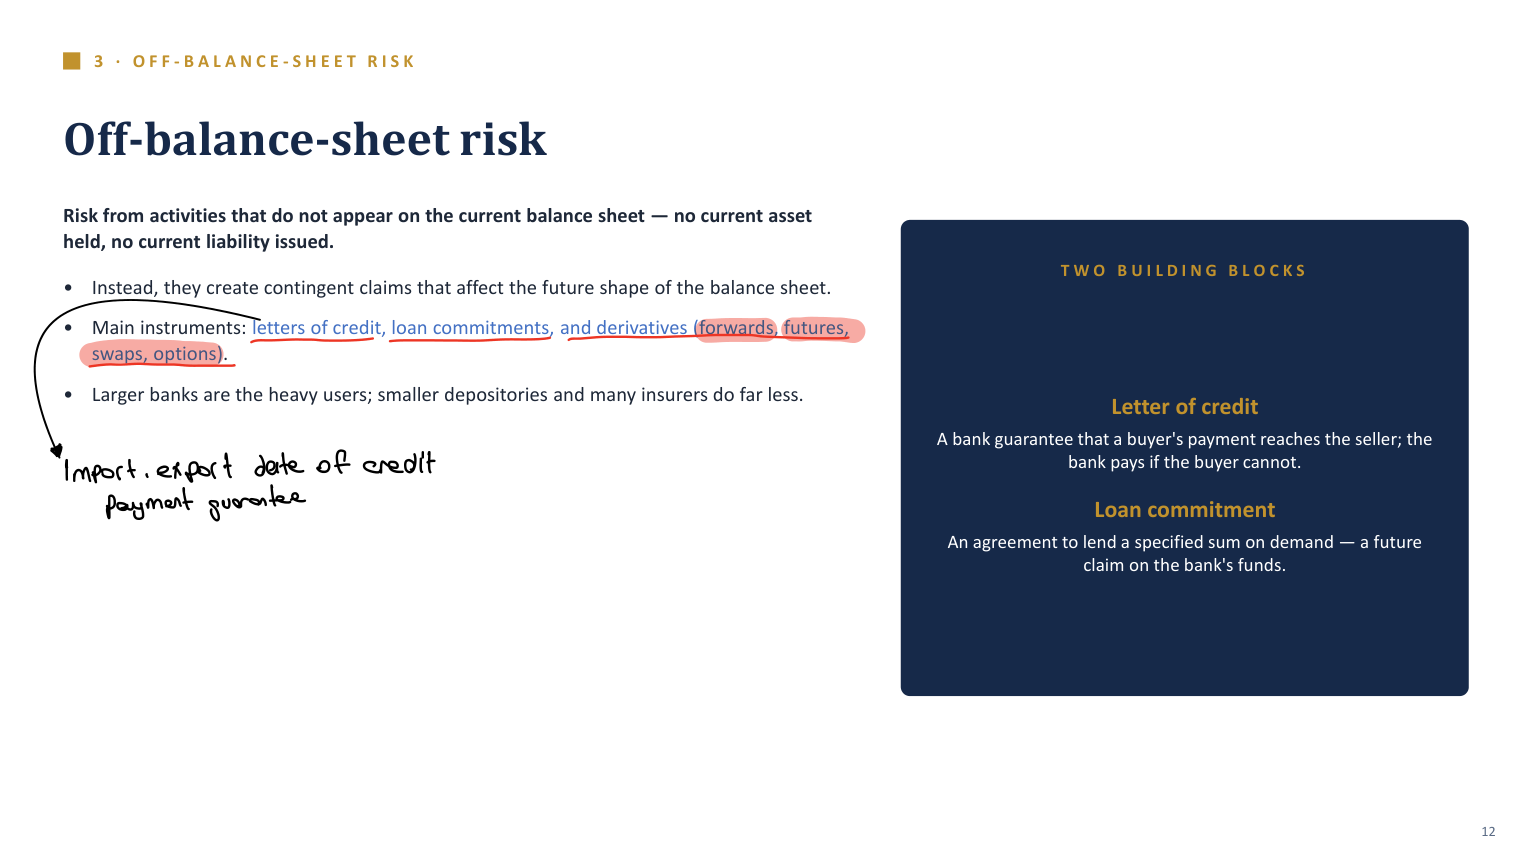
PDF 33 · substantive
Contingent balance-sheet effect; large-bank use; Letter of credit, loan commitment, forward, futures, swap, option; Handwritten import/export payment guarantee; uncertain middle phrase disclosed
Open full-size original page ›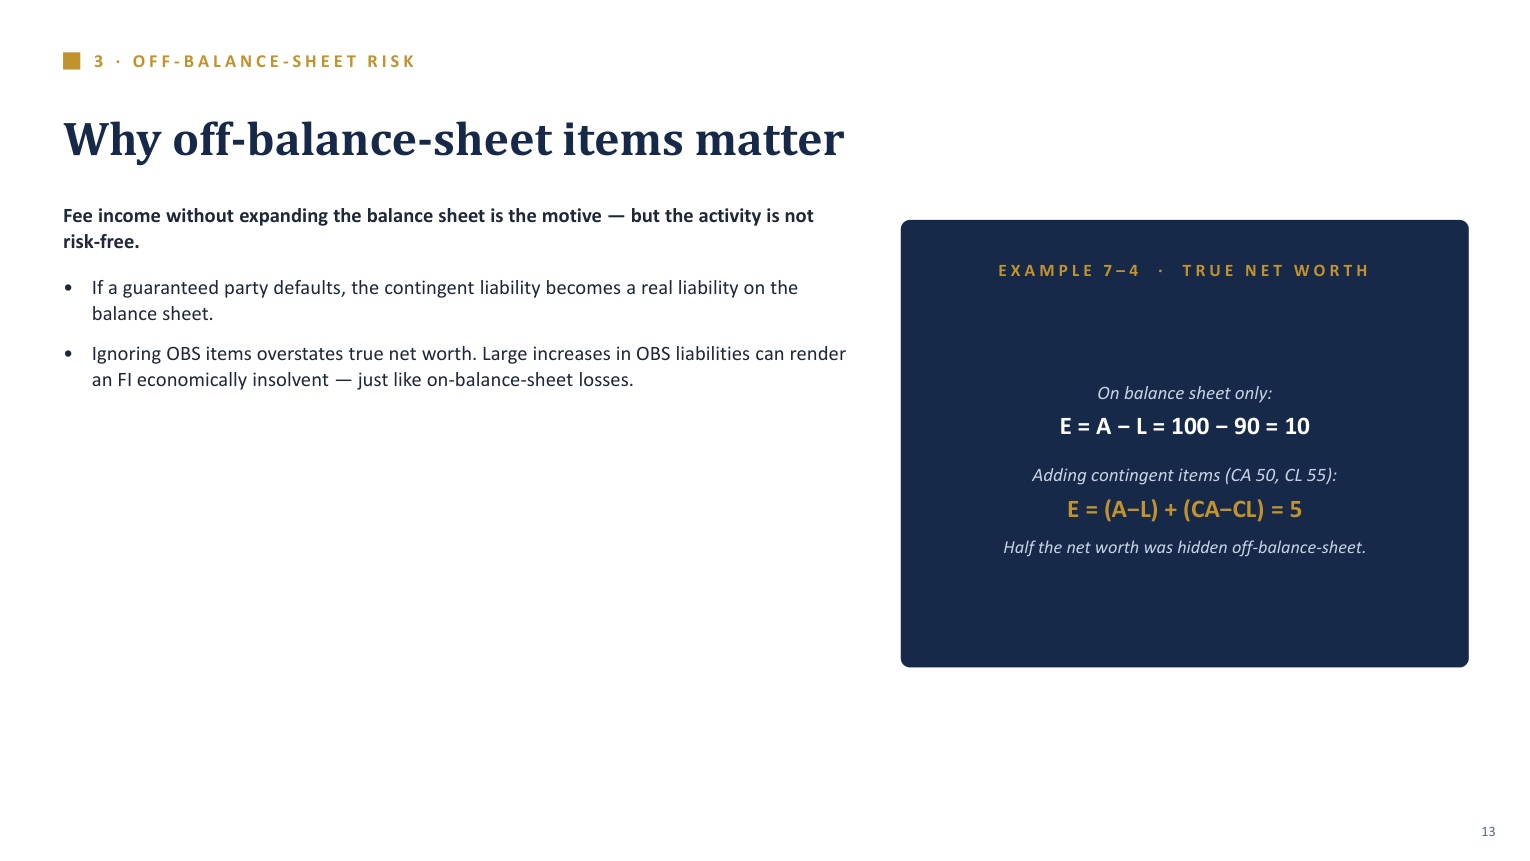
PDF 34 · substantive
Fee motive and guarantee activation; Example7–4 A100 L90 CA50 CL55; equity10→5; Economic net worth and insolvency mechanism
Open full-size original page ›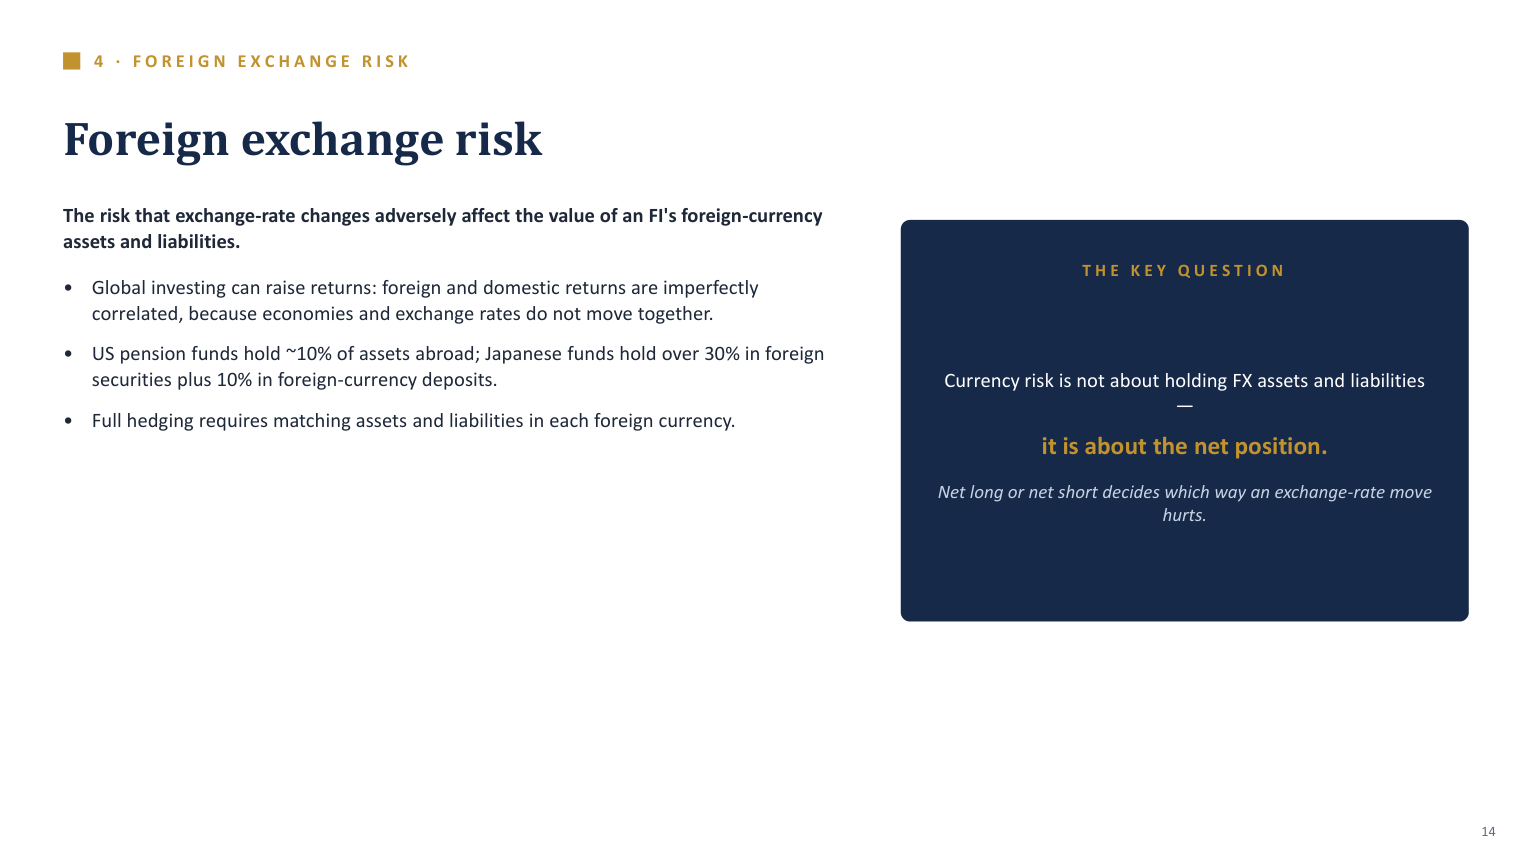
PDF 35 · substantive
FX definition; imperfect correlation/global investment; US~10%, Japan>30%securities+10%FX deposits historical context; Net currency position and matching
Open full-size original page ›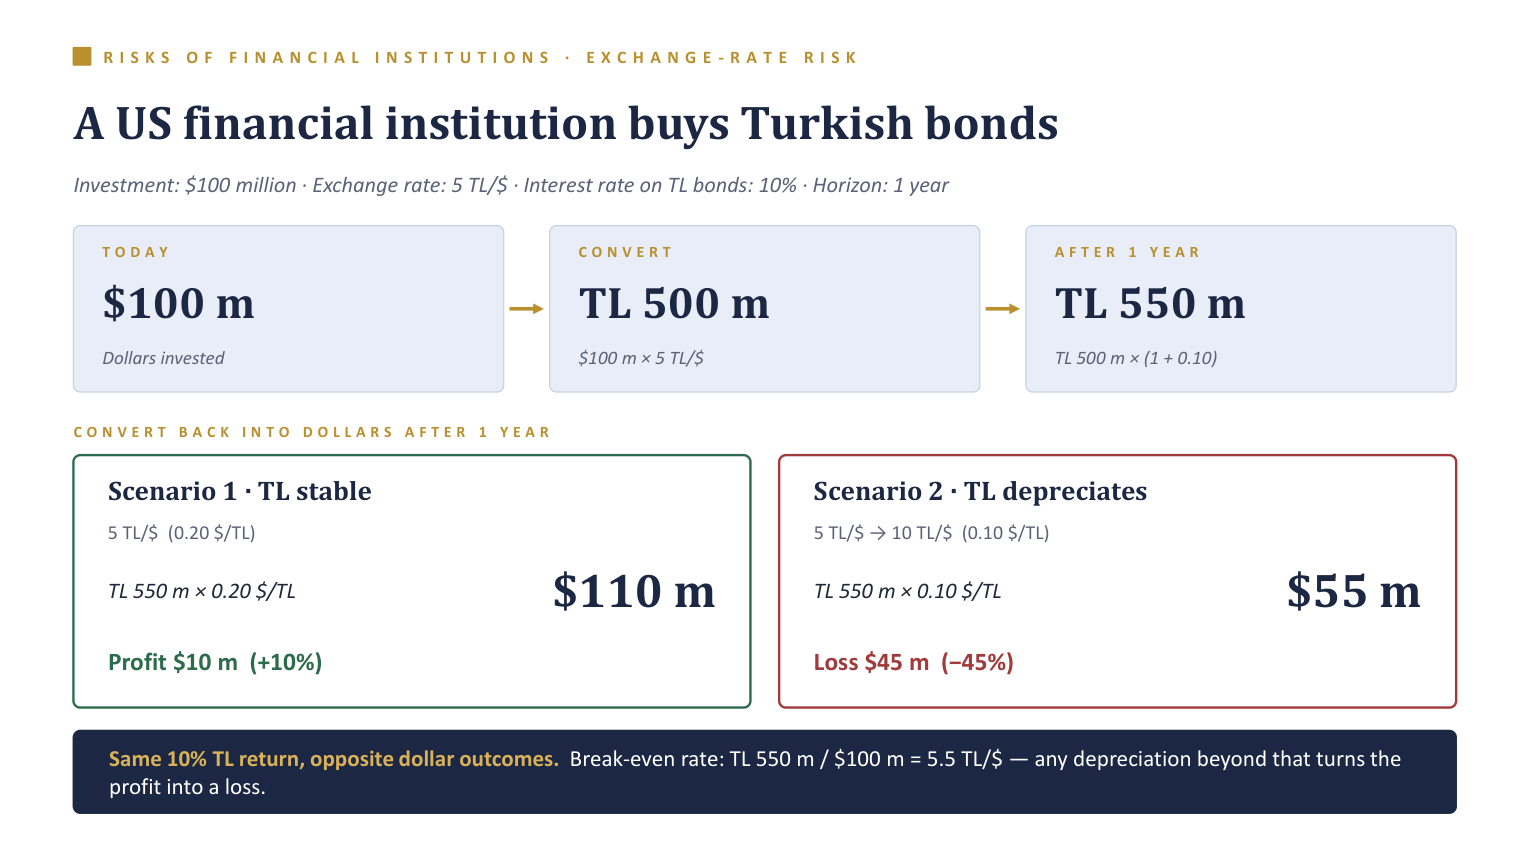
PDF 36 · substantive
100mUSD→500mTL→550mTL; Stable5TL/USD110mUSD/+10%; depreciation10TL/USD55mUSD/−45%; Reciprocal quotes; break-even5.5TL/USD
Open full-size original page ›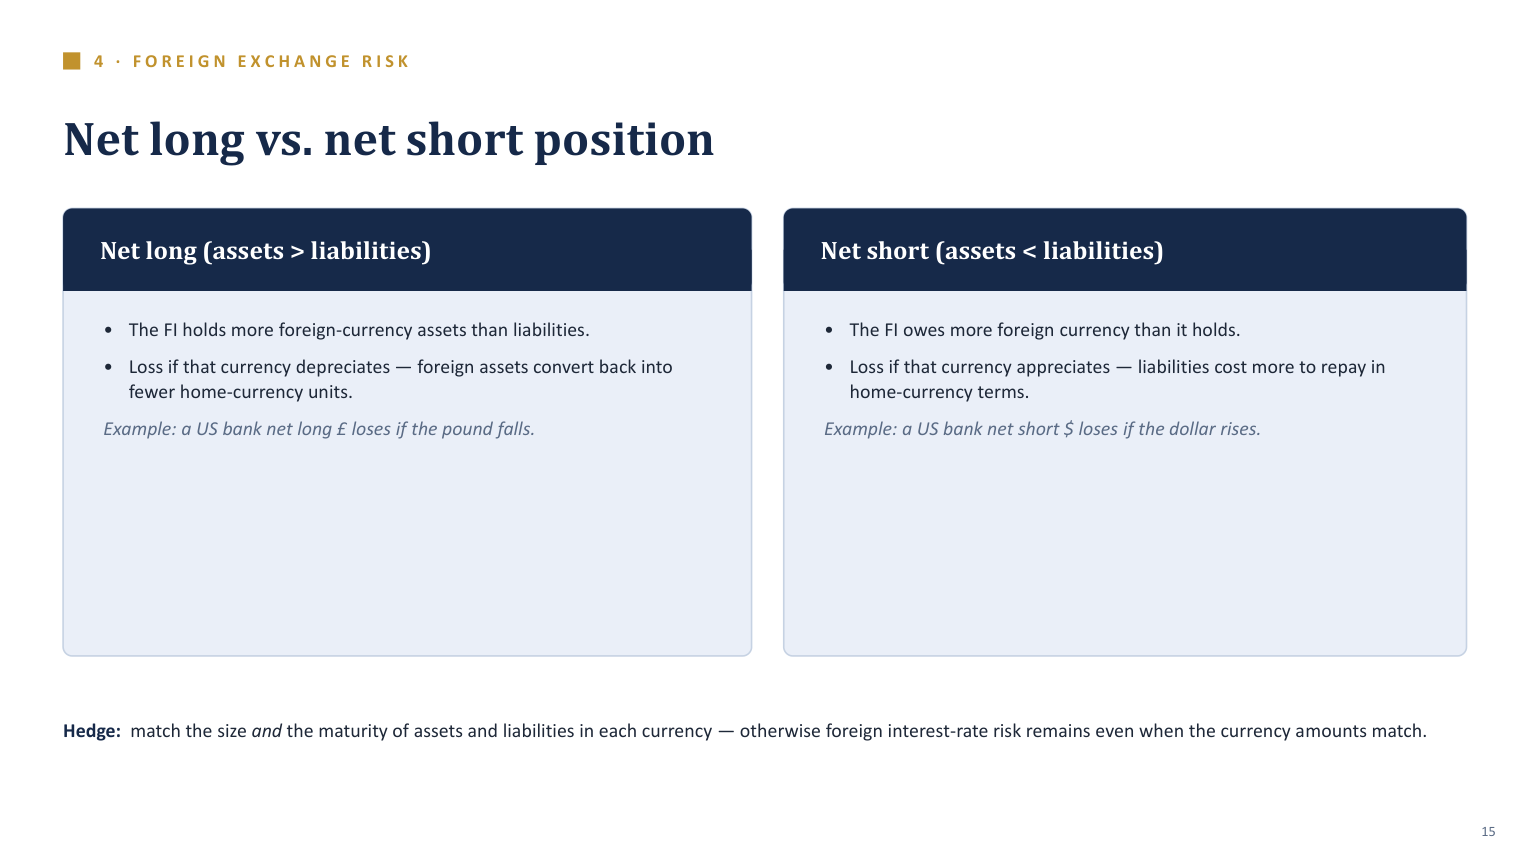
PDF 37 · substantive
Net-long/short sign rules; sterling example; US-bank-short-dollar numeraire ambiguity; Size and maturity hedge
Open full-size original page ›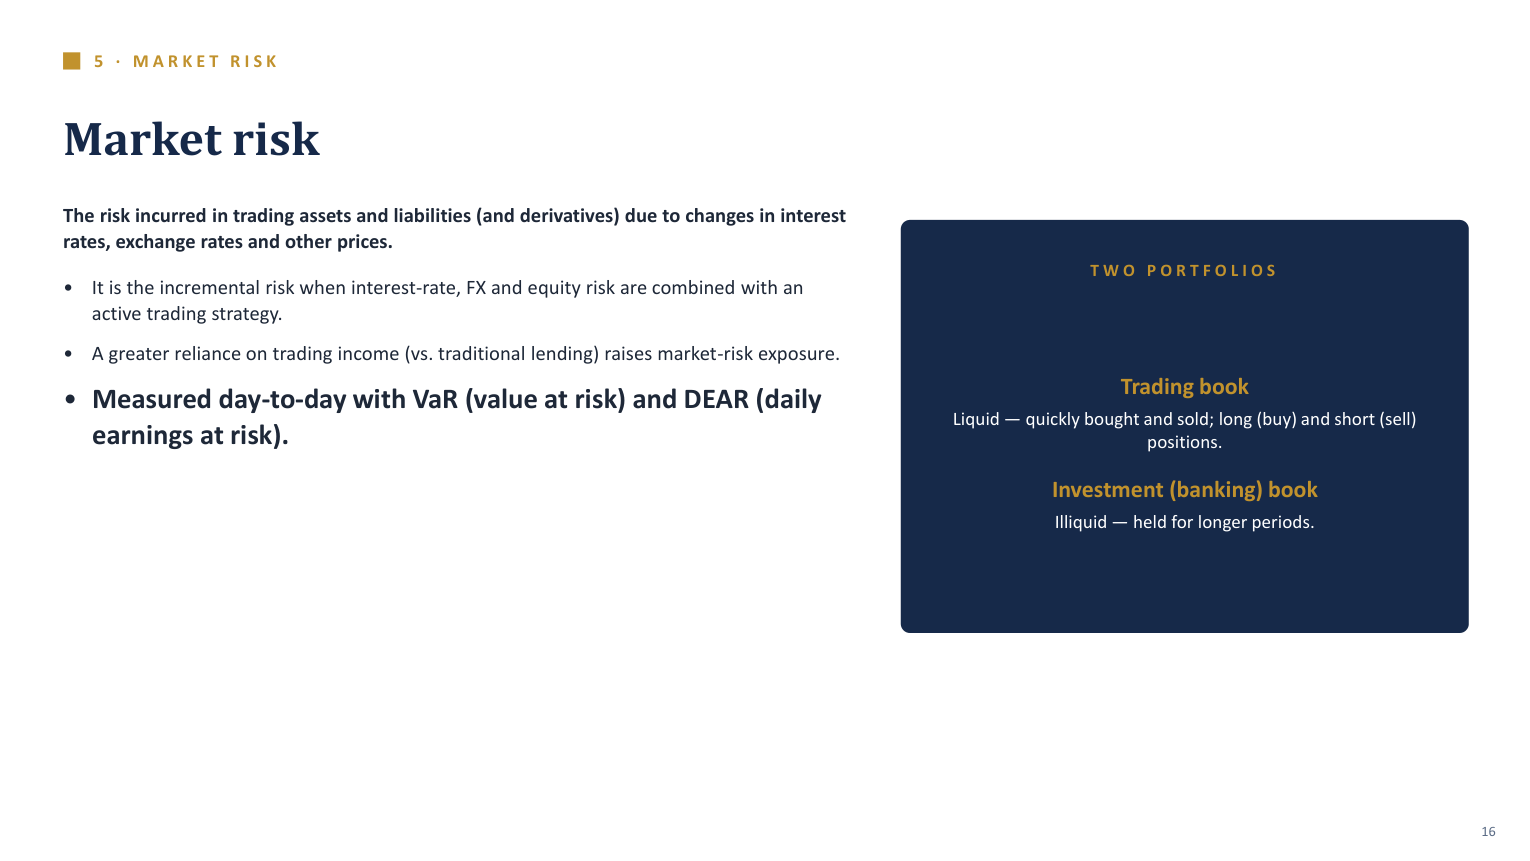
PDF 38 · substantive
Market risk; active trading and income dependence; VaR/DEAR names and limits; Trading vs banking horizon/liquidity
Open full-size original page ›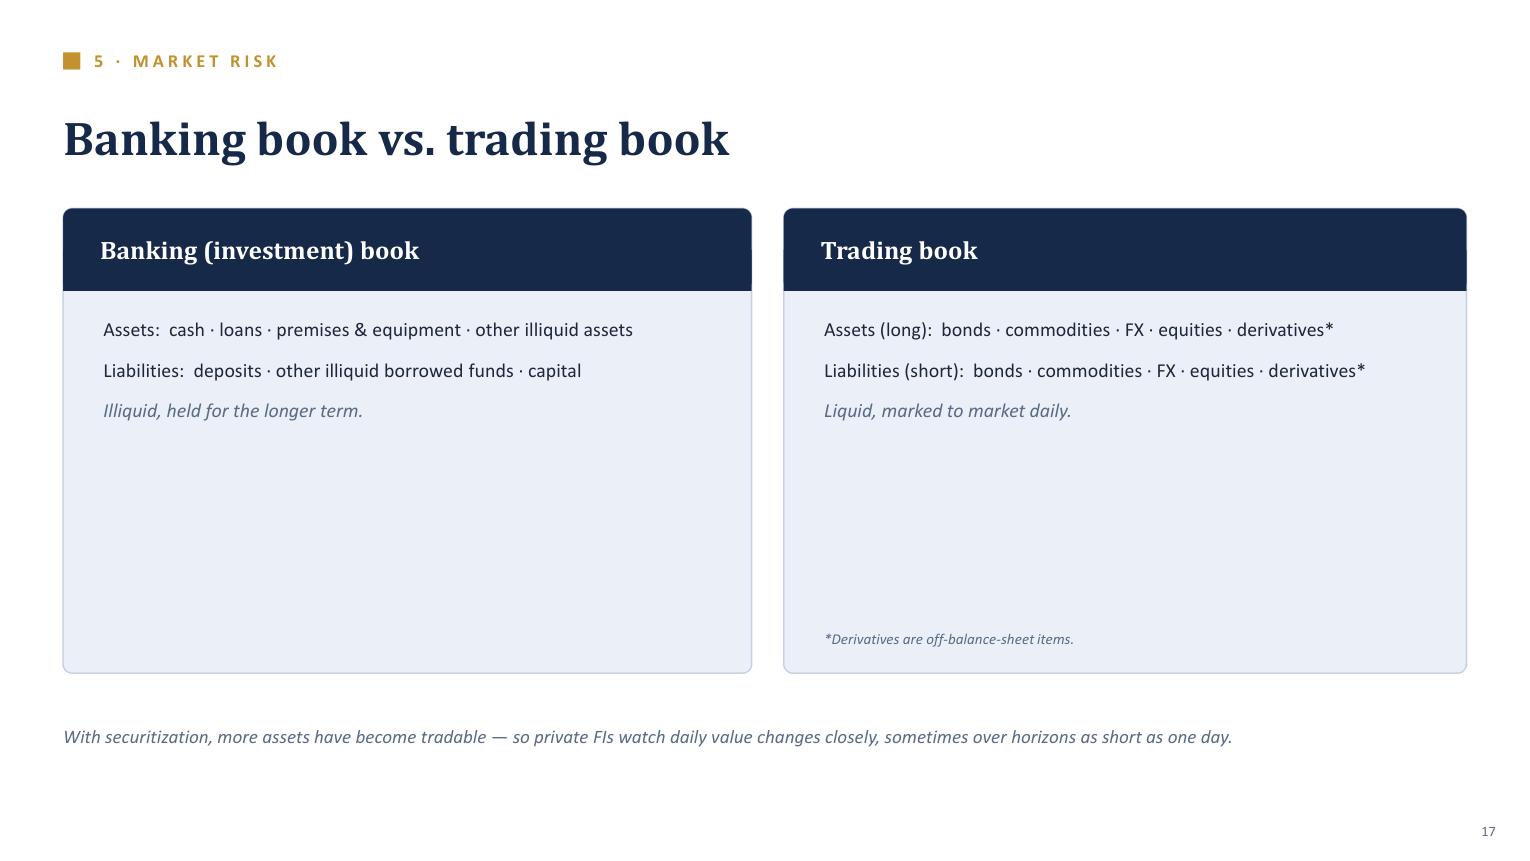
PDF 39 · substantive
Every banking asset/funding and trading long/short category; DerivativesOBS footnote qualified; Securitization and daily monitoring
Open full-size original page ›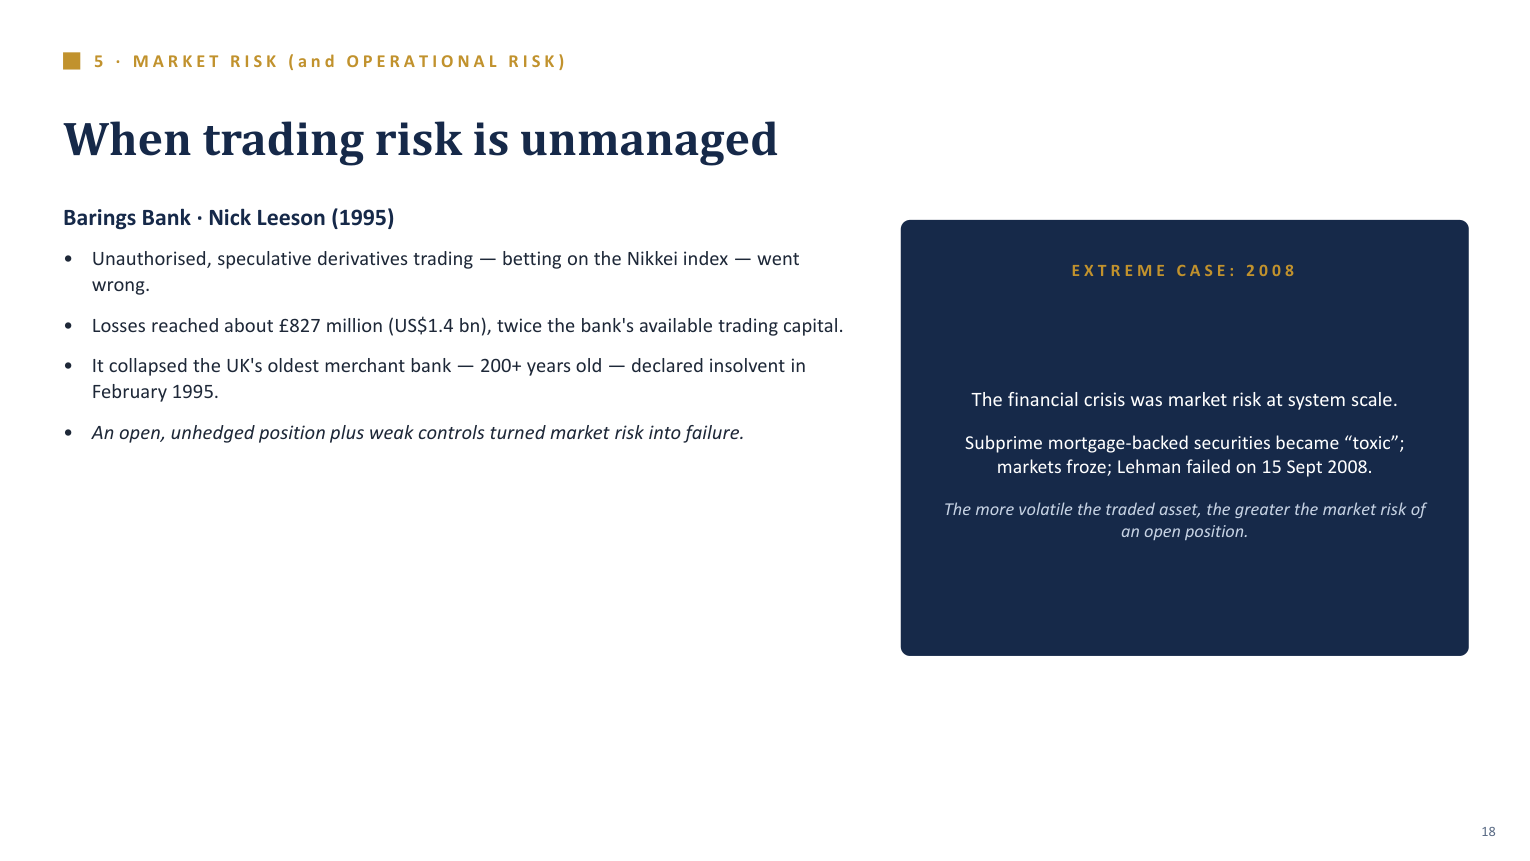
PDF 40 · substantive
Barings1995 Nikkei unauthorized derivatives;£827m/US$1.4bn/twice trading capital; 2008 subprimeMBS/frozen markets/Lehman15Sep; Volatility/open position and operational link
Open full-size original page ›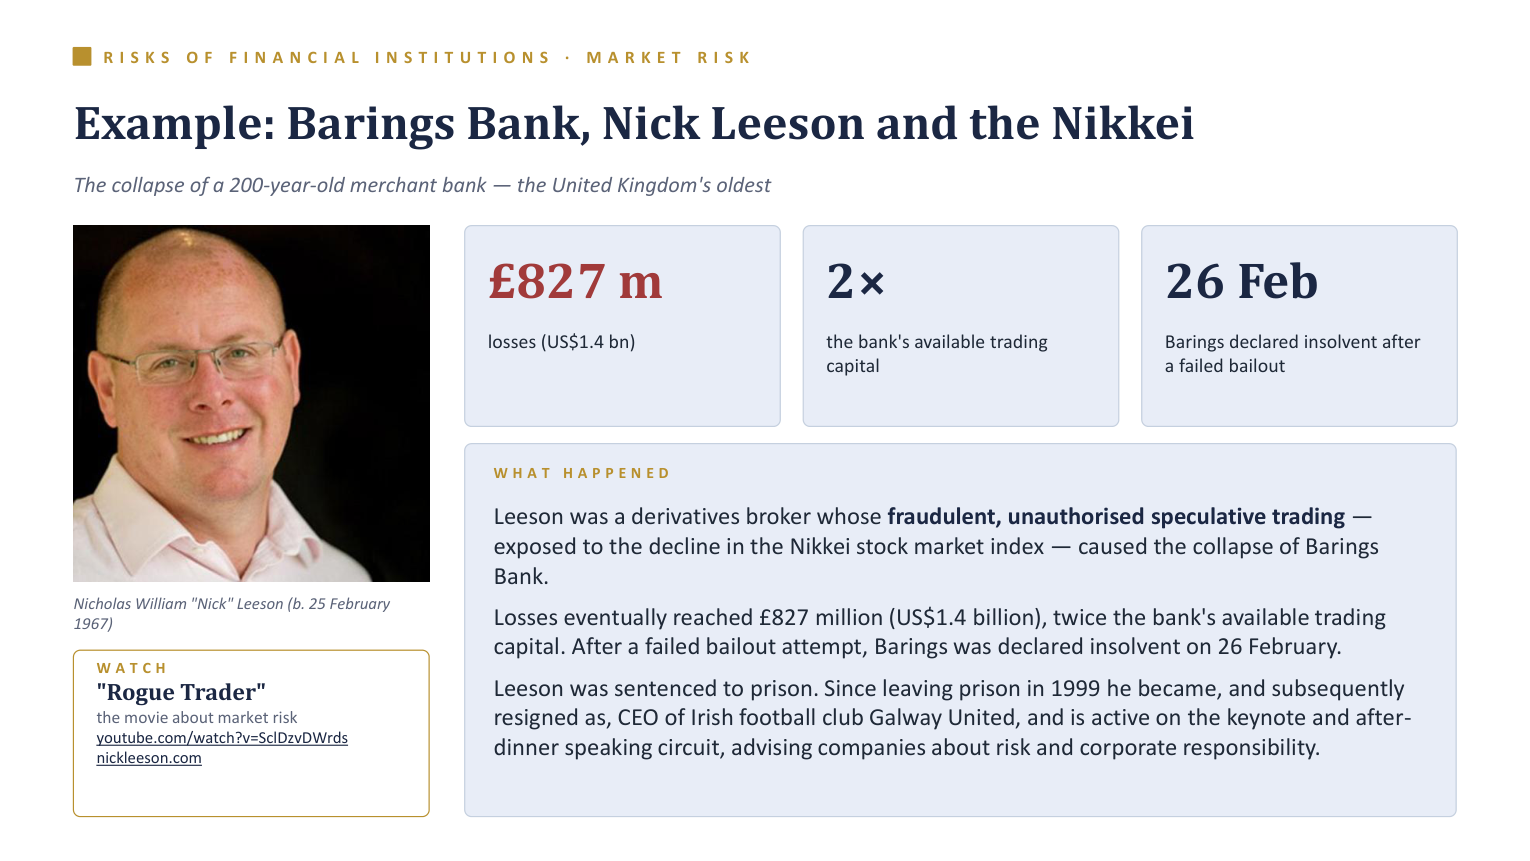
PDF 41 · substantive
26Feb insolvency/failed rescue;200-year-old bank; Leeson source biography and optional RogueTrader/video/site references
Open full-size original page ›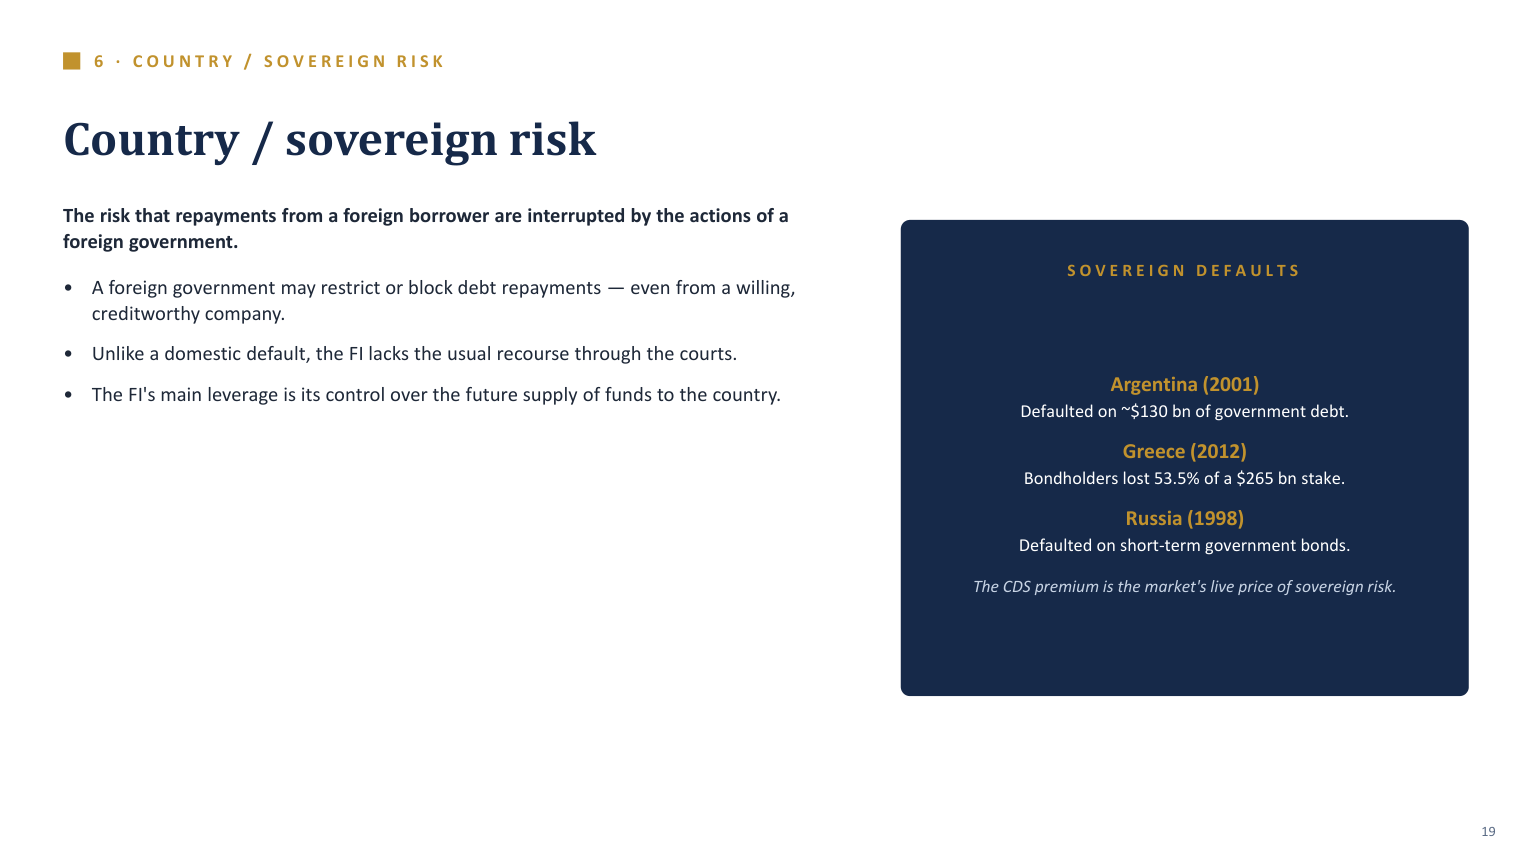
PDF 42 · substantive
Country transfer restrictions vs sovereign default; Recourse qualification/future funding leverage; Argentina2001~130bn;Greece2012 53.5%of265bn;Russia1998 short-government-bond default
Open full-size original page ›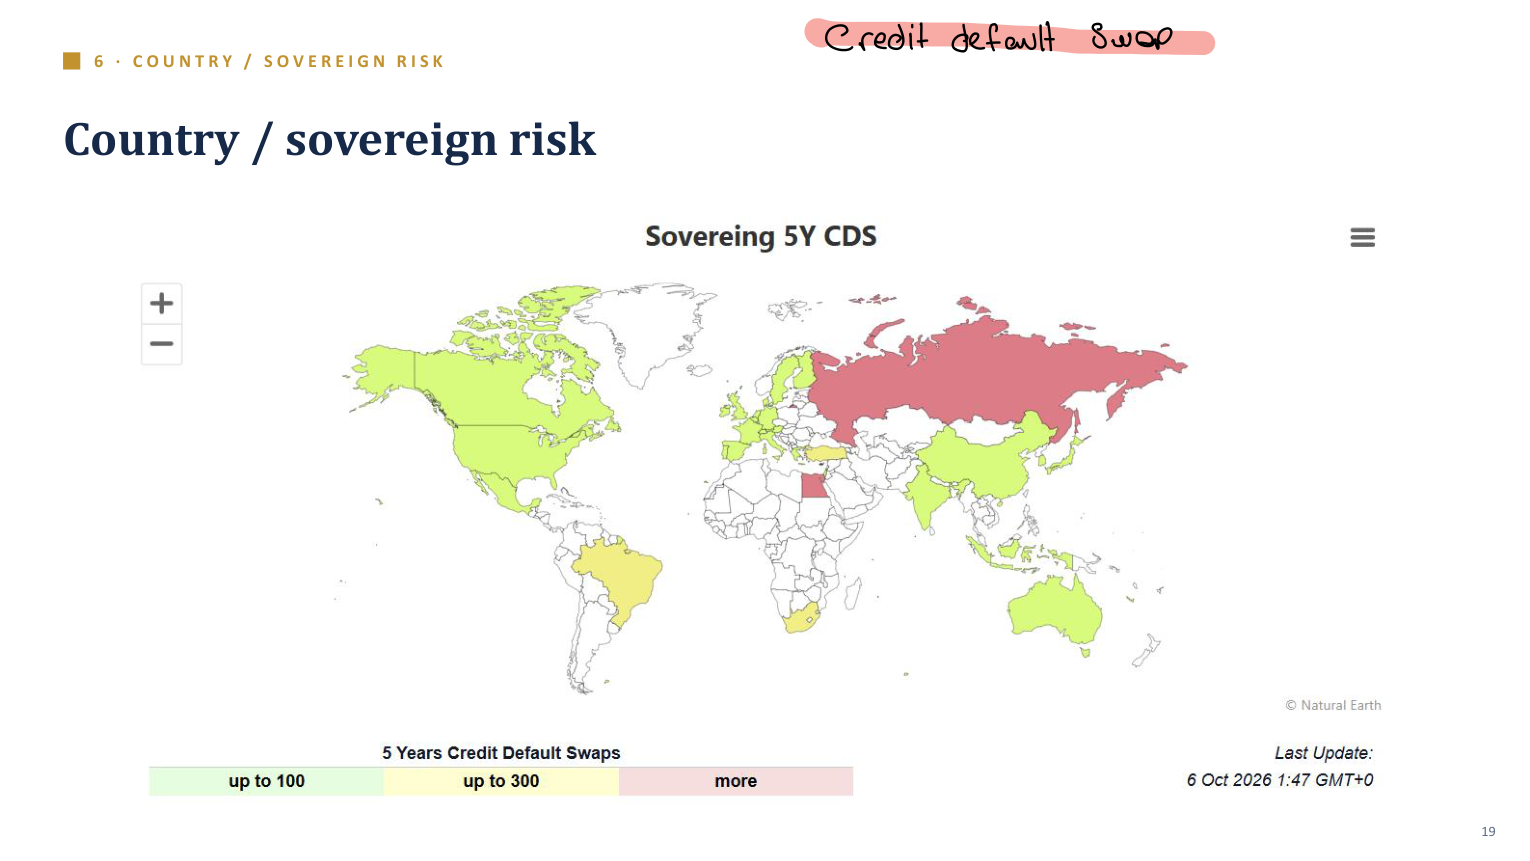
PDF 43 · substantive
Handwritten Credit Default Swap; 5Y map;6Oct2026 1:47GMT+0;all3legend bins; Representative colors and uncolored-data caveat
Open full-size original page ›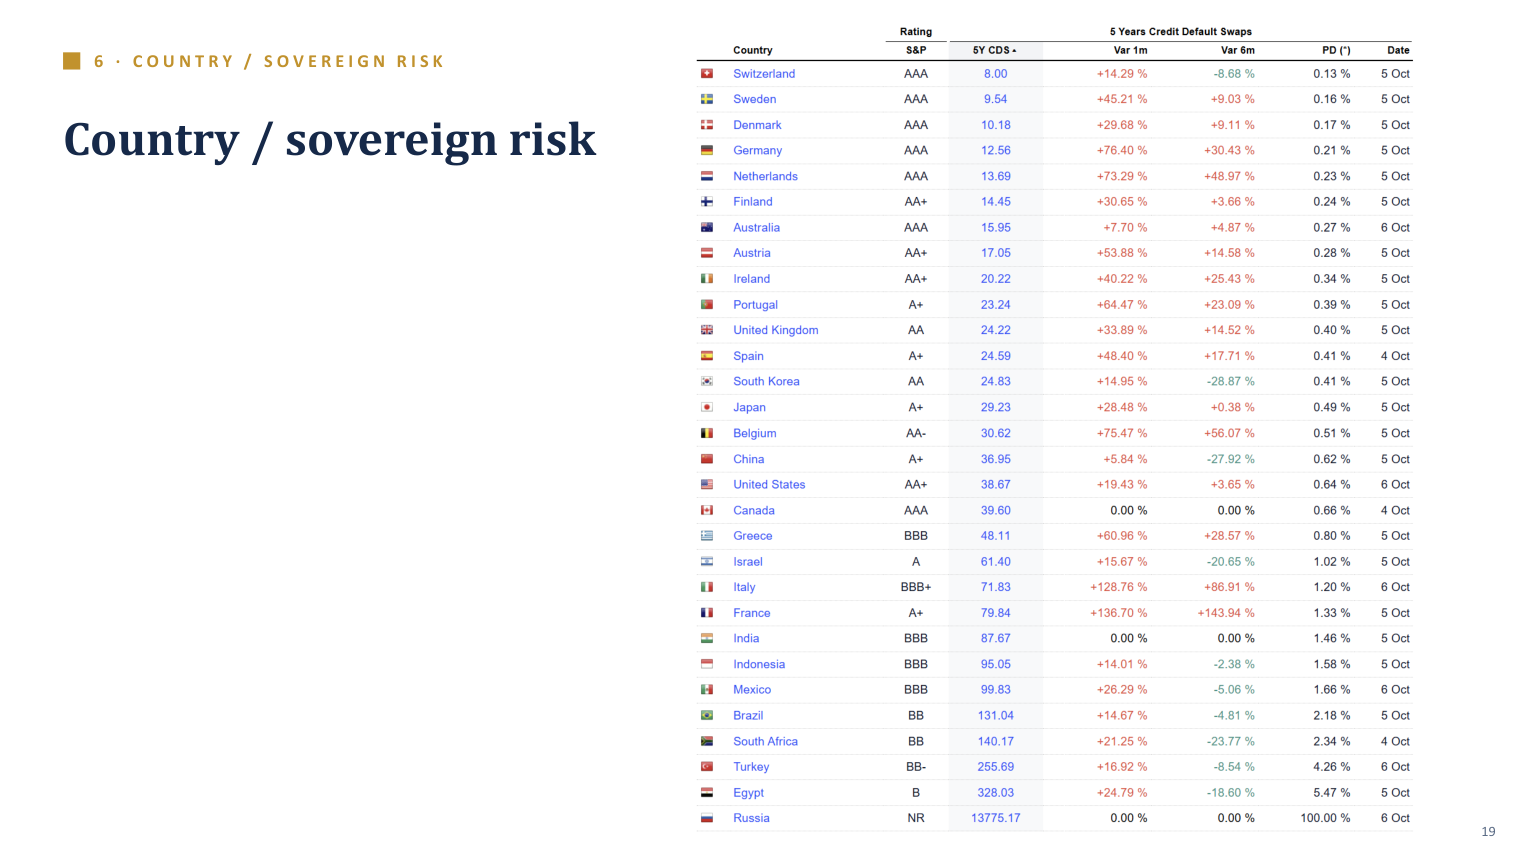
PDF 44 · substantive
All30country rows and7columns; Rating,spread,1m/6mchange,displayedPD,date distinctions; Turkey255.69bp premium conversion;Russia extreme value;missingPDfootnote
Open full-size original page ›
PDF 45 · substantive
BIS/Basel operational definition mechanism; Technology cost-saving risk; Scale vs scope definitions and original numeric examples
Open full-size original page ›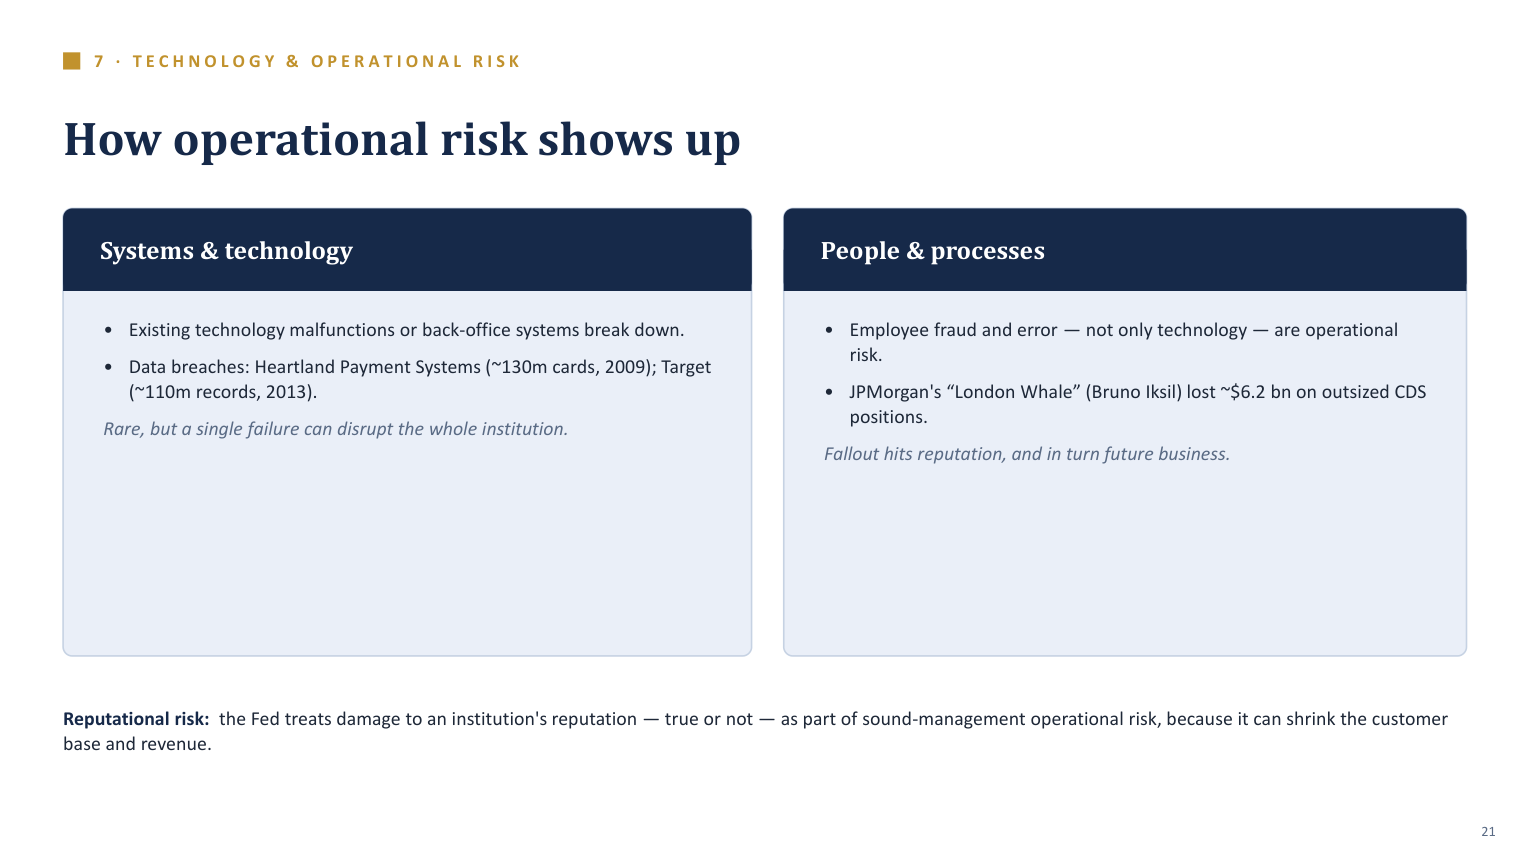
PDF 46 · substantive
Systems/backoffice;Heartland130mcards2009;Target110mrecords2013; Fraud/error;LondonWhale BrunoIksil~6.2bnCDS; Reputation true/false information and business loss
Open full-size original page ›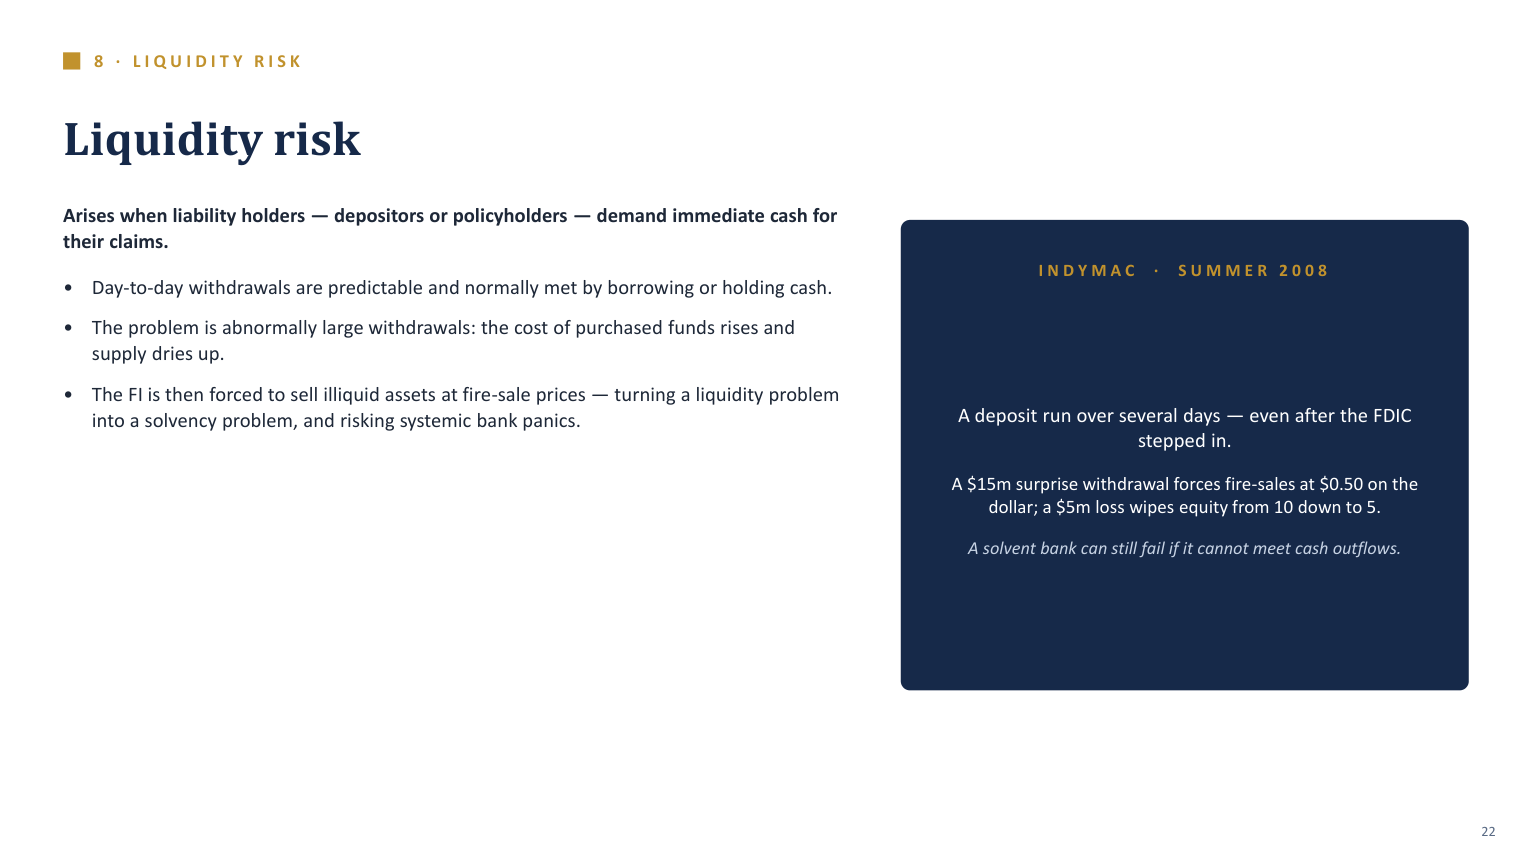
PDF 47 · substantive
Normal vs abnormal withdrawal;fund cost/supply;fire-sale/systemic stress; IndyMac2008;15mwithdrawal,0.50sale,5mloss,equity10→5; Missing10mcash assumption reconstructed;zero-cashalternative
Open full-size original page ›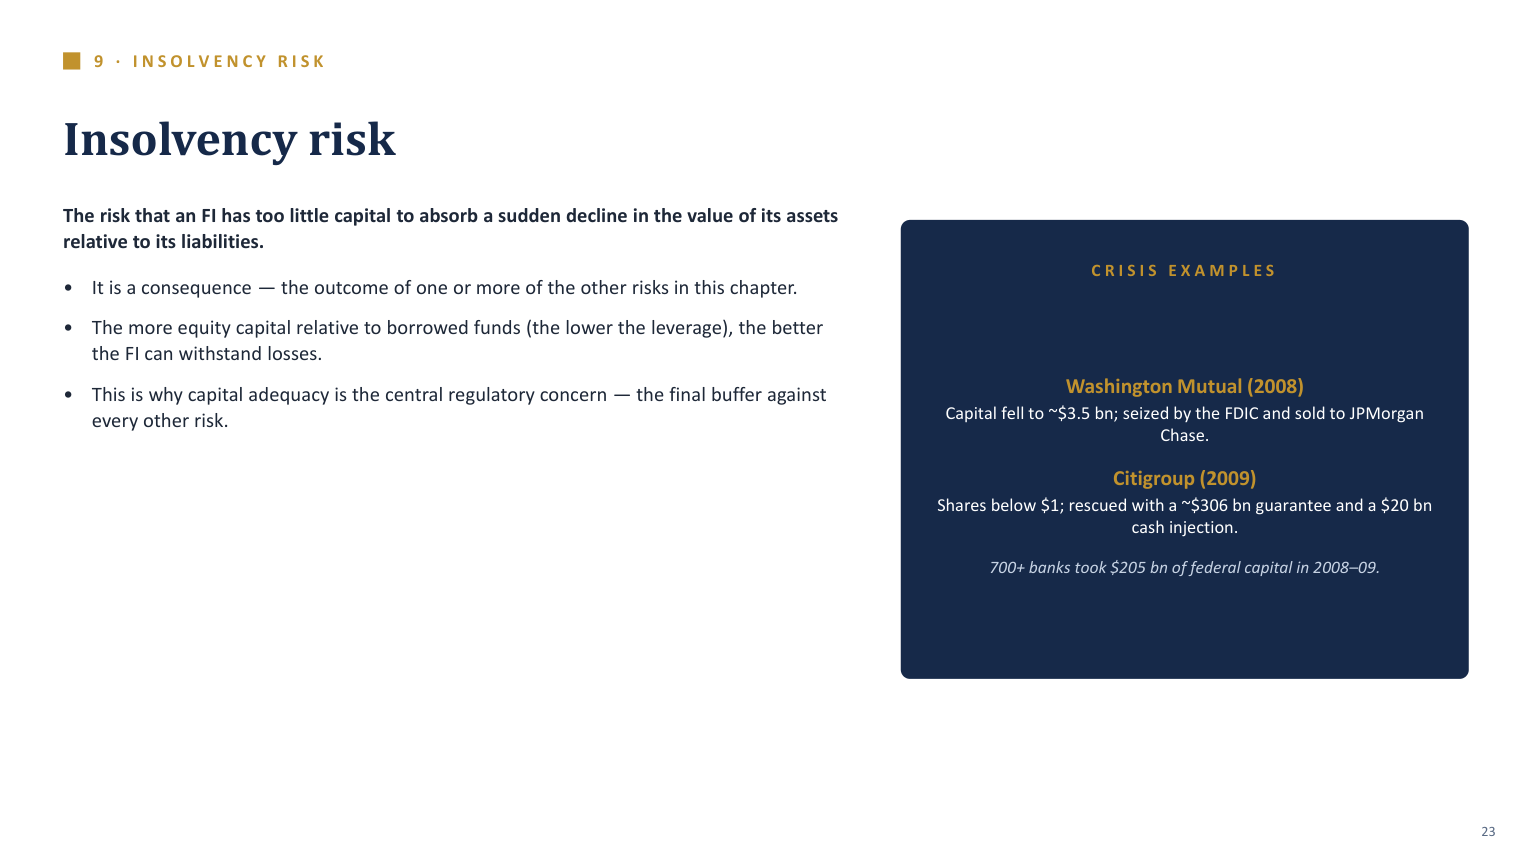
PDF 48 · substantive
Capital/leverage/finalbuffer; WaMu2008~3.5bn;Citi2009<$1,306bnguarantee,20bncash; 700+banks205bn2008–09;guaranteevscash
Open full-size original page ›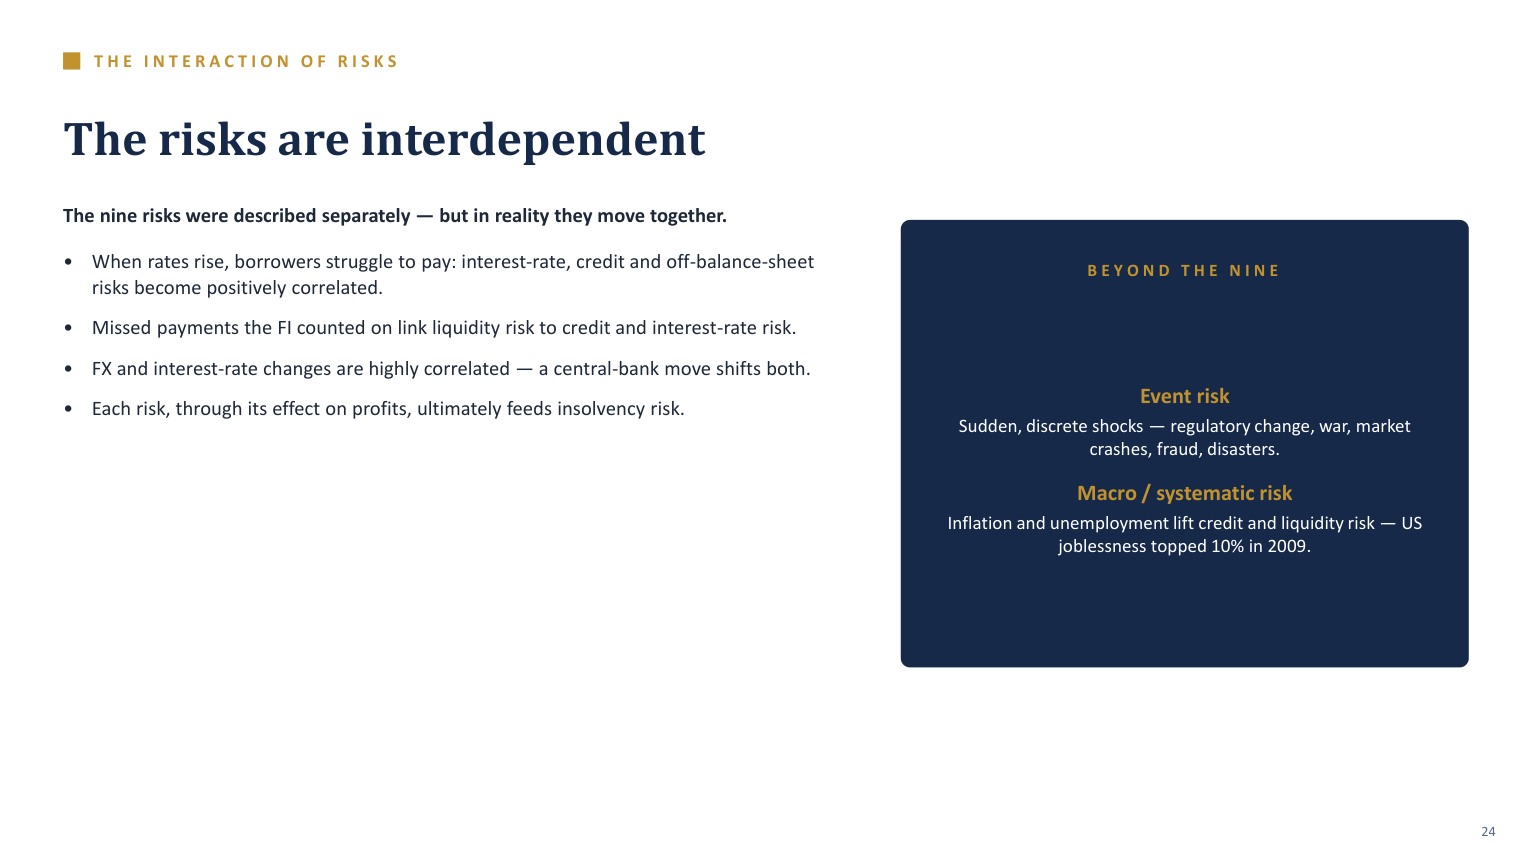
PDF 49 · substantive
Interest/credit/OBSlinks;missedcash→liquidity;FX/rateconditionalcorrelation; Eventregulatorychange,war,marketcrash,fraud,disaster; Inflation/unemployment;US2009>10%historical
Open full-size original page ›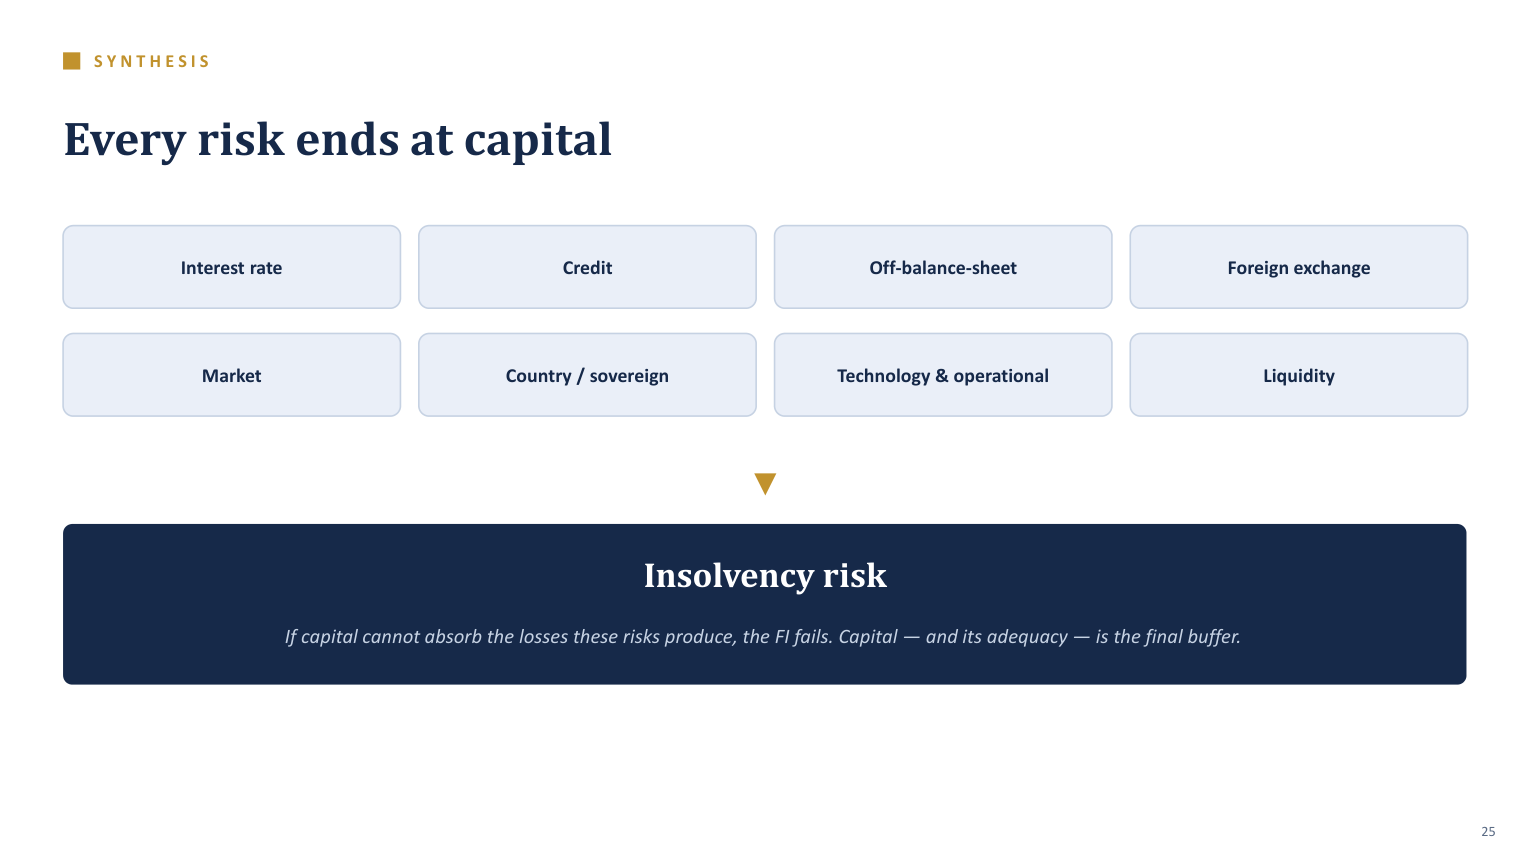
PDF 50 · substantive
All8originatingrisks→insolvency/capital; Capitalneteffect;globalization/crisisconnections
Open full-size original page ›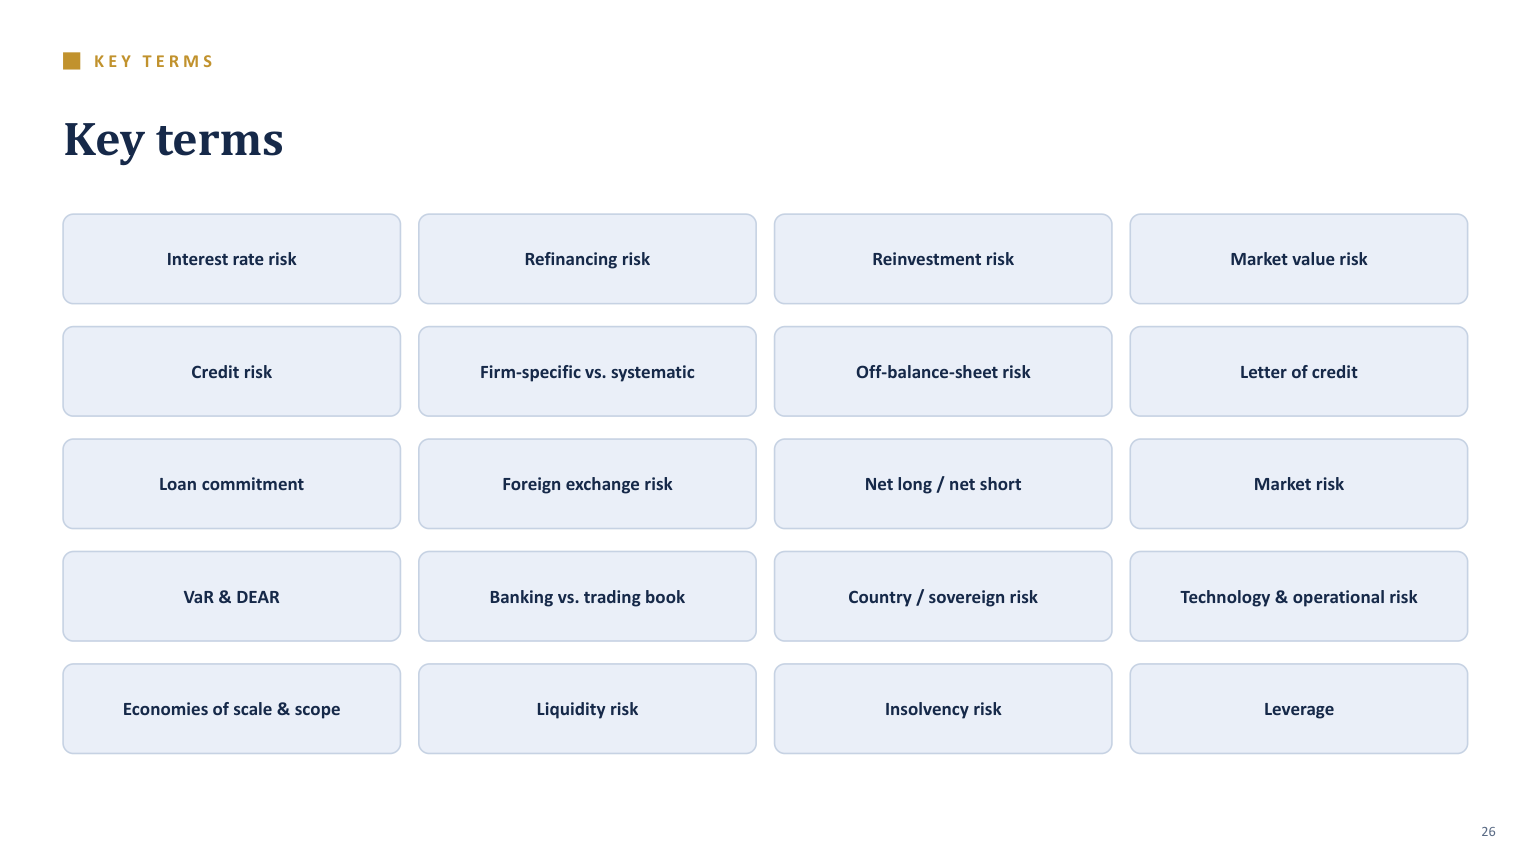
PDF 51 · substantive
All20printedkeytermboxes in sourceorder withdefinitionlinks
Open full-size original page ›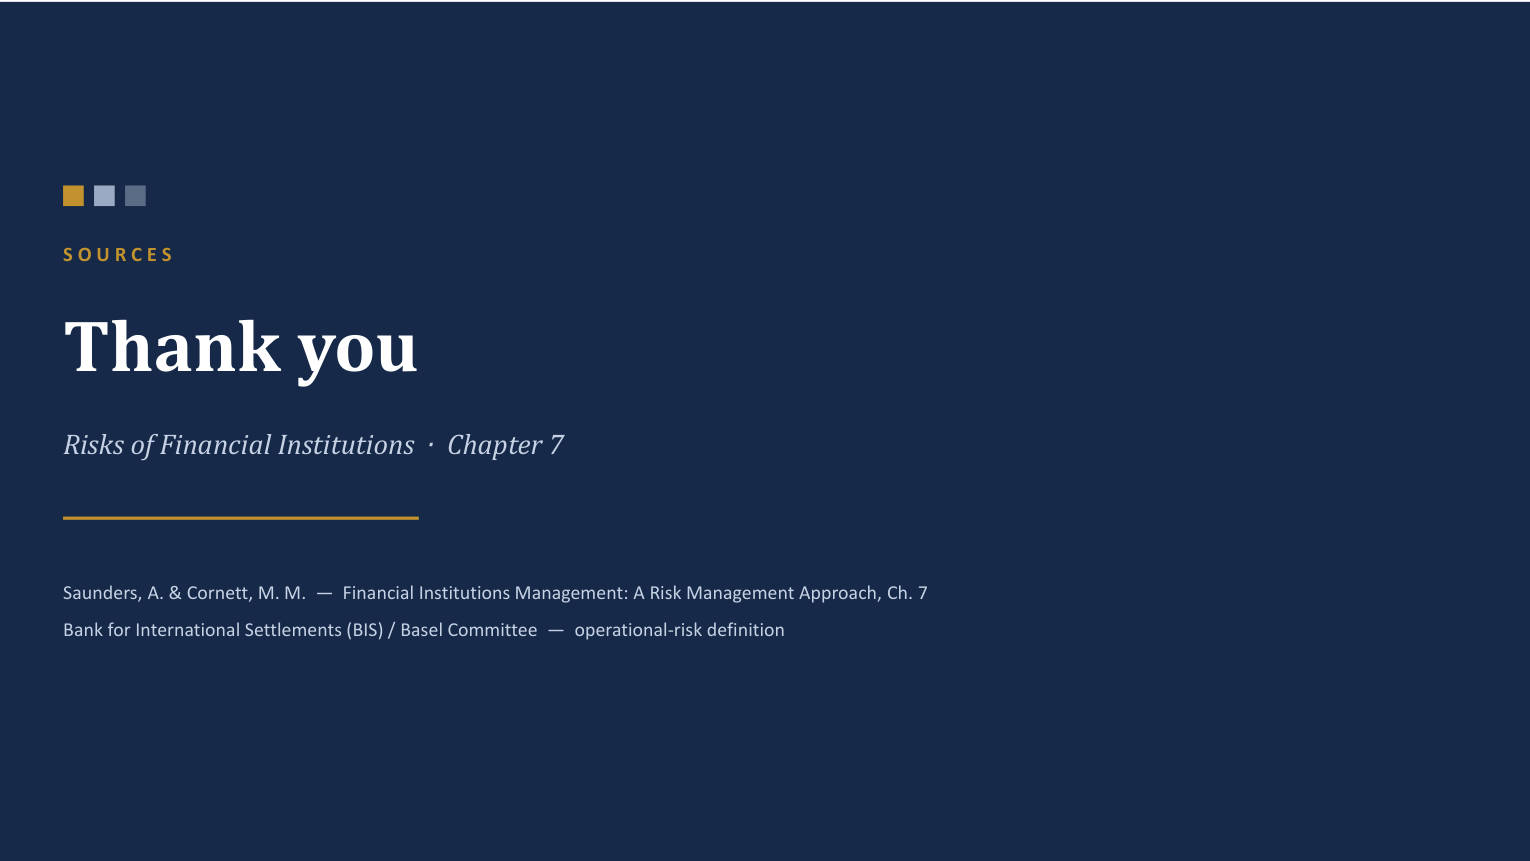
PDF 52 · support
Saunders/CornettChapter7 source;BIS/Basel attribution;chapterclose
Open full-size original page ›
PDF 53 · cover
Interest Rate Risk I; repricing and maturity model chapter context; title page has no separate calculation.
Open full-size original page ›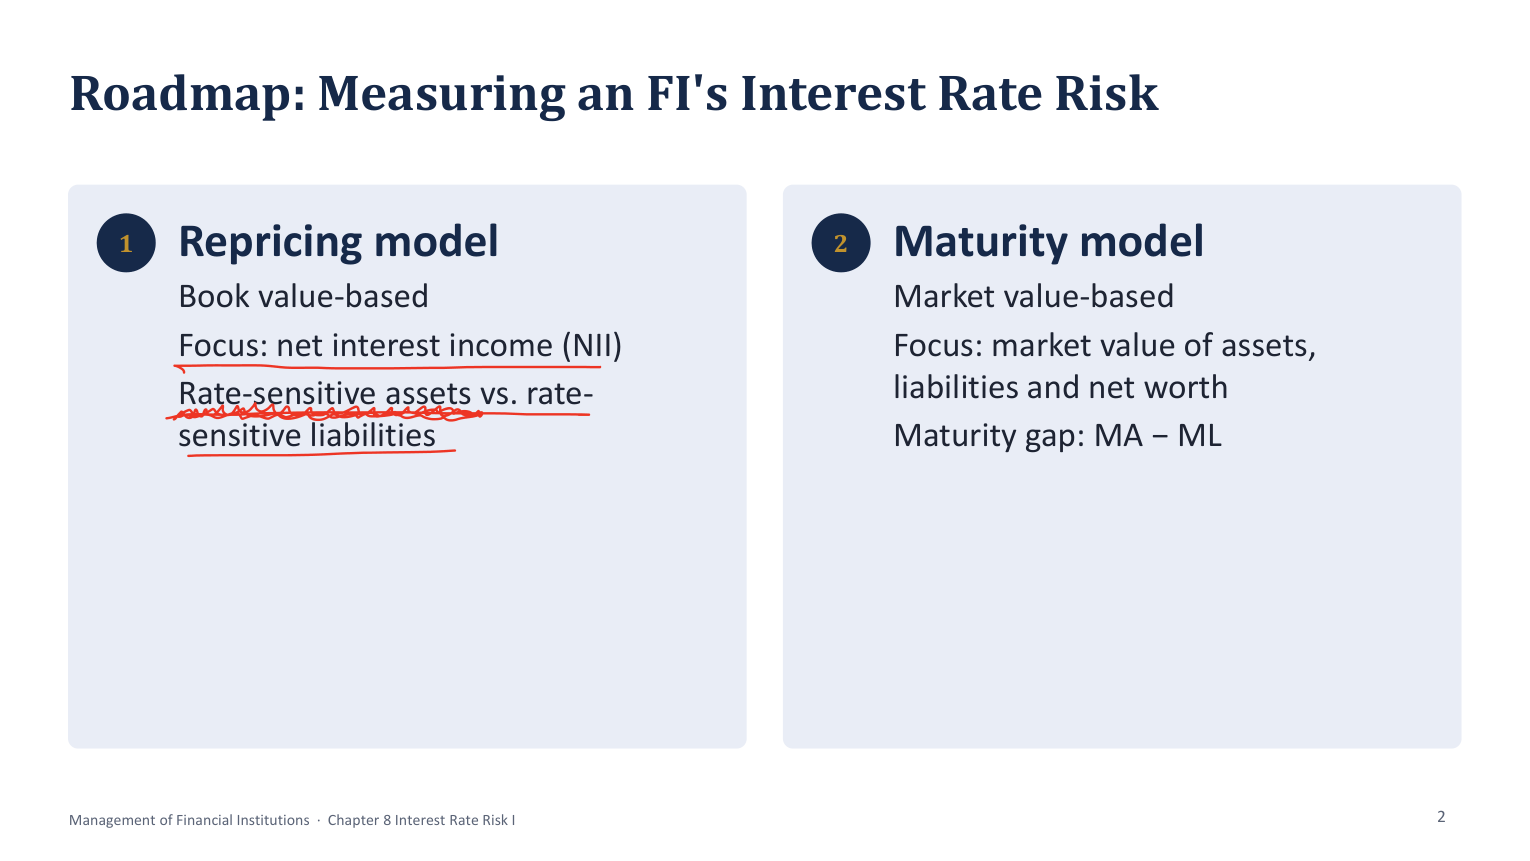
PDF 54 · support
Repricing: book value, NII, RSA versus RSL; red emphasis on NII and rate-sensitive balance-sheet sides.; Maturity model: market values of assets/liabilities/net worth; M_A−M_L.
Open full-size original page ›
PDF 55 · cover
Funding/repricing gap; CGAP; rate sensitivity; divider has no independent example.
Open full-size original page ›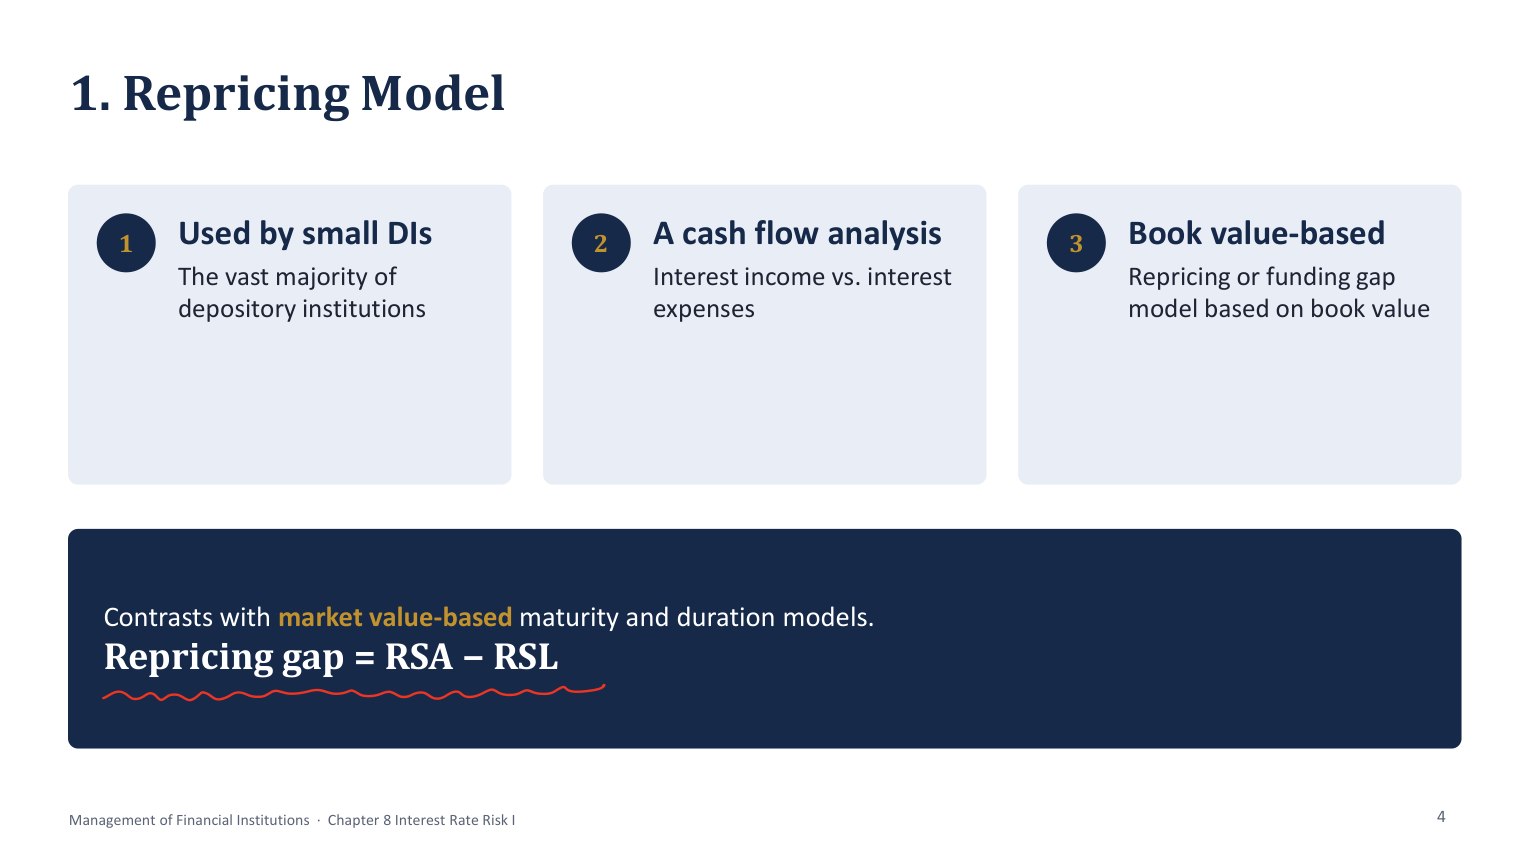
PDF 56 · substantive
Small depository institutions; cash-flow income-versus-expense analysis; book-value basis; contrast with maturity/duration market-value models.; Underlined RSA−RSL formula.
Open full-size original page ›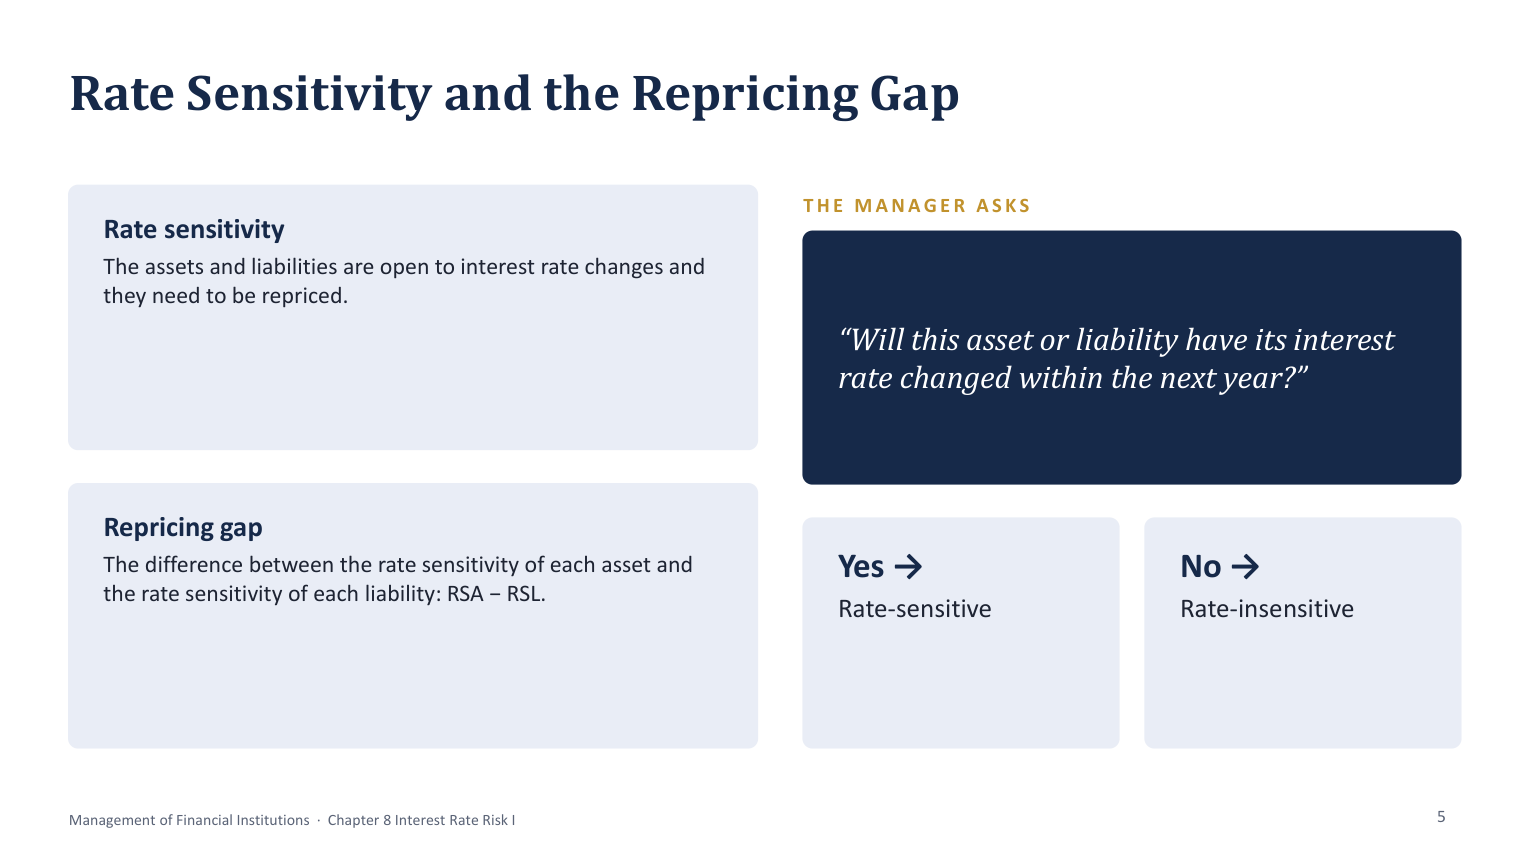
PDF 57 · substantive
Next-year rate-reset question; yes = RS/no = RI; gap compares sensitive balances.
Open full-size original page ›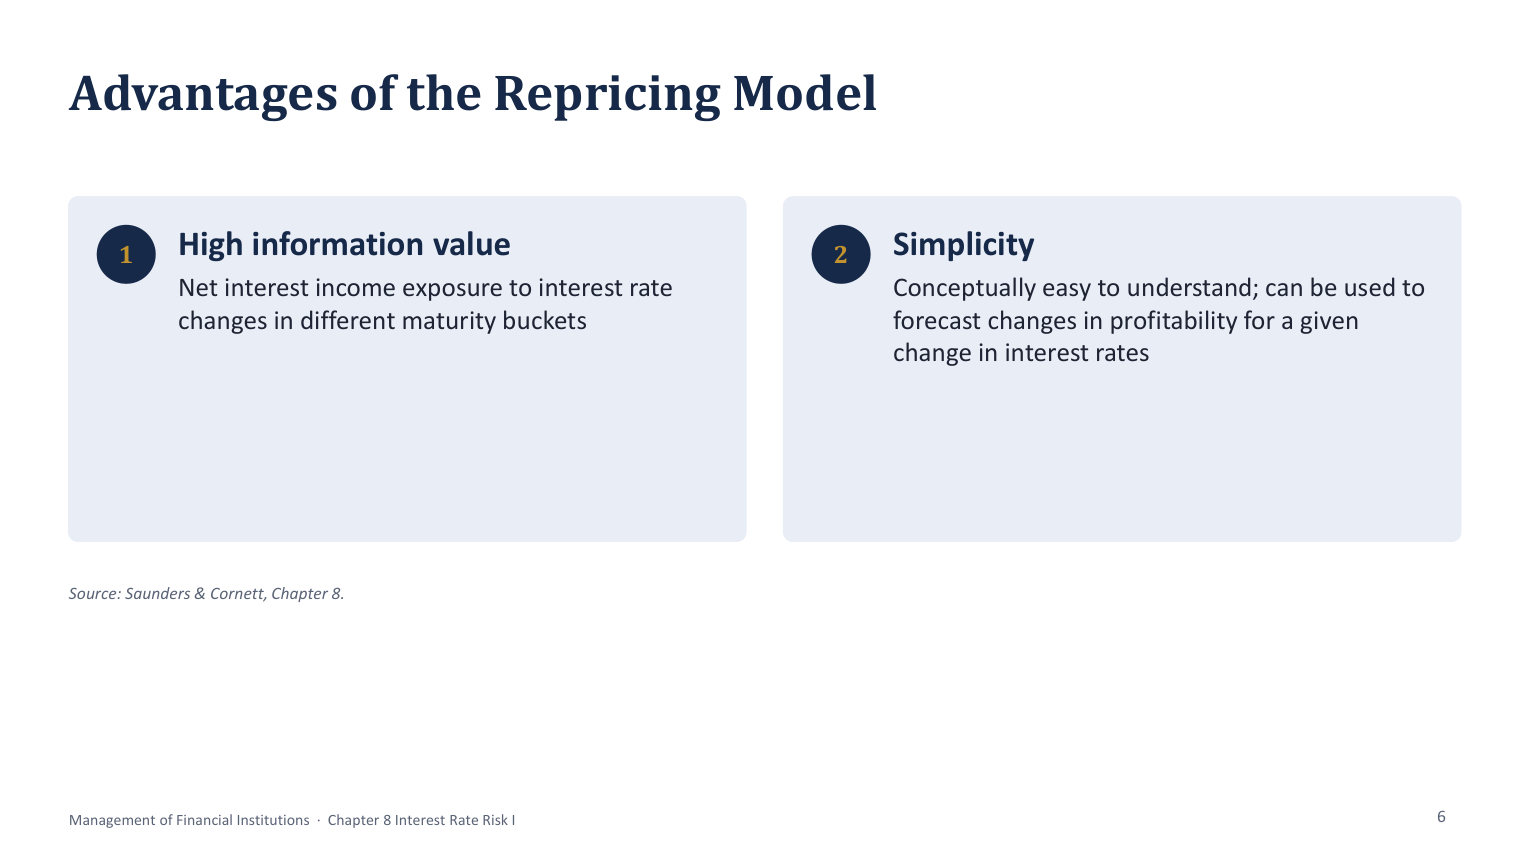
PDF 58 · substantive
Information by maturity bucket; conceptual simplicity; conditional profitability forecasts.
Open full-size original page ›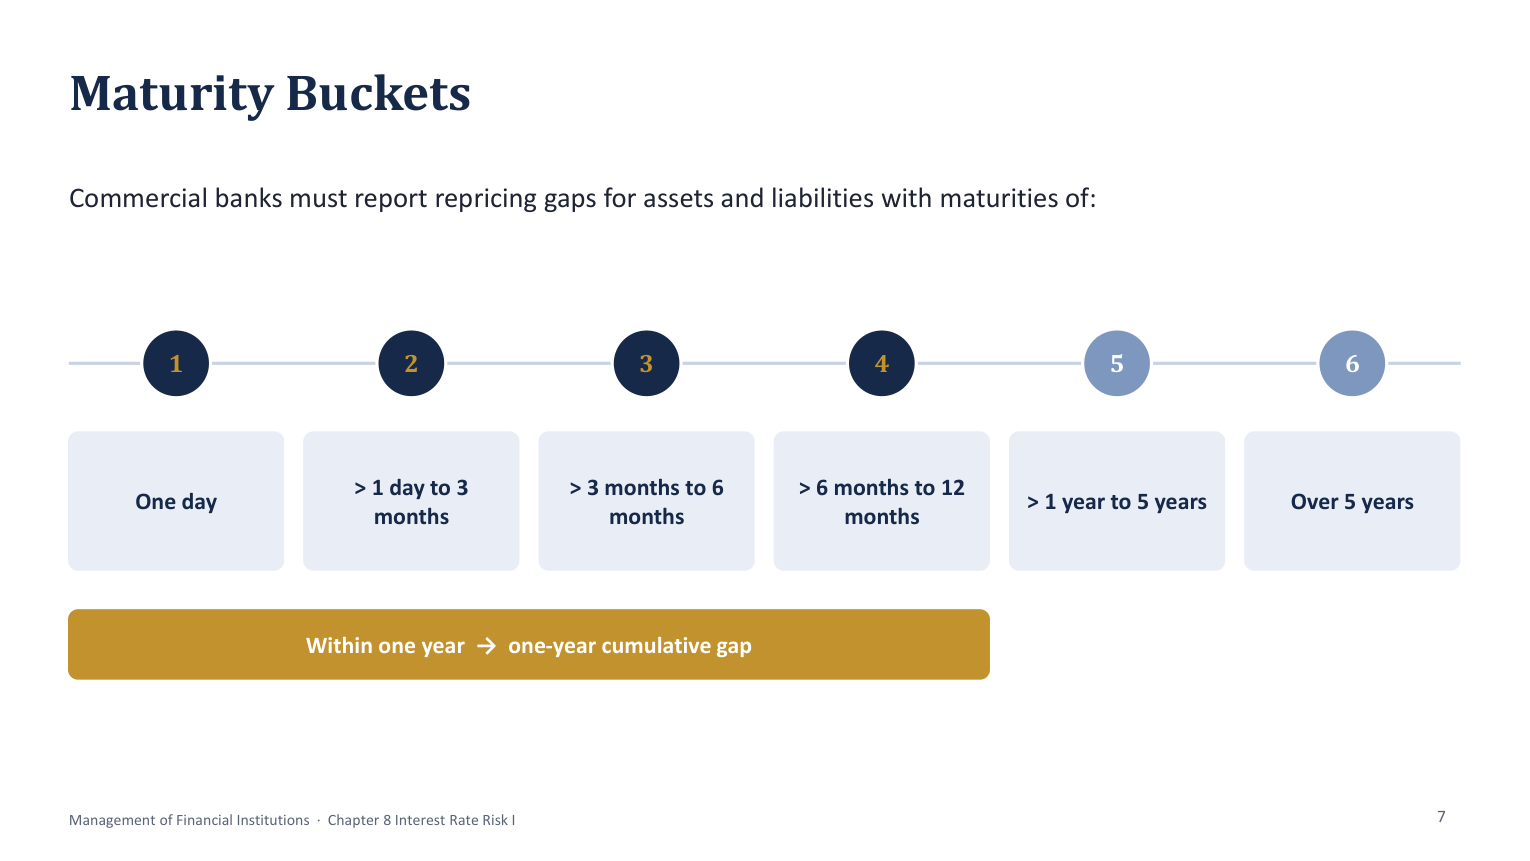
PDF 59 · substantive
All six interval endpoints; first four form one-year cumulative horizon; no double-counted boundaries.
Open full-size original page ›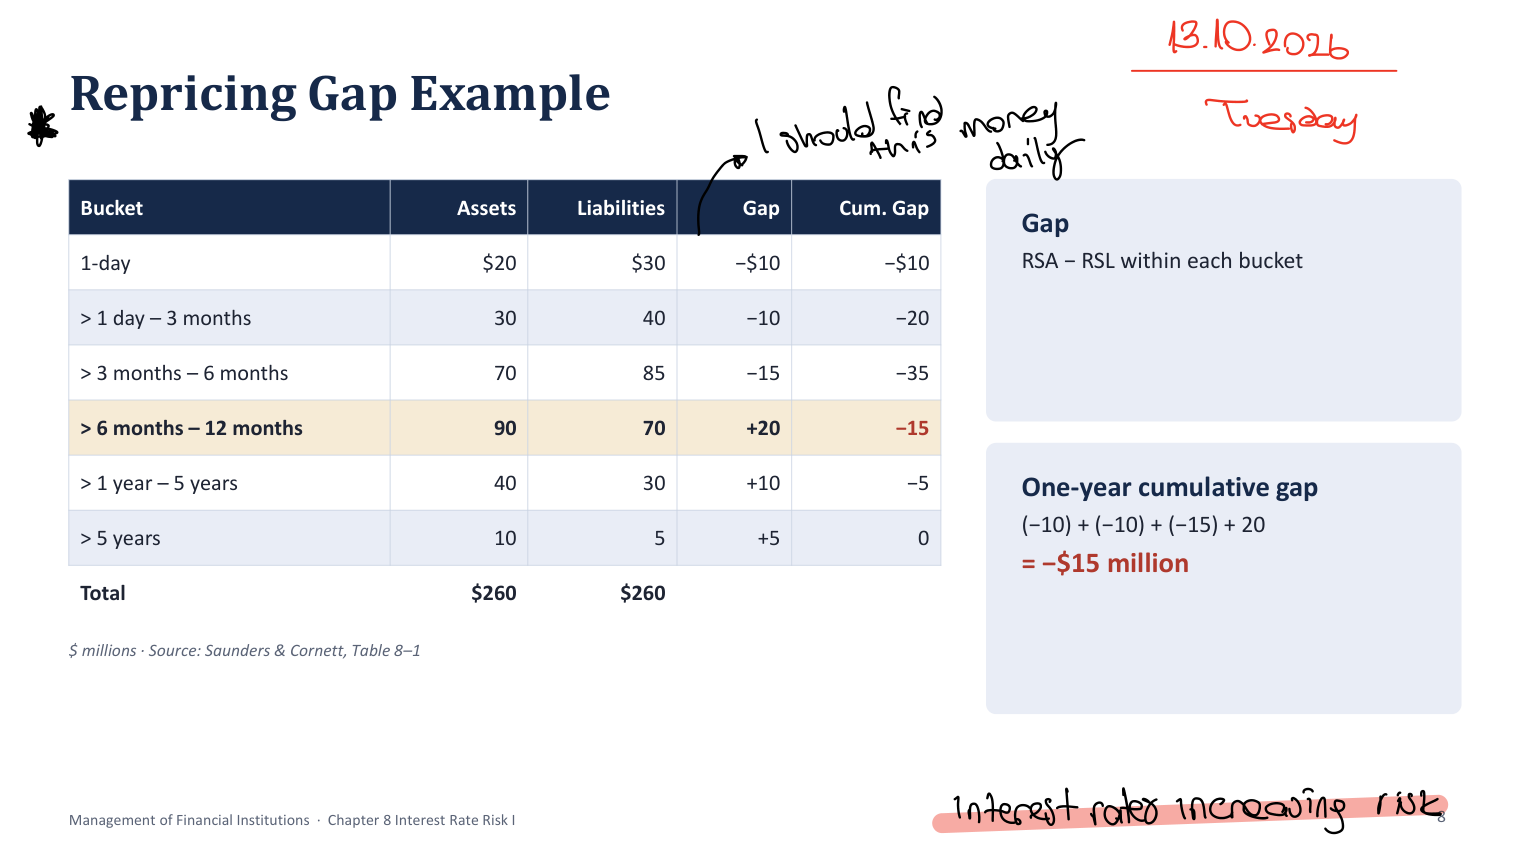
PDF 60 · substantive
All 12 A/L amounts; six gaps; six cumulative gaps; totals 260/260; one-yearCGAP−15.; Handwritten daily-money/refinancing cue and interest-rate-increase risk; lecture date is non-conceptual annotation.
Open full-size original page ›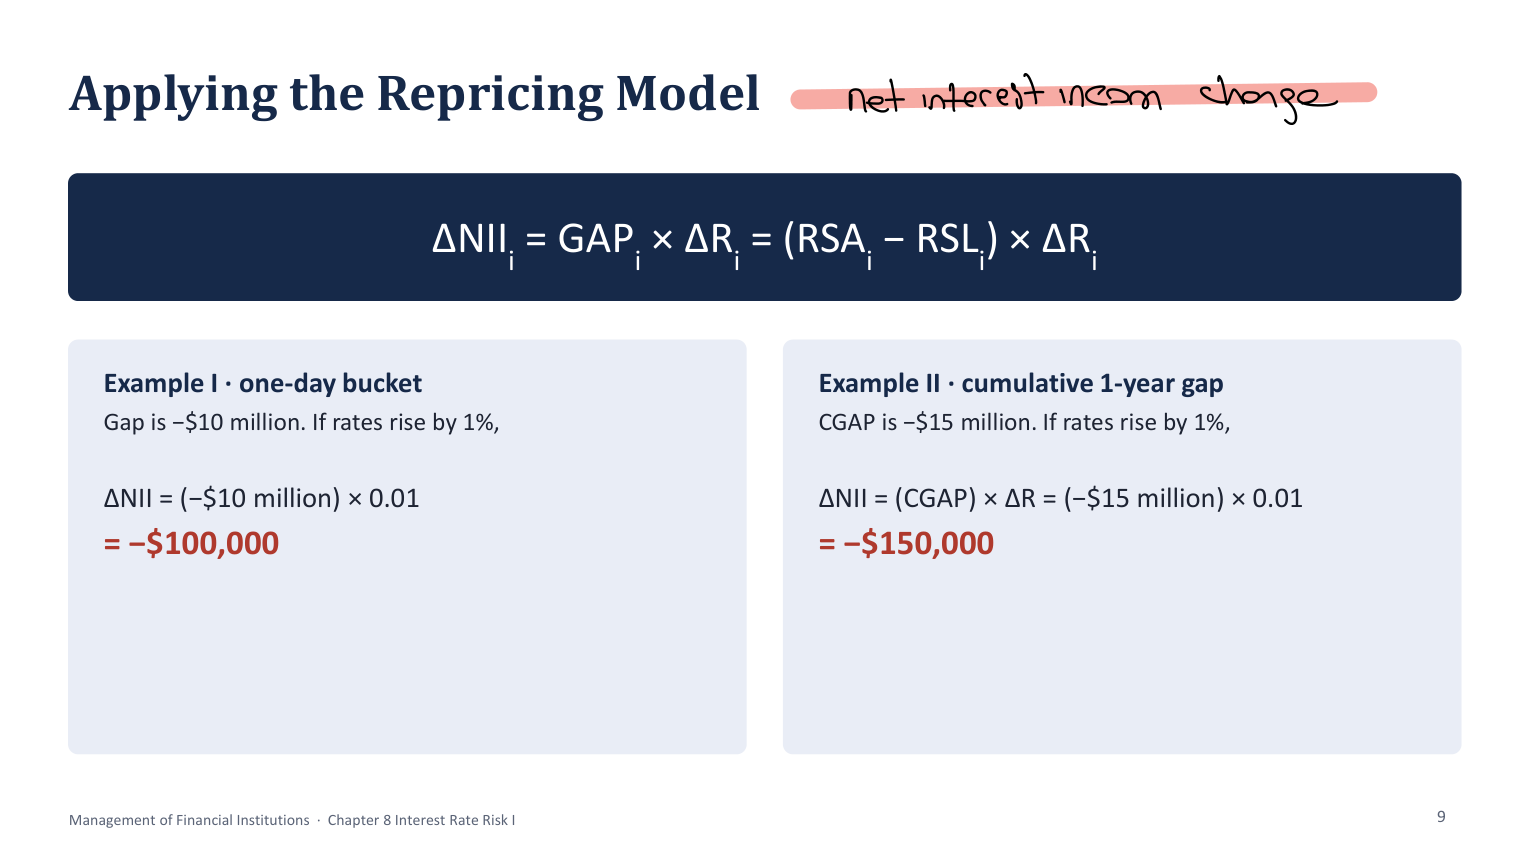
PDF 61 · substantive
ΔNIIᵢ = (RSAᵢ−RSLᵢ)ΔRᵢ; handwritten net-interest-income-change label.; One-day−10 m at+1 pp→−100,000; one-year−15 m→−150,000; explicitly distinguish annualized sensitivity from daily accrual.
Open full-size original page ›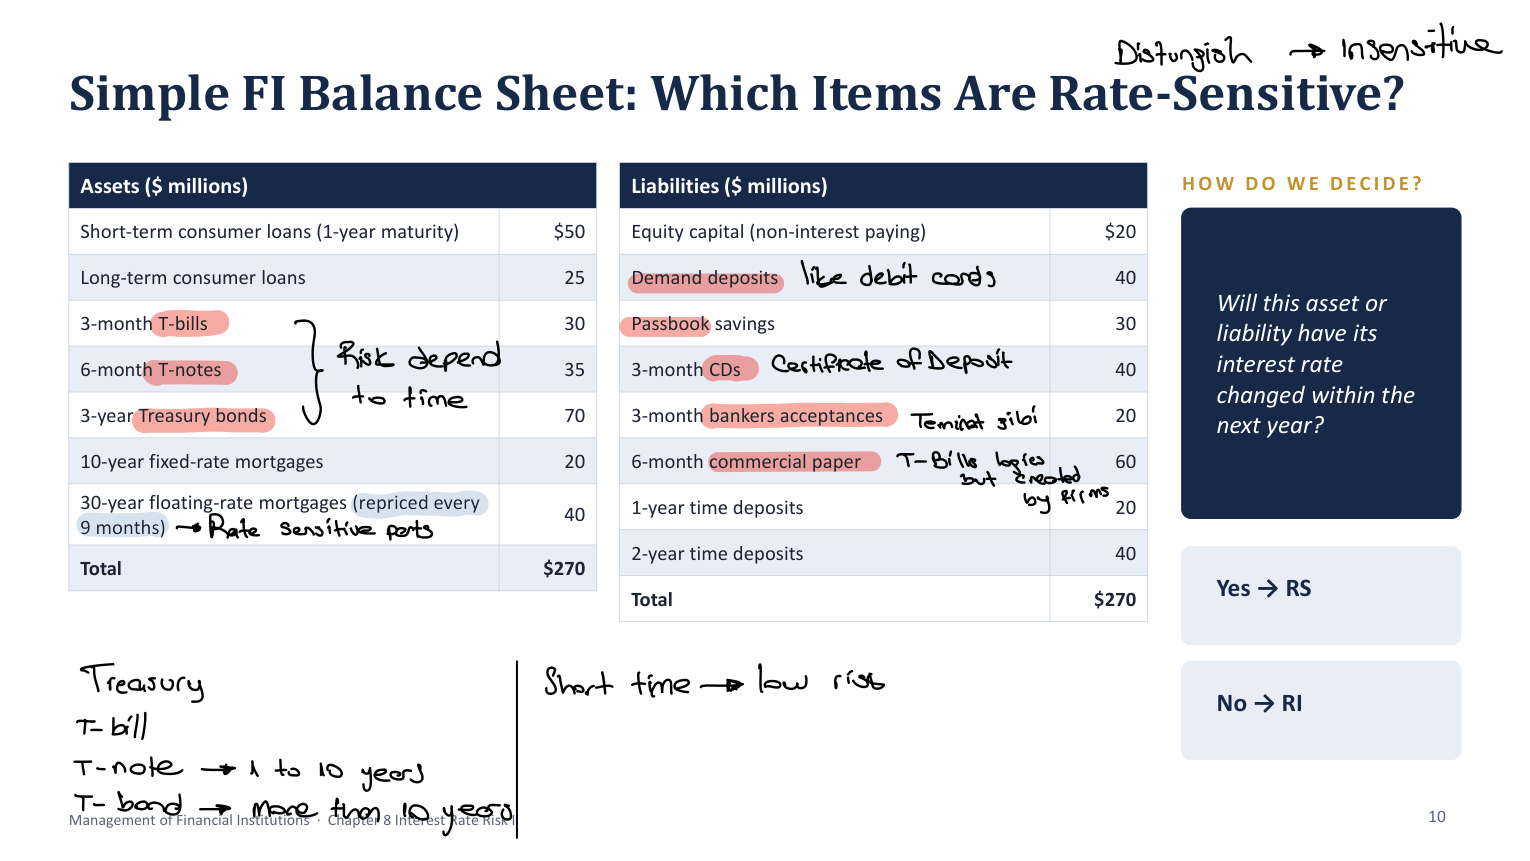
PDF 62 · substantive
All seven asset amounts and eight right-side entries classified.; Nine-month reset annotation; CD, demand deposit/debit card, passbook, bankers acceptance/guarantee and commercial-paper-versus-bill notes explained.; Treasury bills/notes/bonds maturity cue distinguished from remaining maturity; shorter-time/lower-price-risk note qualified.
Open full-size original page ›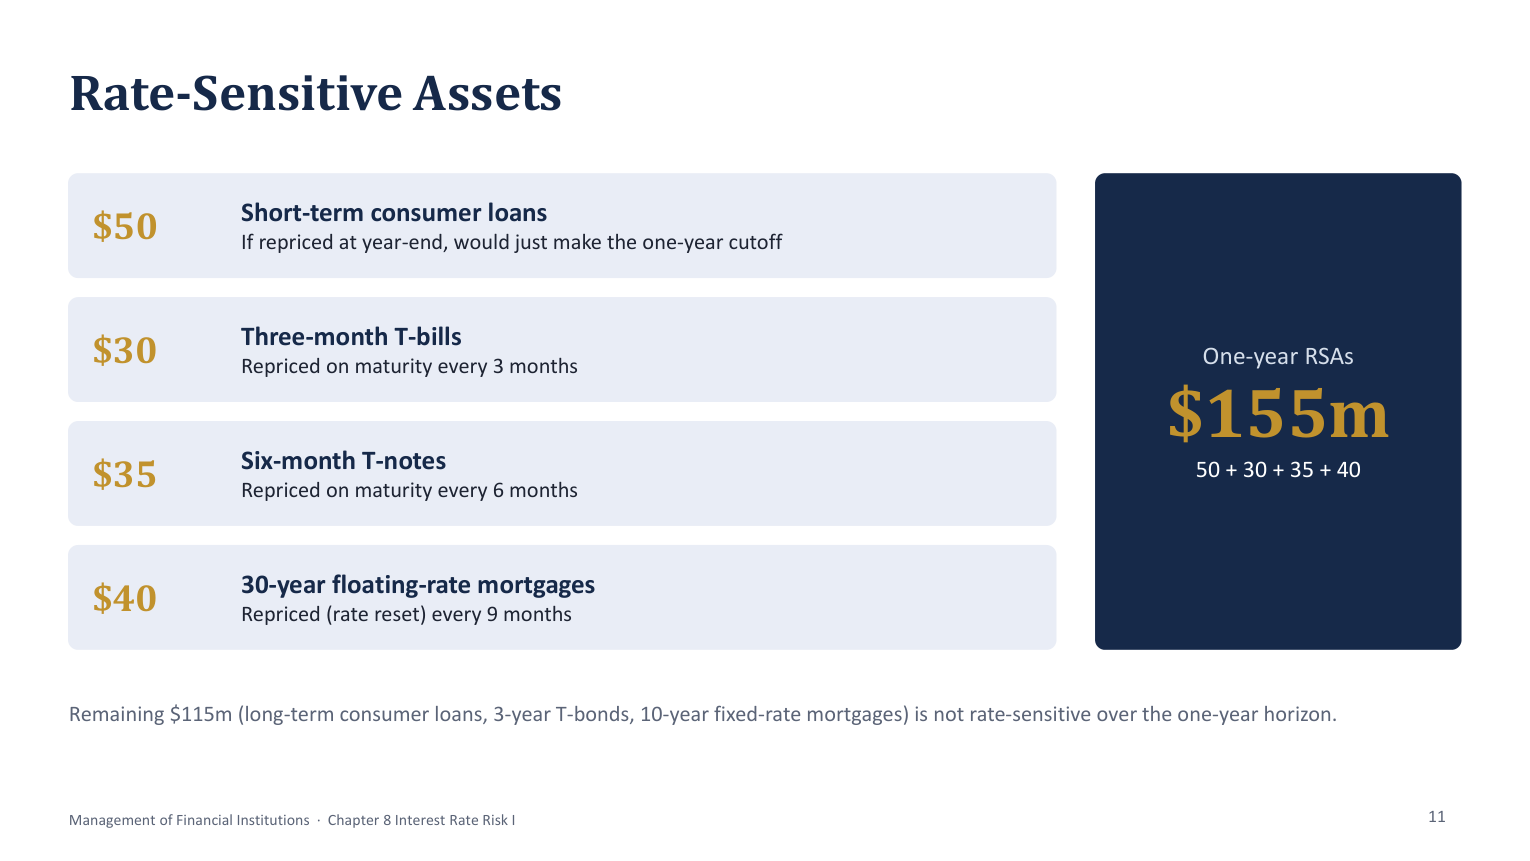
PDF 63 · substantive
50 + 30 + 35 + 40 = 155; year-end cutoff; reinvestment at 3/6 months; reset 9 months; remaining 115.
Open full-size original page ›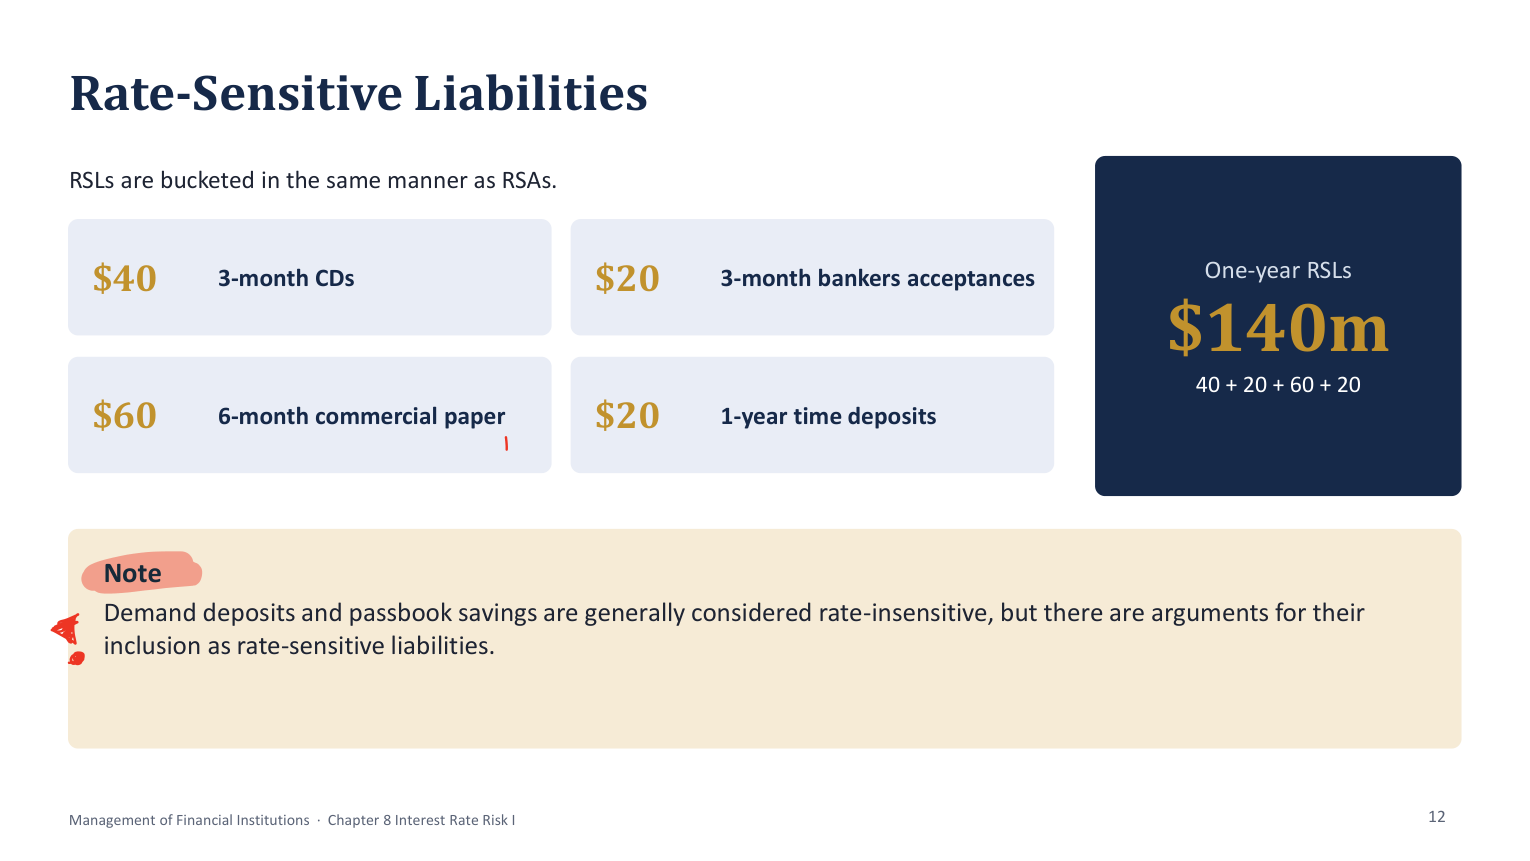
PDF 64 · substantive
40 + 20 + 60 + 20 = 140; demand/passbook exclusion and highlighted caveat; classification alternative.
Open full-size original page ›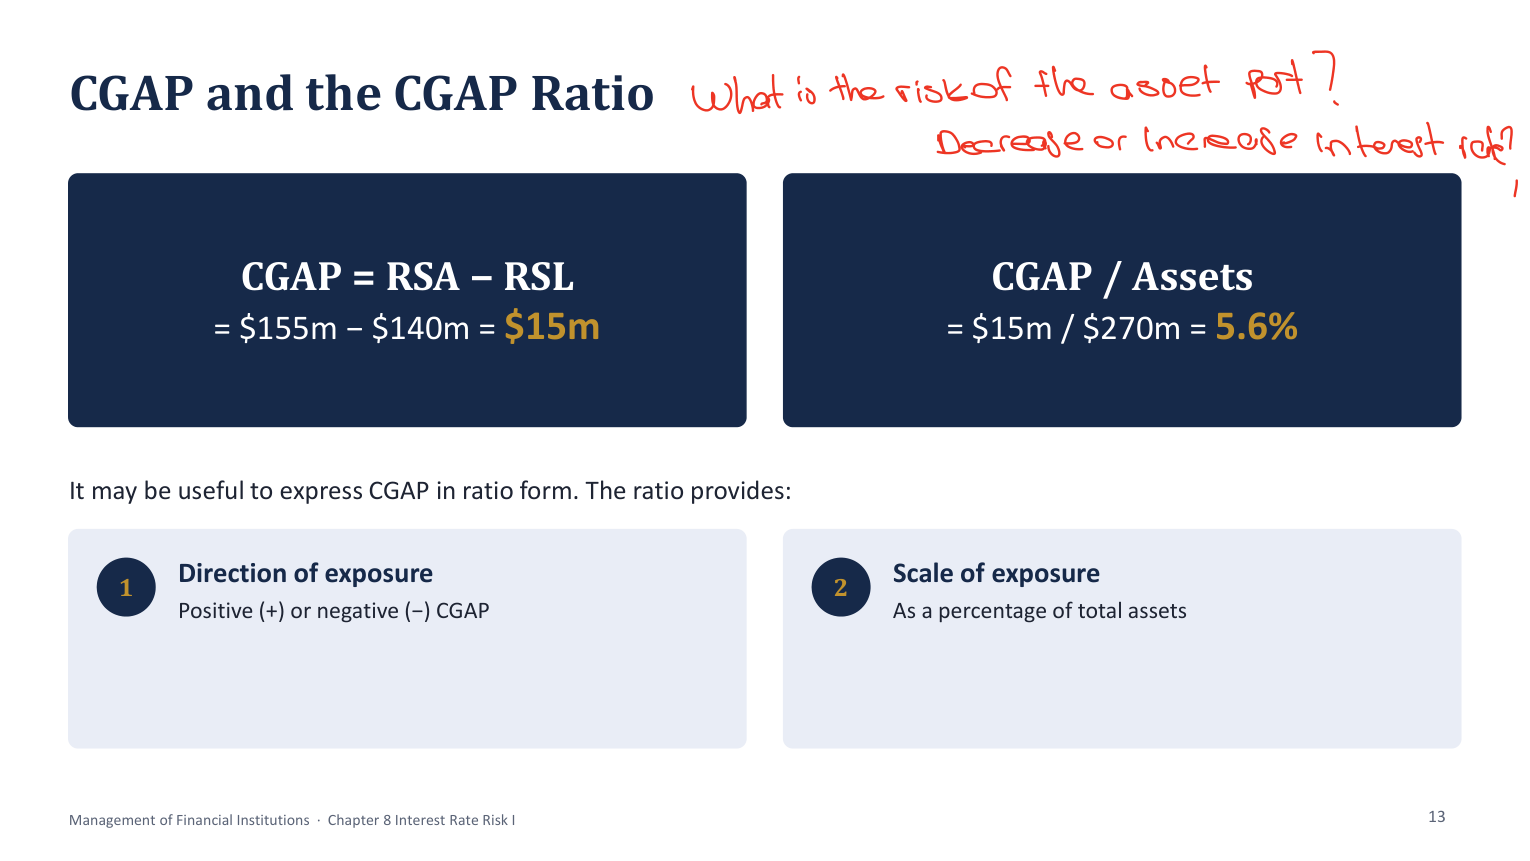
PDF 65 · substantive
155 − 140 = +15; 15/270≈5.6%; direction and scale; handwritten question about risky rate direction answered.
Open full-size original page ›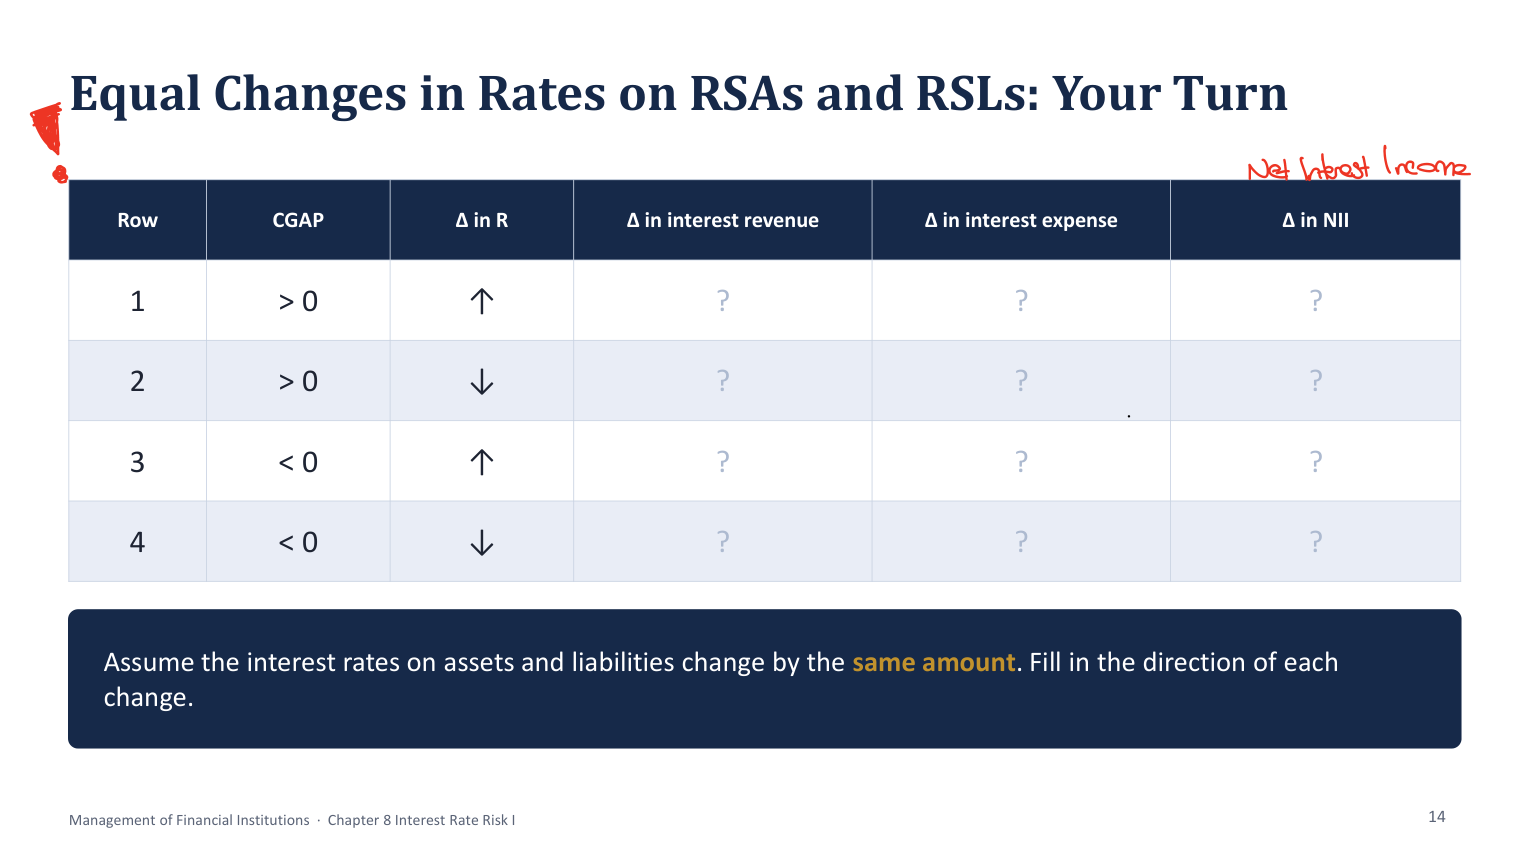
PDF 66 · substantive
All four rows completed; same-amount premise; NII handwritten expansion; active recall check.
Open full-size original page ›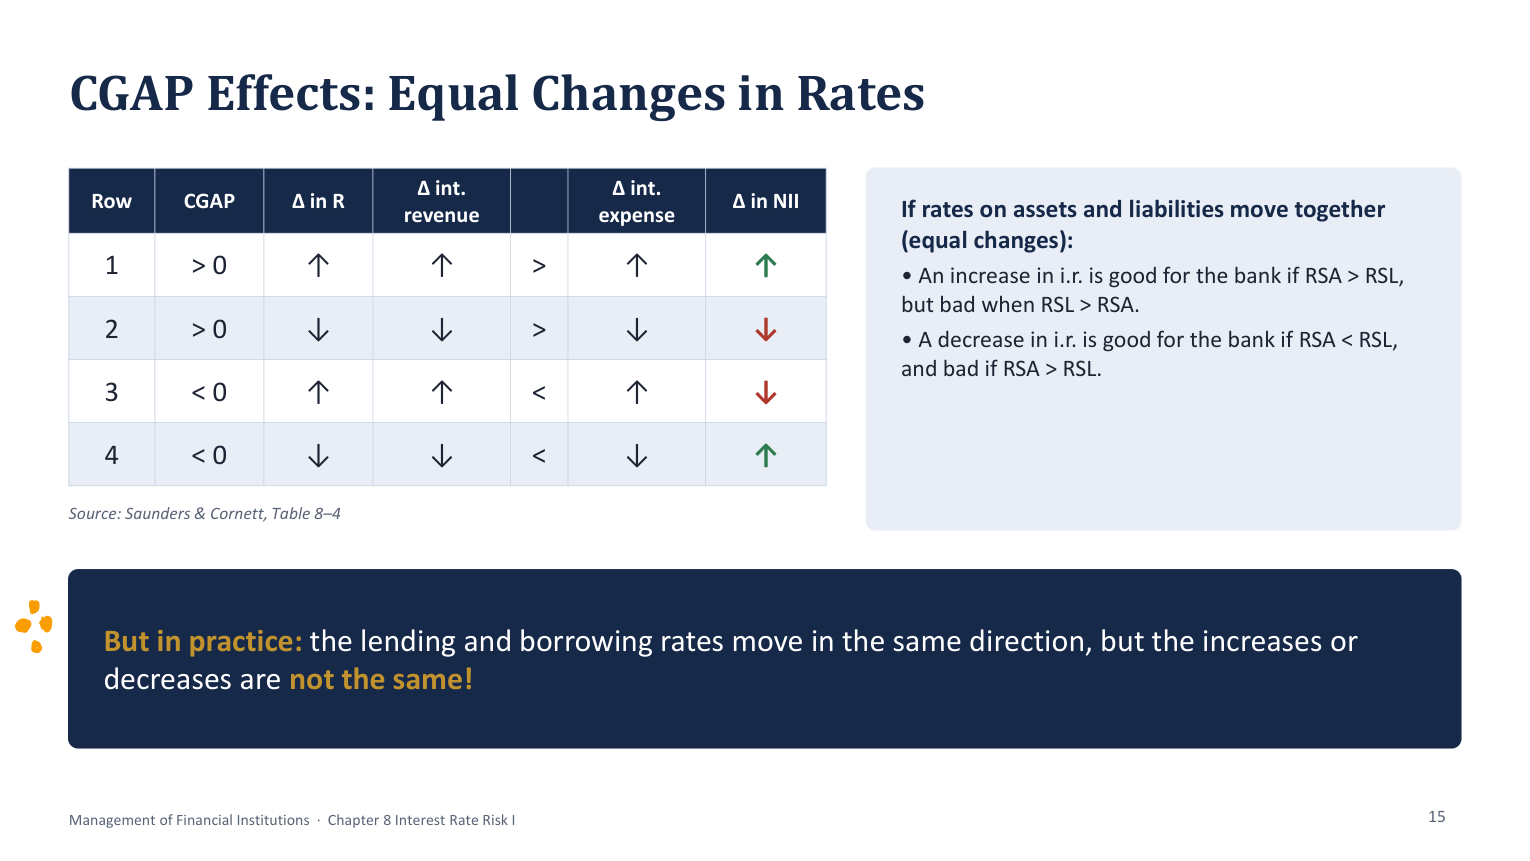
PDF 67 · substantive
Revenue/expense/NII directions for both gap signs and both shock signs; magnitude comparison clarified for negative changes.; Unequal borrowing/lending changes; basis-sensitive extension.
Open full-size original page ›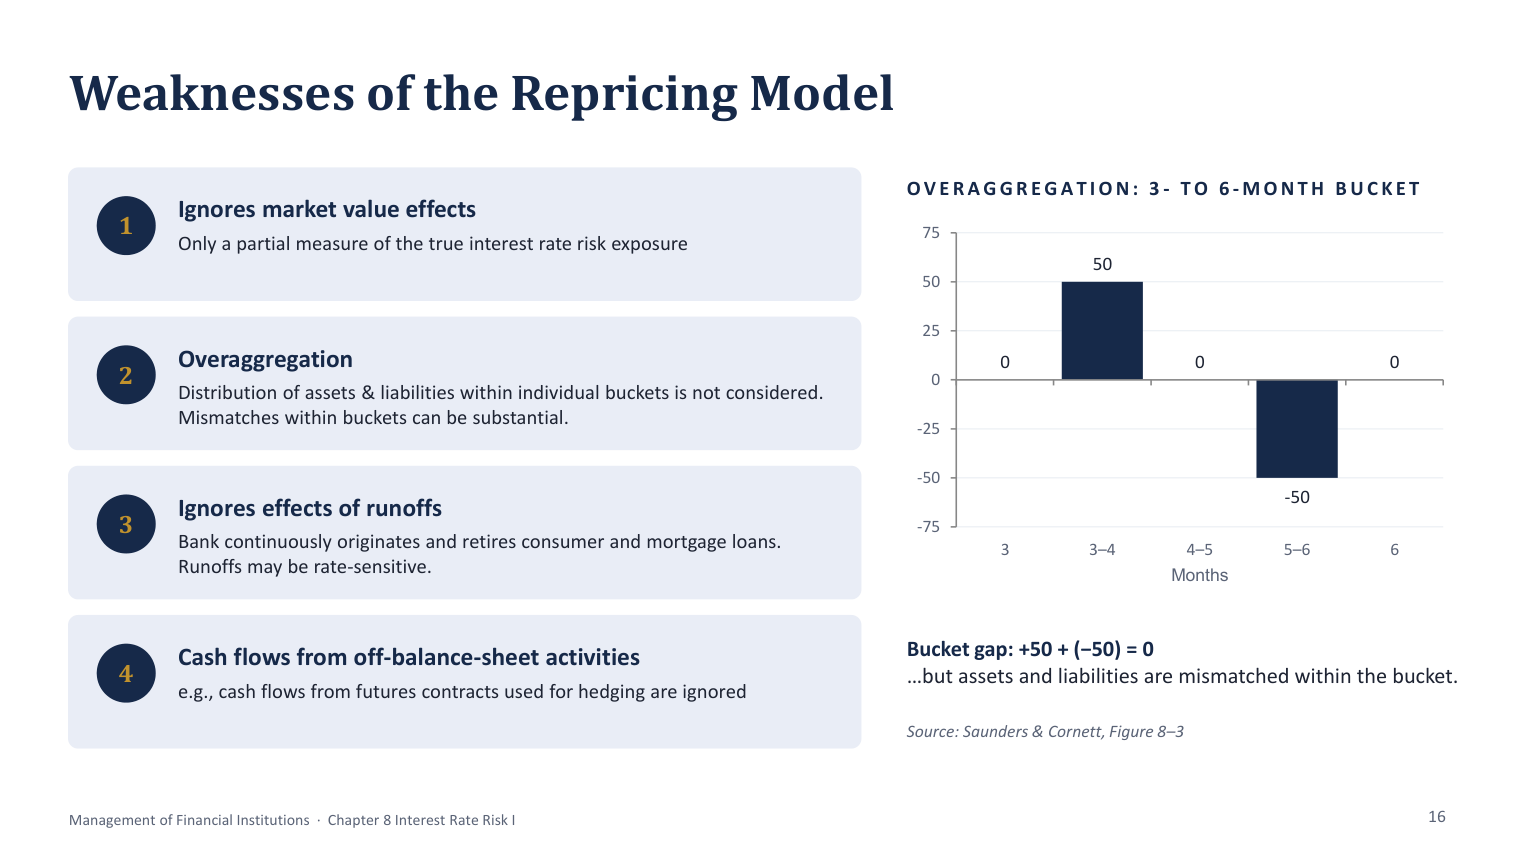
PDF 68 · substantive
Market-value effects; overaggregation; runoffs; off-balance-sheet futures hedge cash flows.; 3–6 month chart +50 at 3–4, −50 at 5–6, net 0; timing mismatch and original time-weighted example.
Open full-size original page ›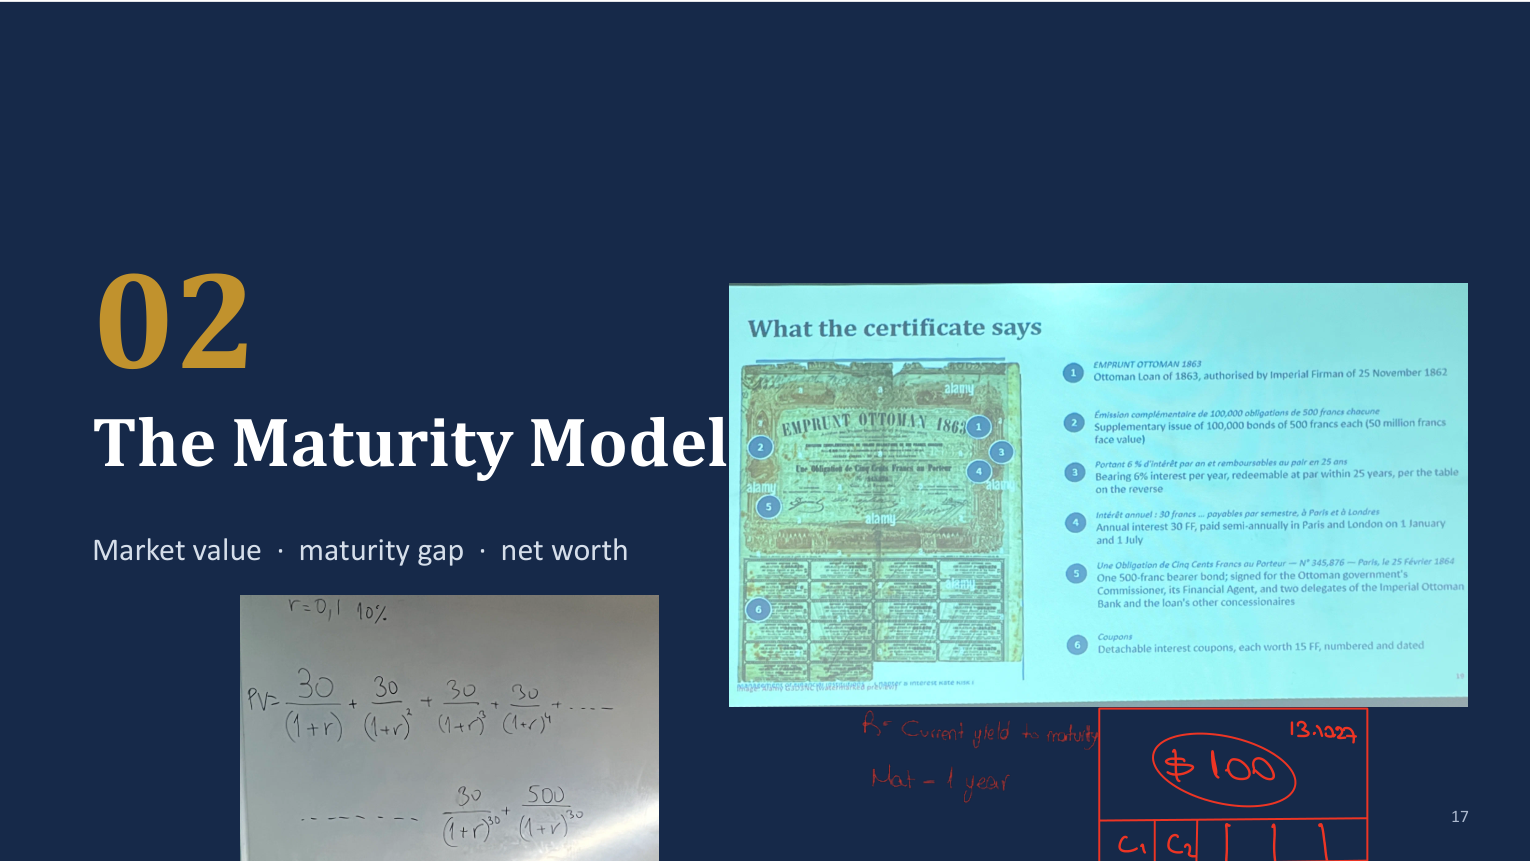
PDF 69 · substantive
Maturity-model section heading: market value, maturity gap and net worth.; Historical certificate: 1863 loan authorized in 1862; 100,000 bonds × 500 francs = 50 million francs; 6% annual interest; scheduled redemption within 25 years; 30 francs annual interest paid as two 15-franc coupons. Paris/London payment locations, January/July dates, bearer instrument and detachable coupons explained.; Separate handwritten annual example: r = 10%, C = 30, F = 500, T = 30. Independently computed PV = 311.461711. Not conflated with the semiannual historical certificate.; Red annotations identify current YTM, a one-year maturity reminder and a 100-principal coupon sketch. No missing data invented.
Open full-size original page ›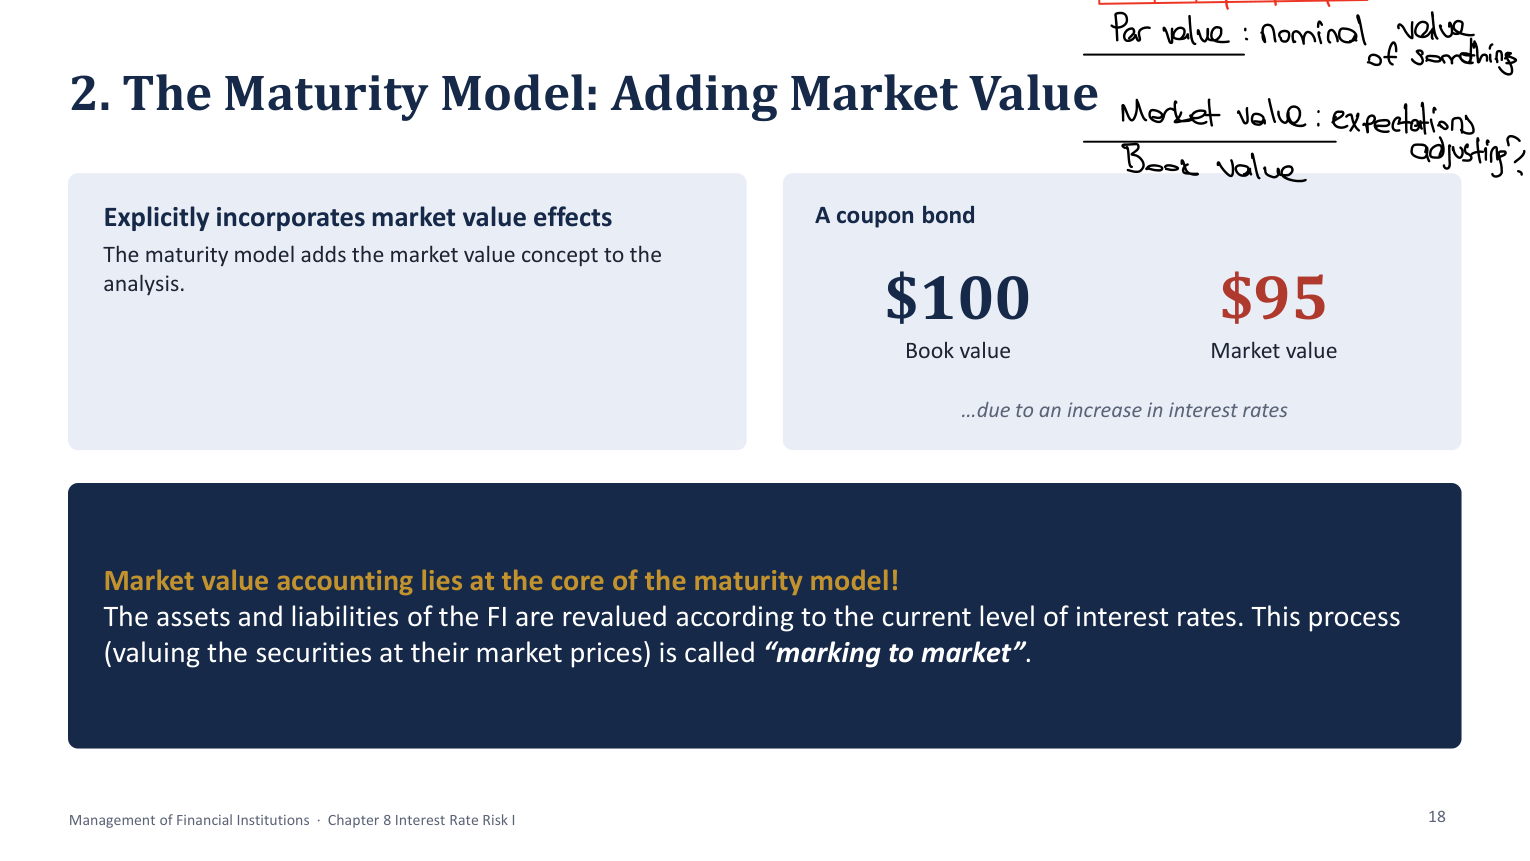
PDF 70 · substantive
Book value 100 versus market value 95; marking to market.; Handwritten nominal/par value, market expectations and book-value distinction.
Open full-size original page ›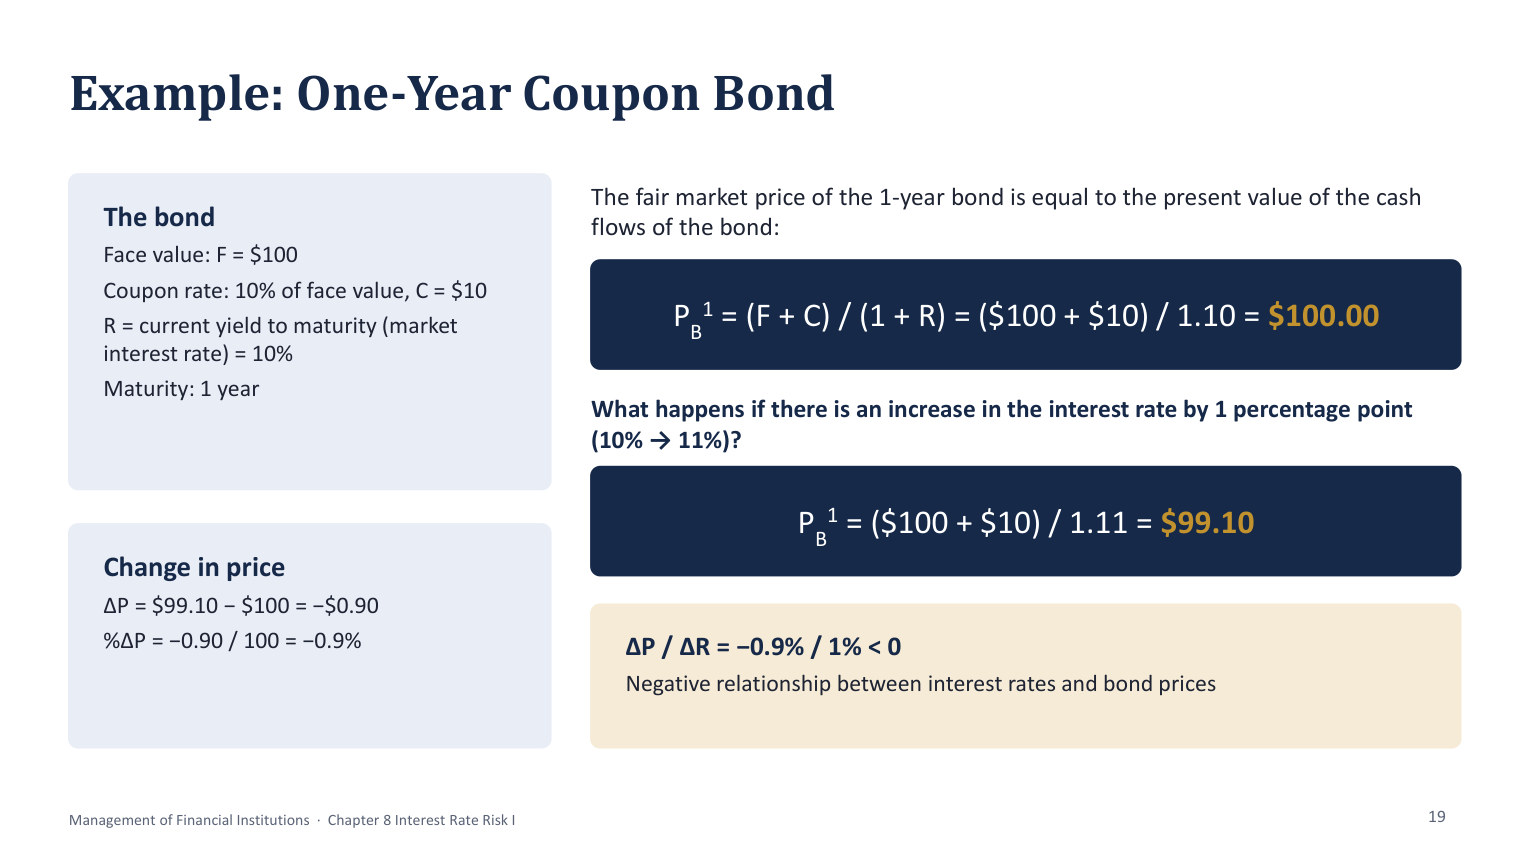
PDF 71 · substantive
One-year F = 100, C = 10, R = 10%→11%; price 100→99.099099.; Signed and percentage loss −0.900901; inverse price/yield relationship and rounding.
Open full-size original page ›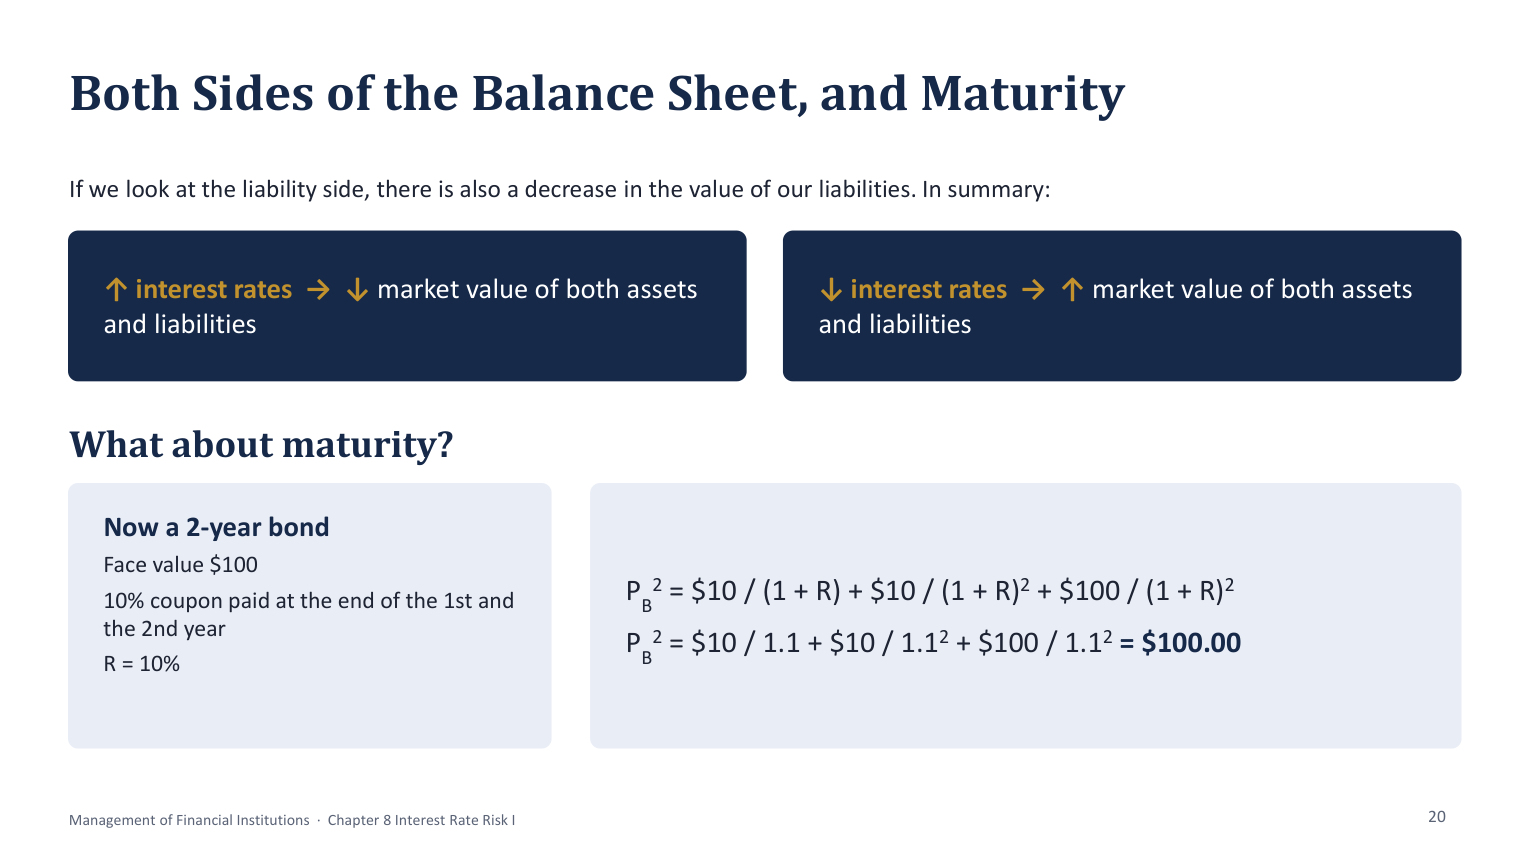
PDF 72 · substantive
Higher rates lower fixed asset and liability present values; lower rates reverse the direction.; Two-year cash flows 10 and 110; price 100 at 10%.
Open full-size original page ›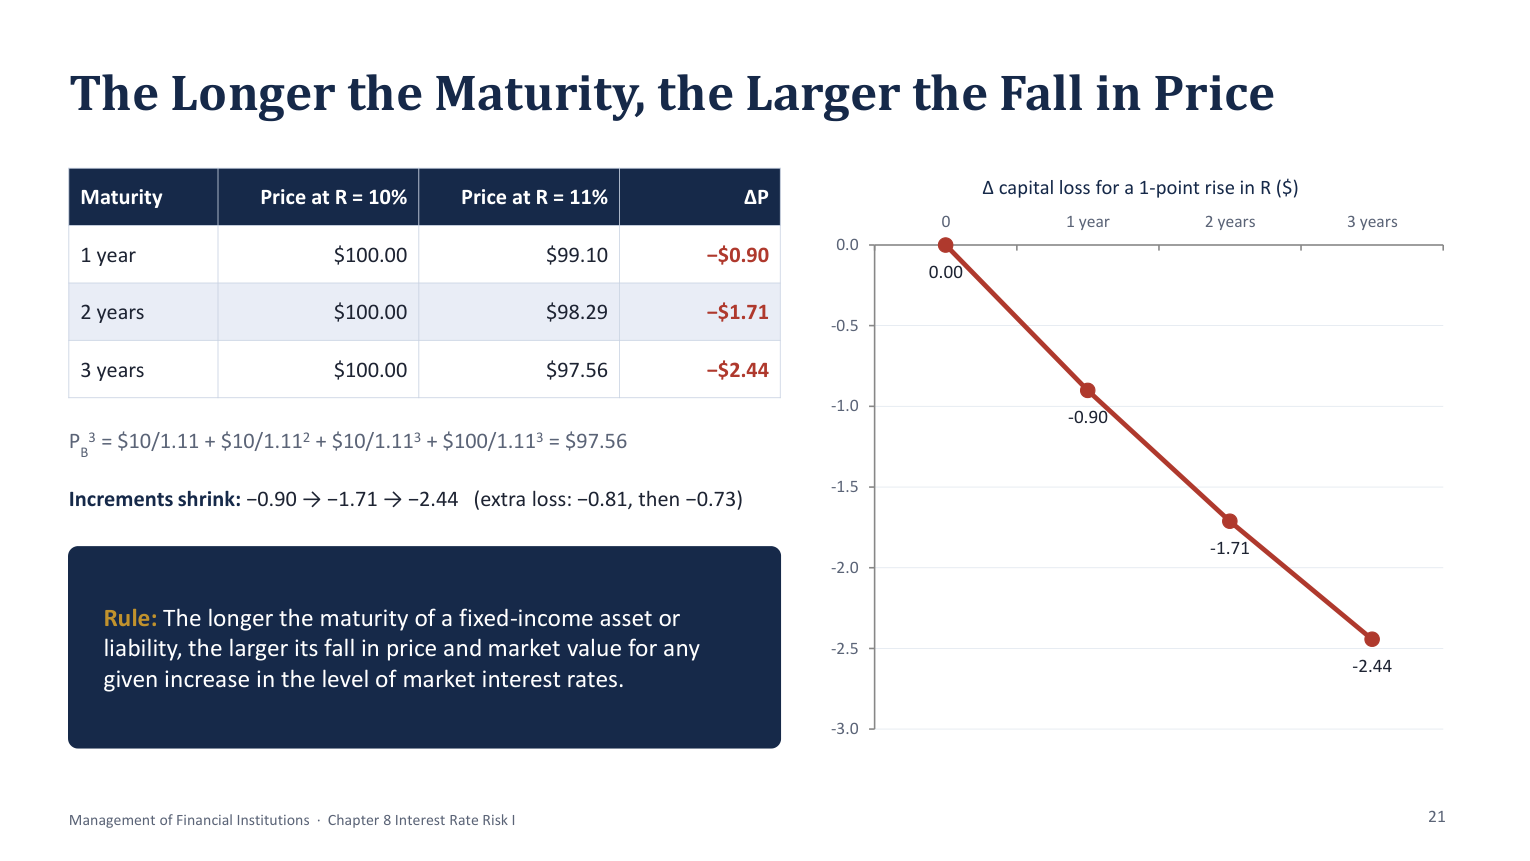
PDF 73 · substantive
All one-, two- and three-year prices at 10% and 11%; complete three-year formula.; Losses and shrinking incremental losses; graph interpreted.
Open full-size original page ›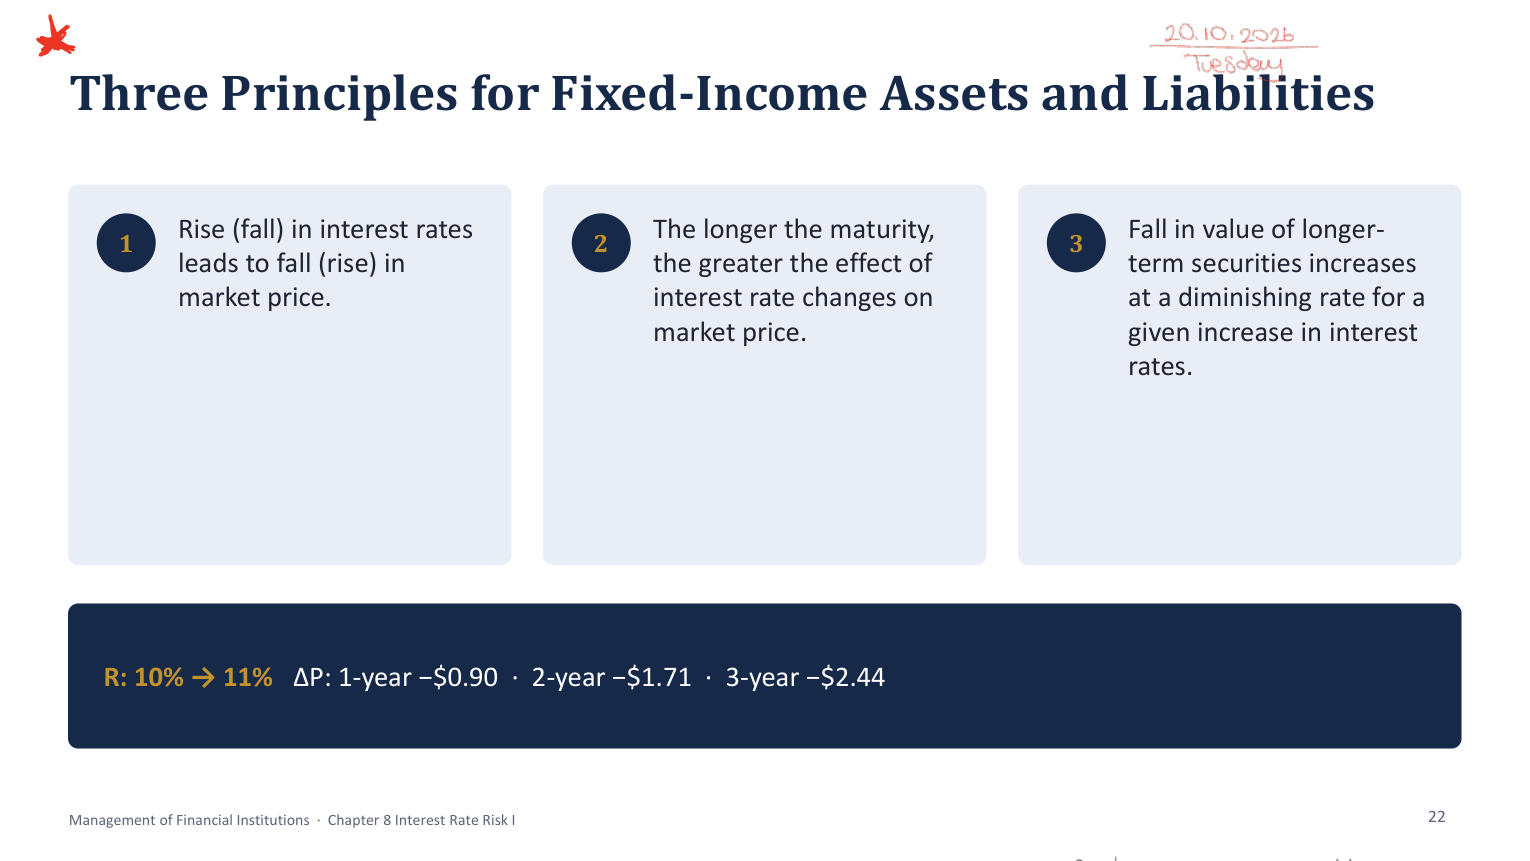
PDF 74 · substantive
Inverse price/yield movement; greater sensitivity with longer comparable maturity; diminishing additional loss in the controlled comparison.; Conditions and limits of the three principles; handwritten emphasis and lecture-date notation.
Open full-size original page ›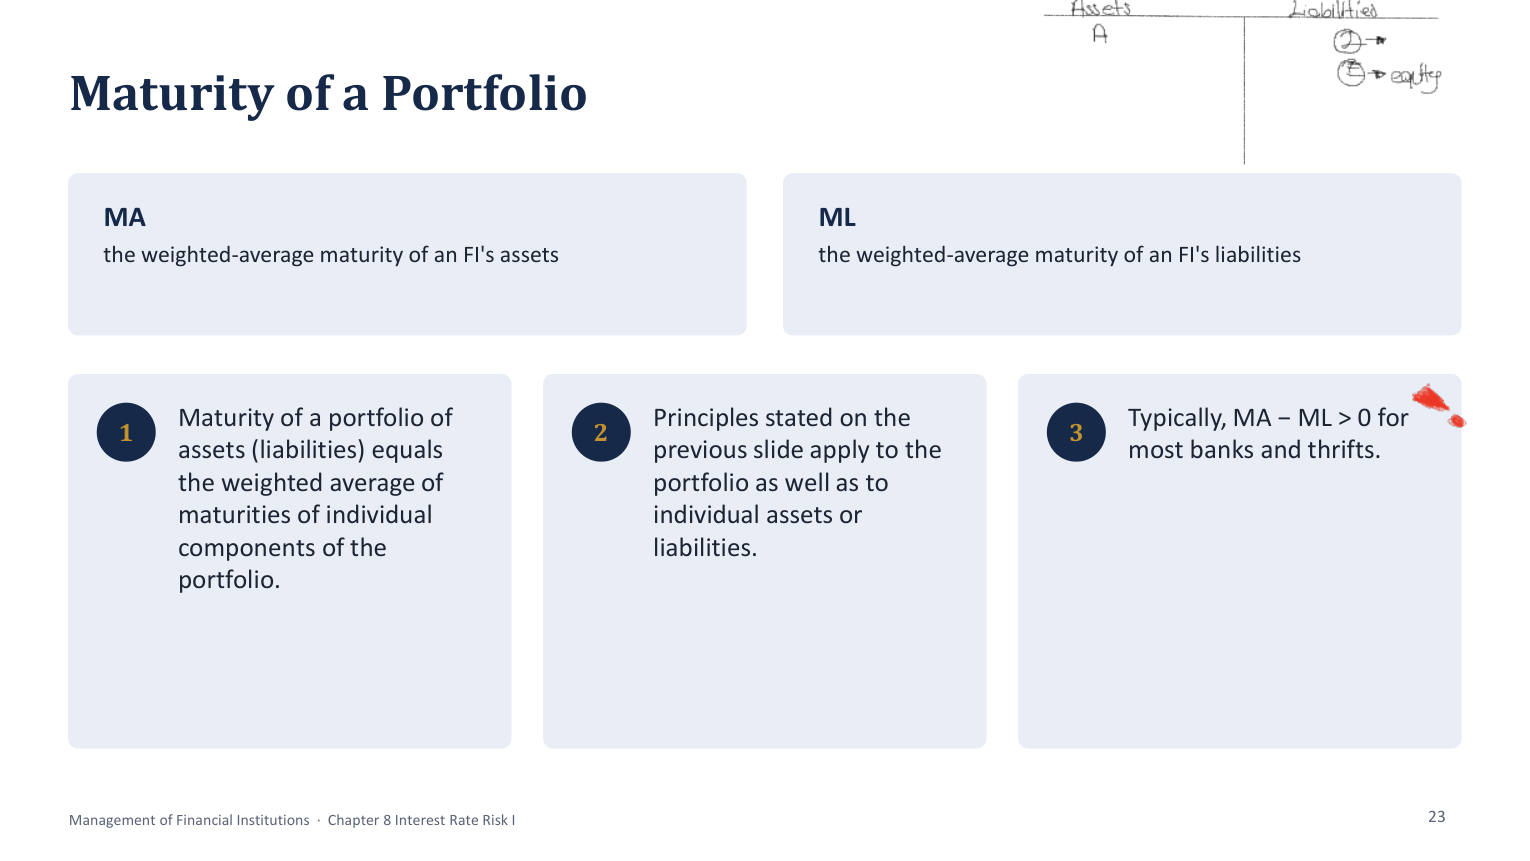
PDF 75 · substantive
Definitions of M_A and M_L; value-weighted individual final maturities; portfolio interpretation.; Typical positive bank maturity gap; handwritten A = L+E reminder.
Open full-size original page ›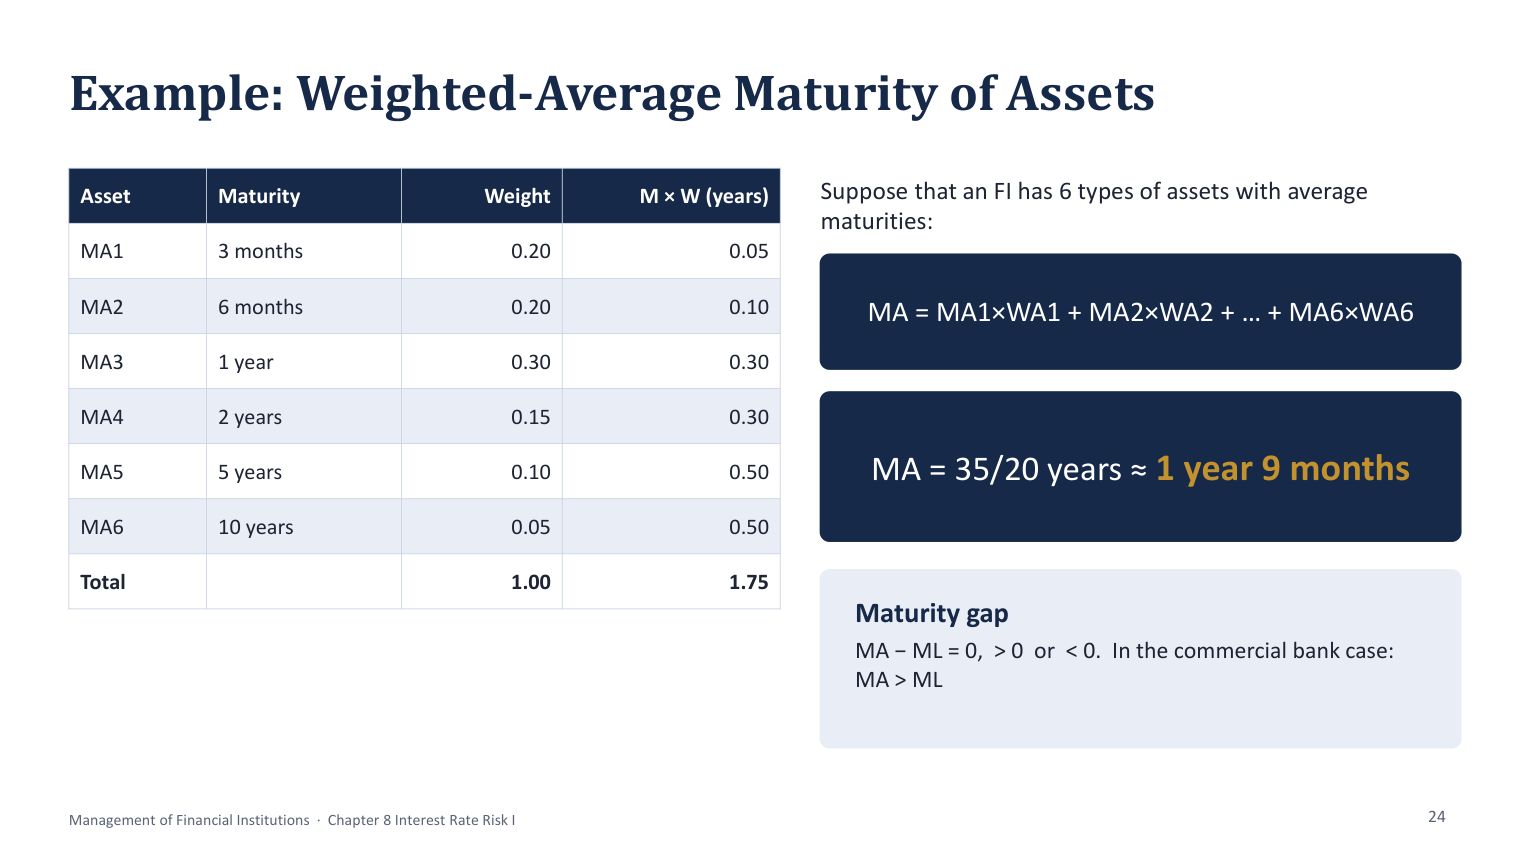
PDF 76 · substantive
All six maturities, weights and contributions; weights sum to 1.; M_A = 1.75 years = 35/20 = 1 year 9 months; zero, positive and negative gap cases.
Open full-size original page ›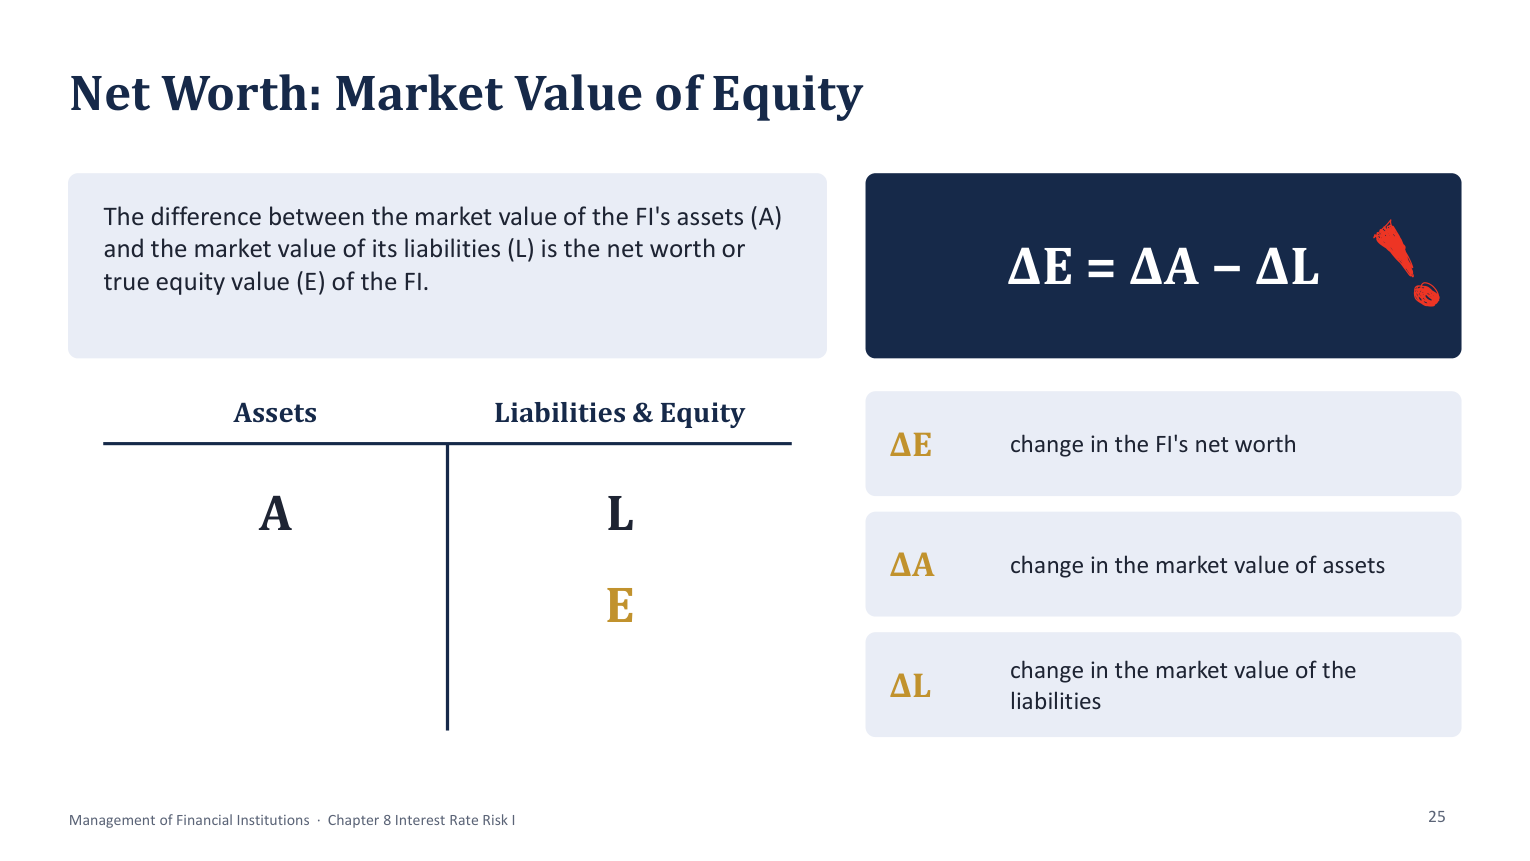
PDF 77 · substantive
Market net worth E = A−L; ΔE = ΔA−ΔL; all symbols and balance-sheet diagram.; Handwritten emphasis on the equity-change identity.
Open full-size original page ›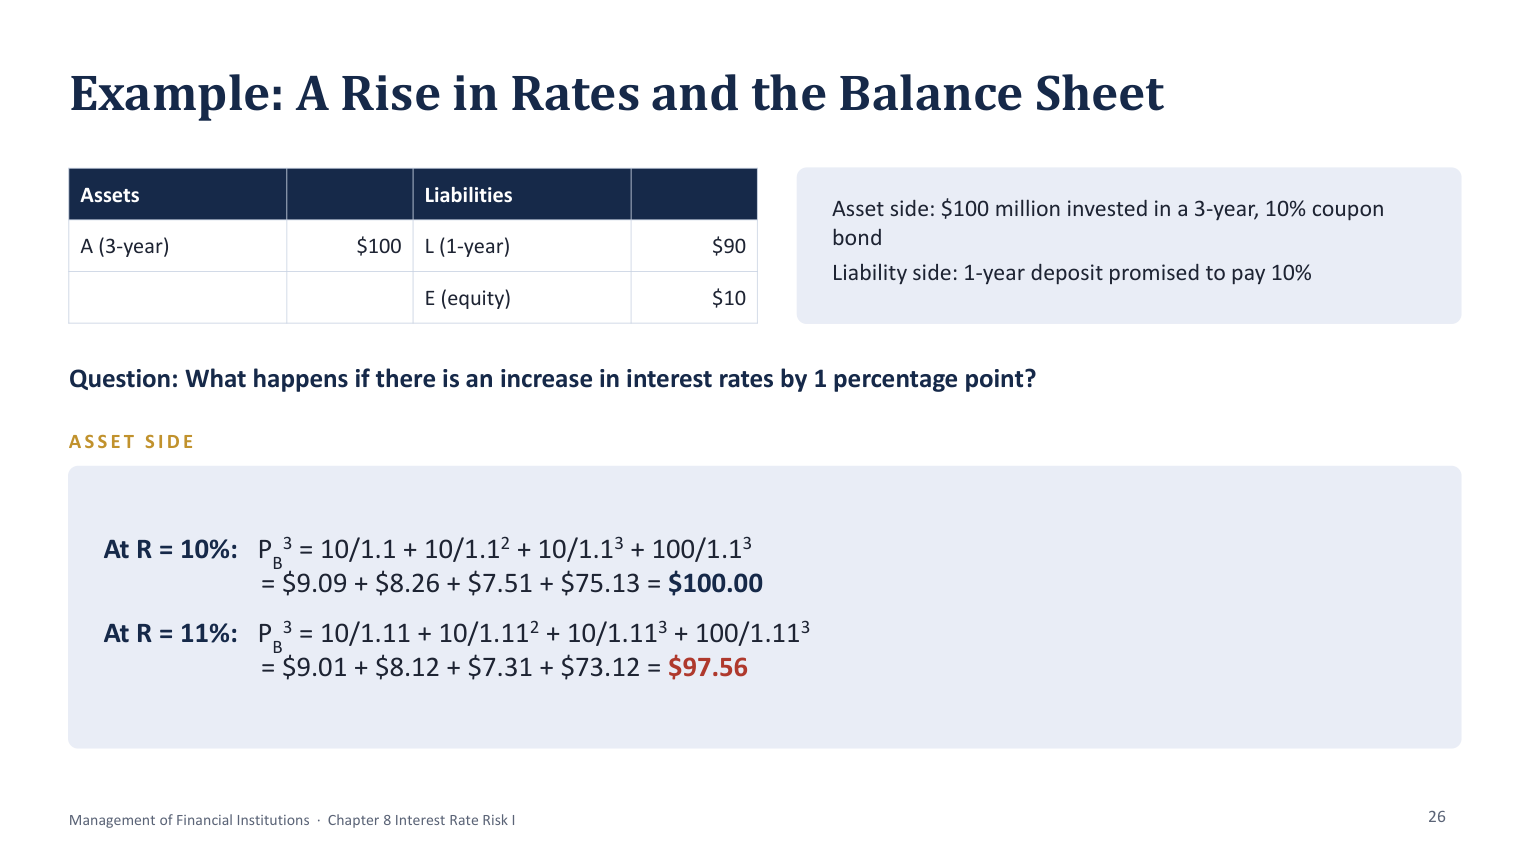
PDF 78 · substantive
Assets 100 m in a three-year 10% bond; liabilities 90 m in a one-year 10% deposit; equity 10 m.; Yield rises 10%→11%; every old/new asset present-value term; new A = 97.556285 m.
Open full-size original page ›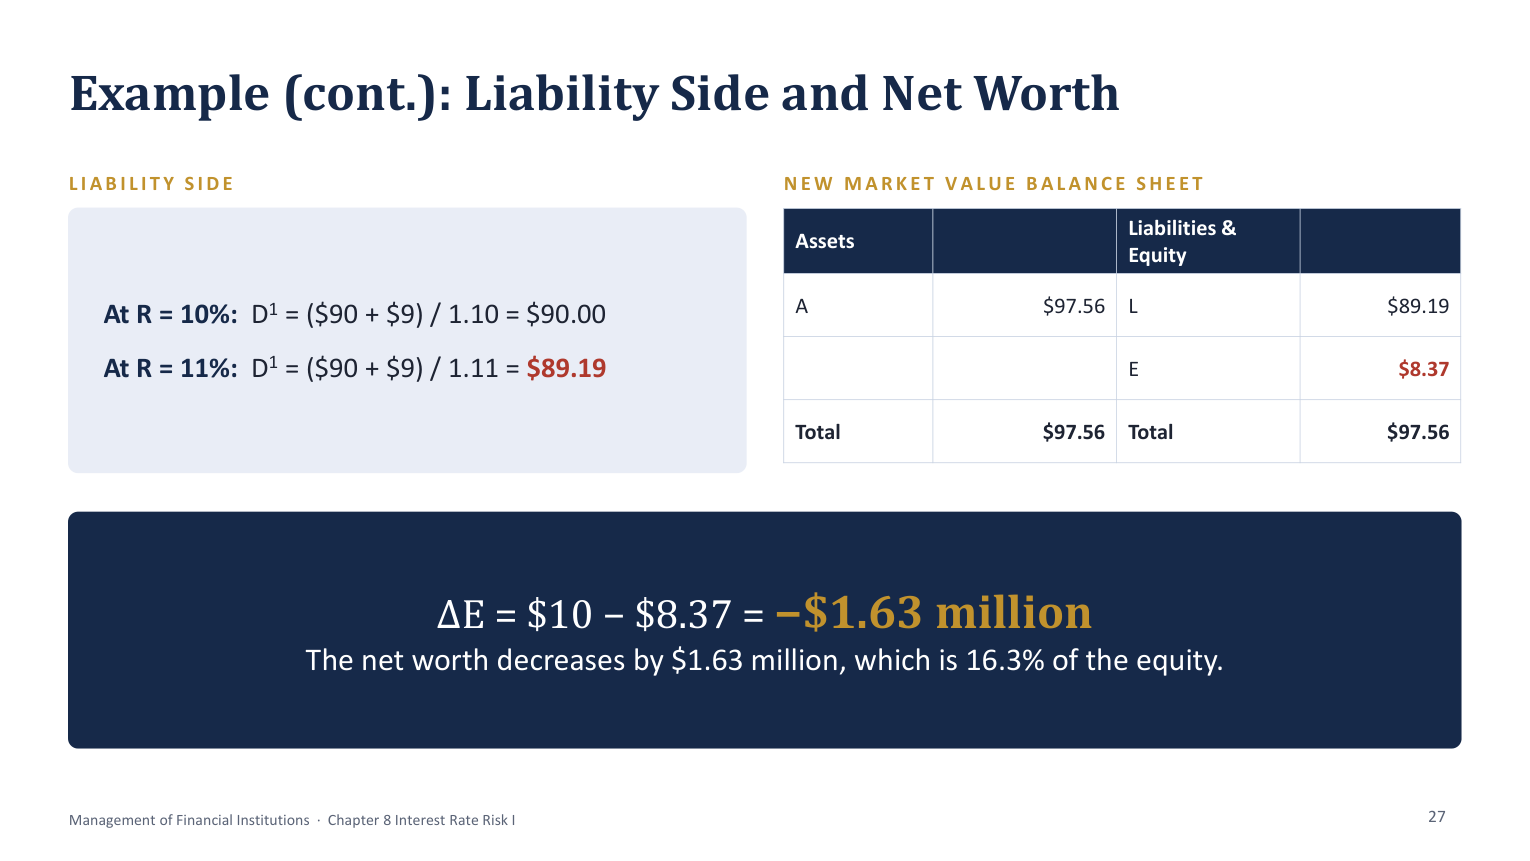
PDF 79 · substantive
Debt values 99/1.10 = 90 and 99/1.11 = 89.189189. New balance: A = 97.556285 = L = 89.189189 plus E = 8.367096.; ΔE = −1.632904 m, or −16.329039%; explicitly correct the source reversed subtraction. Rounded source answers 8.37, −1.63 and 16.3% reconciled.
Open full-size original page ›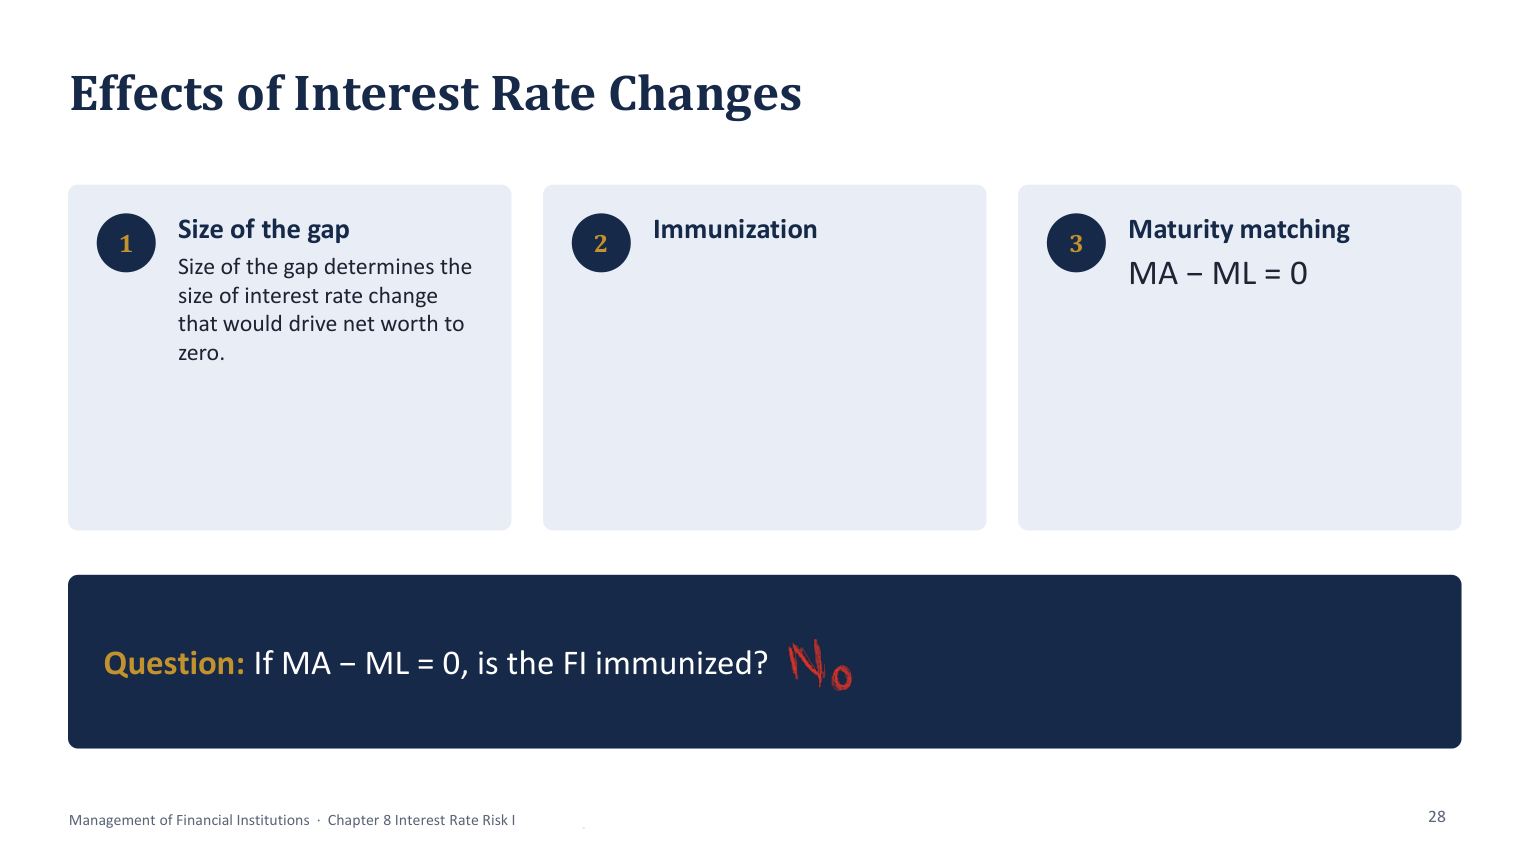
PDF 80 · substantive
Maturity-gap size and rate vulnerability; dependence on initial capital and cash flows clarified.; M_A−M_L = 0 question and handwritten “No” to automatic immunization.
Open full-size original page ›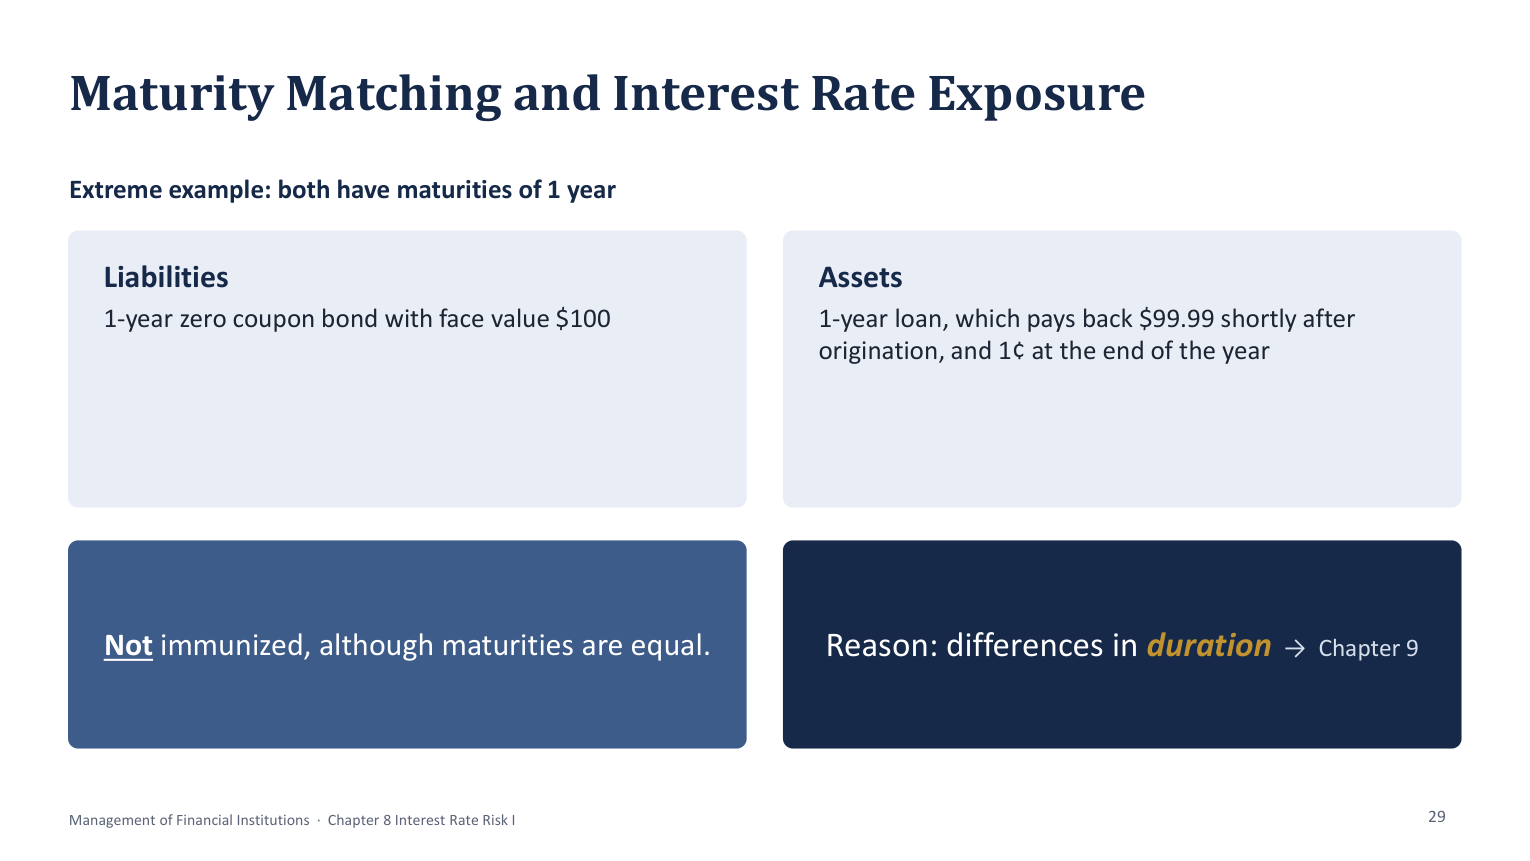
PDF 81 · substantive
One-year zero-coupon liability pays 100 at year end; one-year asset pays 99.99 shortly after origination and 0.01 at year end.; Equal final maturity does not immunize; duration bridge.; Original ε→0 numerical extension is distinguished from the unspecified early payment date in the source.
Open full-size original page ›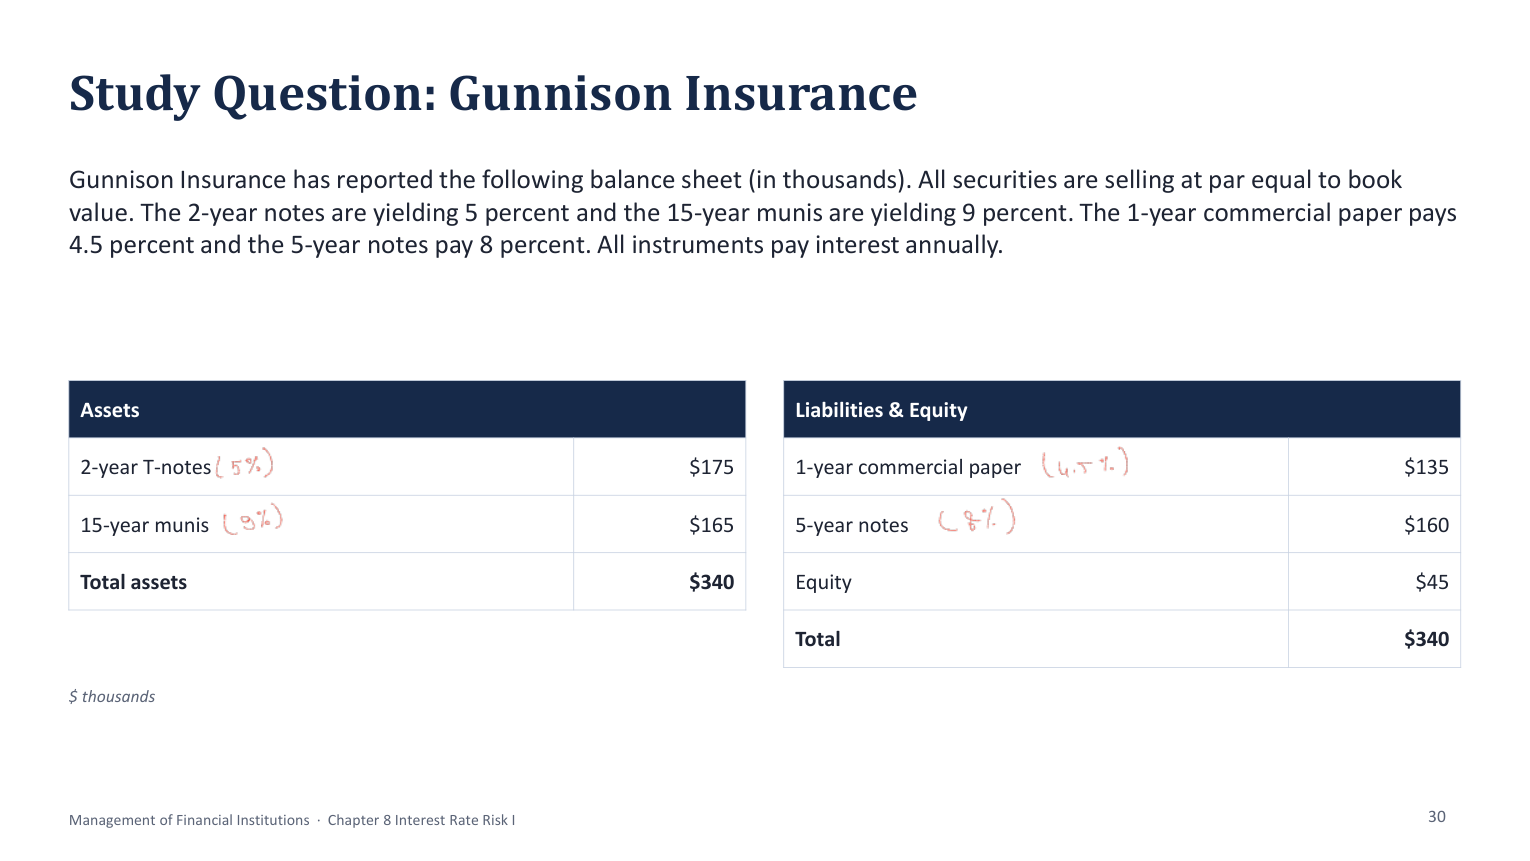
PDF 82 · substantive
All four amounts, maturities and initial yields; par equals book value; annual interest; thousands-of-dollars units.; Opening balance: A = 340, L = 295, E = 45. Handwritten coupon-rate annotations used.
Open full-size original page ›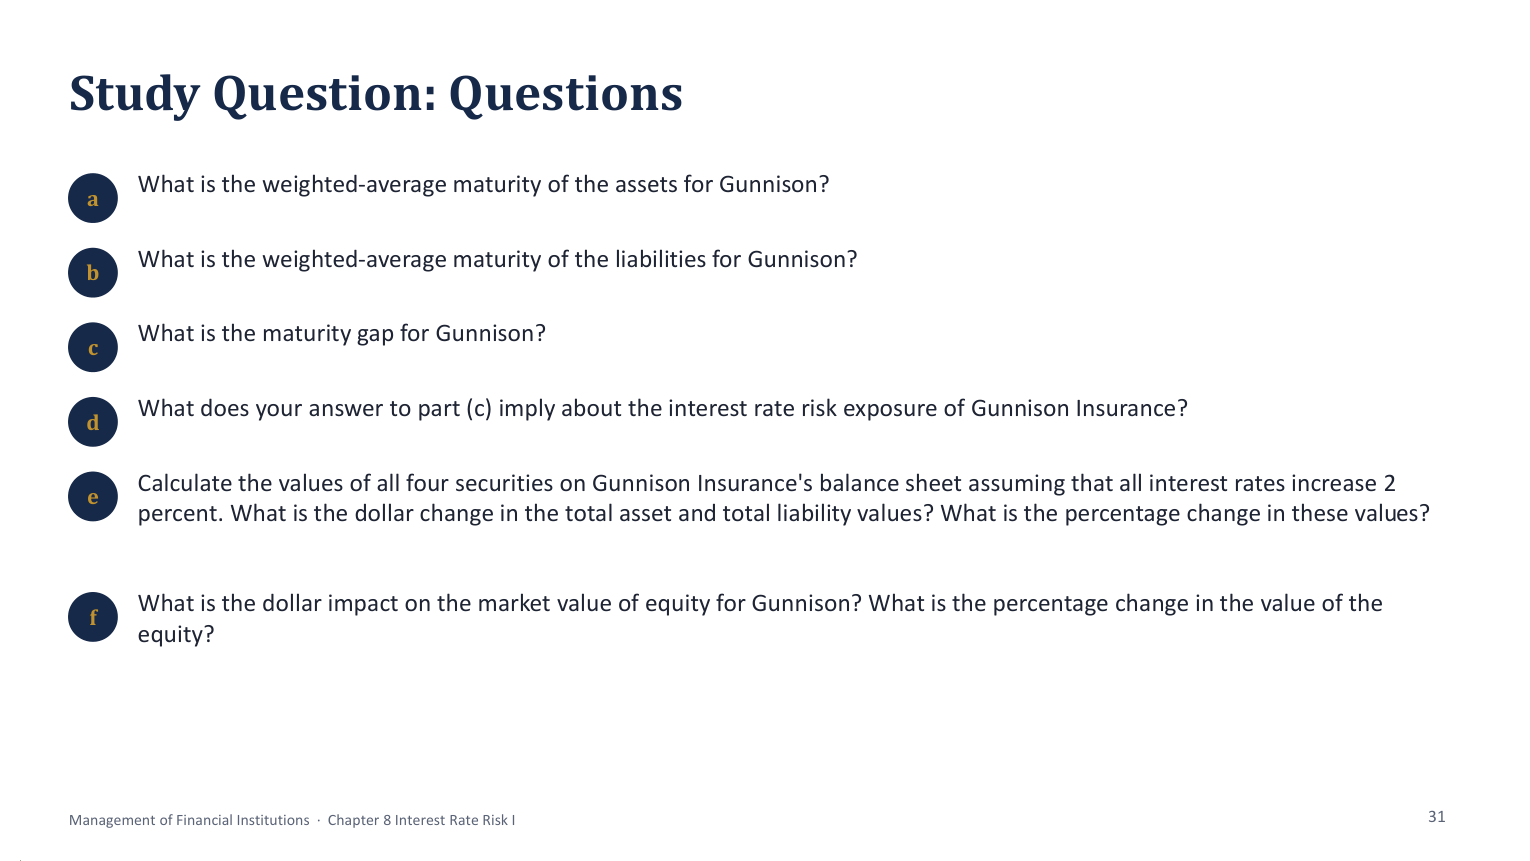
PDF 83 · substantive
All parts (a)–(f) answered: asset maturity, liability maturity, gap, risk interpretation, all four new prices, total asset/liability changes, and equity dollar/percentage impact.; M_A = 8.308824, M_L = 3.169492, gap = 5.139332; every calculation independently checked.
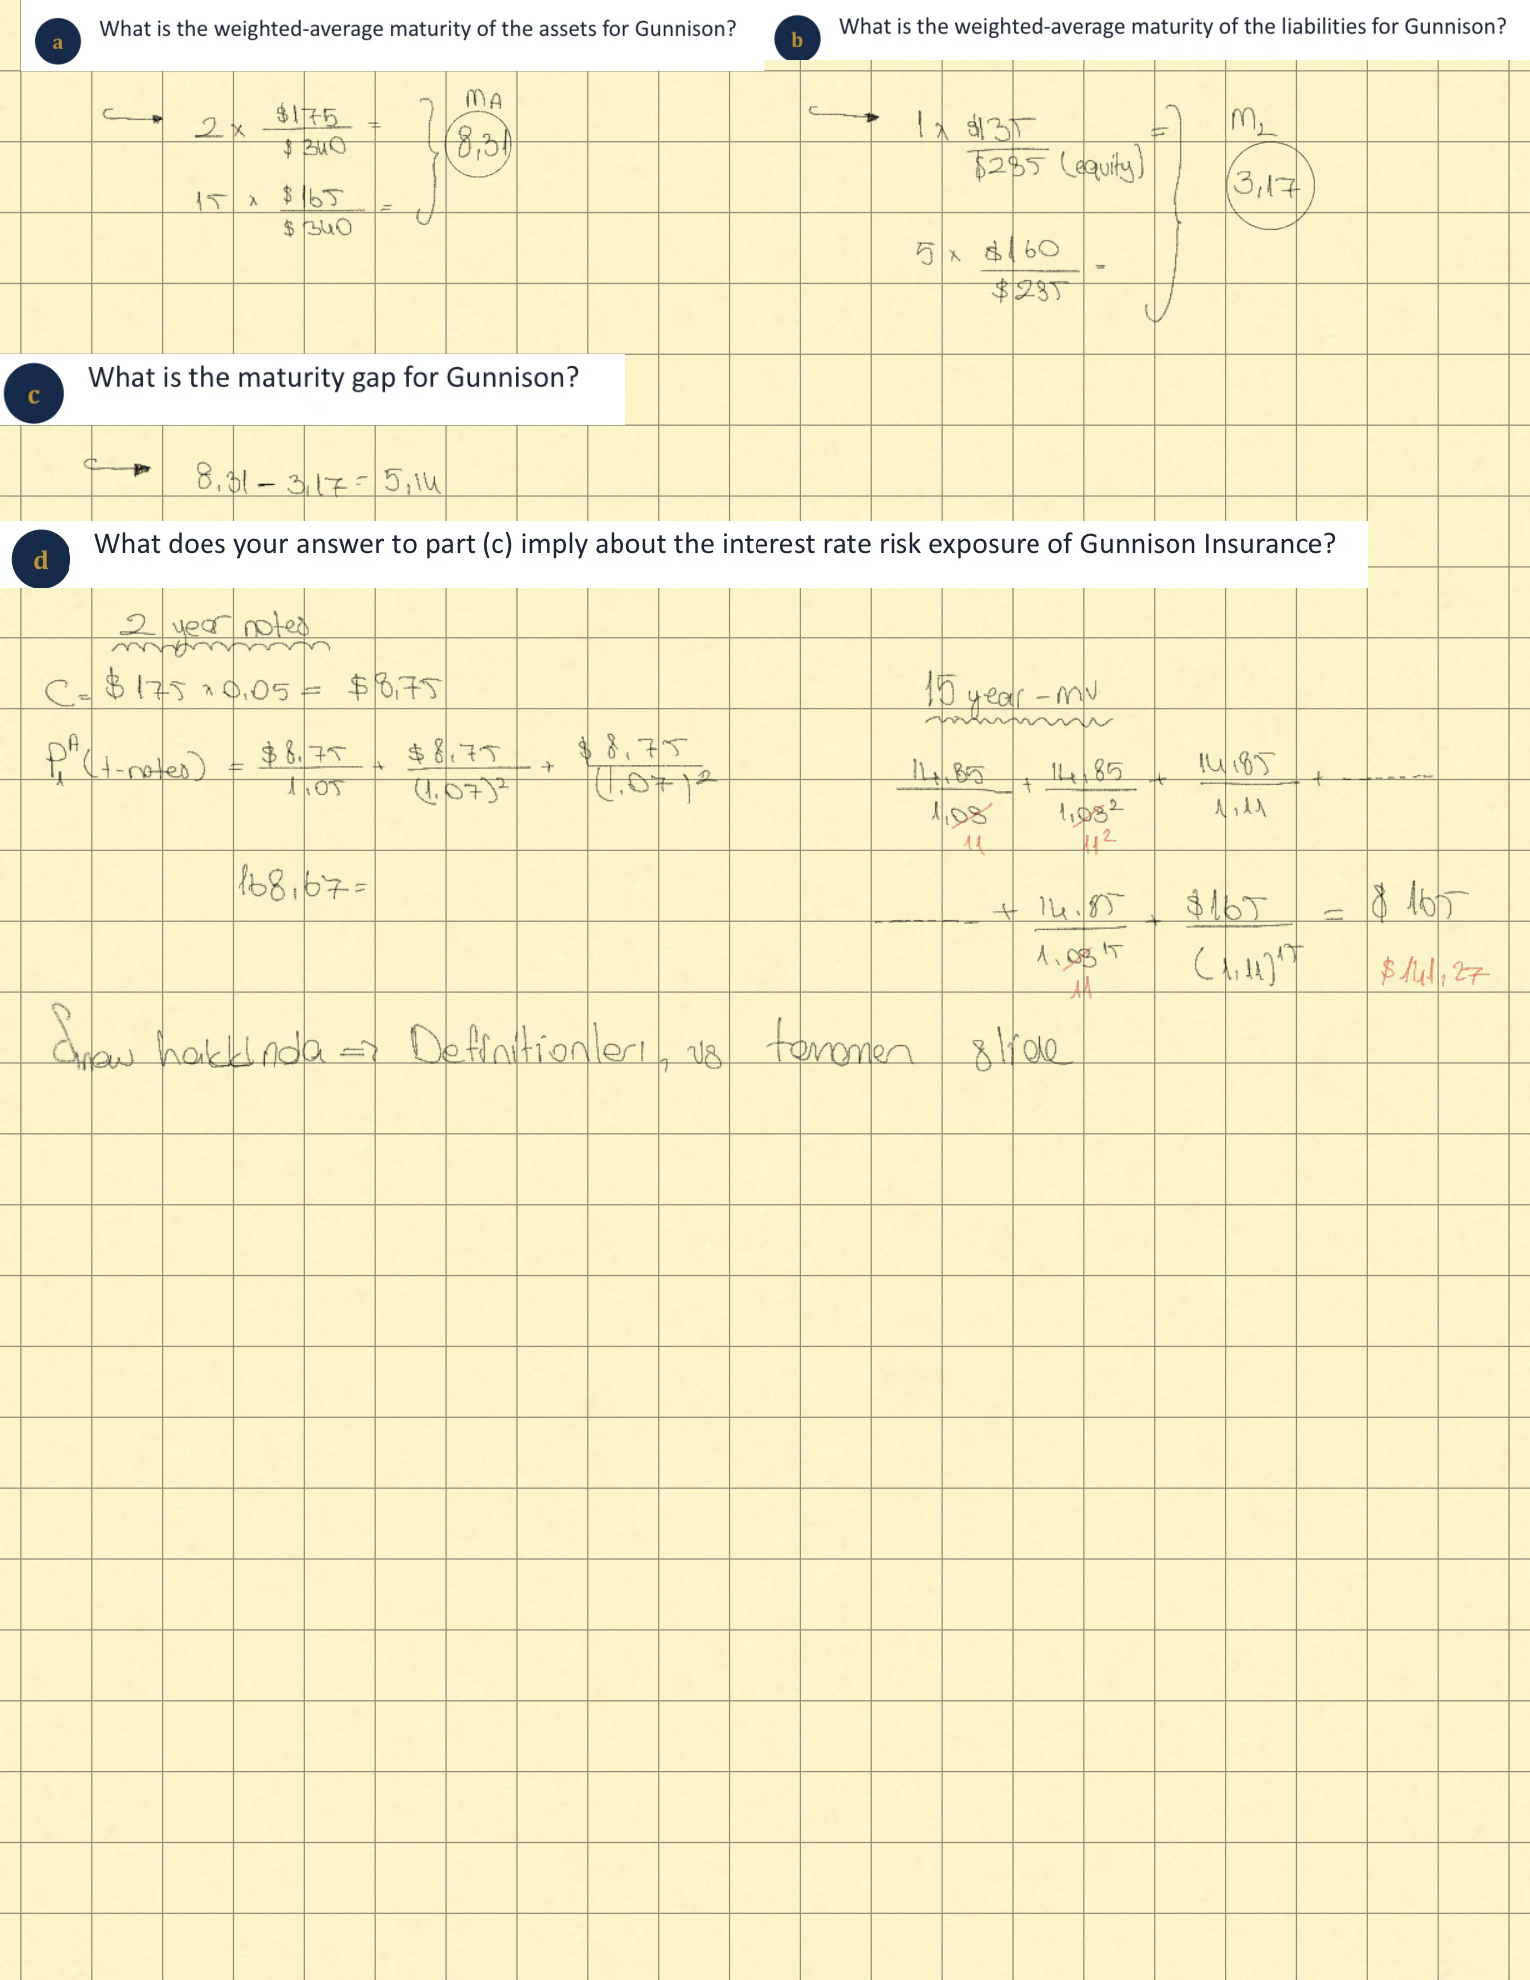
PDF 84 · substantive
Handwritten maturity calculations 2 × 175/340 + 15 × 165/340≈8.31; 1 × 135/295 + 5 × 160/295≈3.17; gap≈5.14.; Treasury coupon 8.75, new yield 7%, checked price 168.671936. Apparent repeated coupon numerator is explained: principal 175 must be included.; Muni coupon 14.85; crossed discount factors revised toward 11%; checked red price 141.270130. Original par 165 is not the new market price.; The partial handwriting is completed using all source givens: commercial paper, five-year note, totals and equity are not omitted.; Bottom Turkish exam note appears to emphasize definitions/slides; exact connecting wording is uncertain. No assertion that formulas are excluded or that the exam format is settled.
Open full-size original page ›